医療従事者向け 住宅ローン固定金利4%超え時代の見直し術
日夜、患者様の命と健康を守るために過酷な現場でご尽力されている現役医療従事者の皆様、本当にお疲れ様です。
2026年8月、大手銀行5行による住宅ローン固定金利引き上げのニュースは、私たちのライフプランニングにおいて非常にインパクトのある動きとなりました。高所得であり、金融機関からの融資枠が大きくなりやすい医療従事者だからこそ、この「金利引き上げ」が将来の返済総額に与える影響は極めて深刻です。
結論から言えば、固定金利が4%を超えた今こそ、契約時のプランを見直さずに放置することが最大のリスクです。今回は、FP(ファイナンシャルプランナー)の視点から、多忙な現役世代の医療従事者が今の時代に合わせて資産を守り、最適化するための住宅ローン戦略を、具体的な試算とともに解説します。
この記事でわかること
- 2026年8月時点の大手5行の固定金利データと、三井住友信託銀行が4%を超えた実態
- 金利が上昇した場合に返済額がどれだけ増えるかの具体的な試算例
- 多忙な医療従事者が今すぐ取るべき「FP推奨の3つのアクションプラン」
- 固定金利と変動金利、どちらを選ぶべきかの判断基準
1. データで見る:2026年8月最新の金利状況と都心不動産への影響
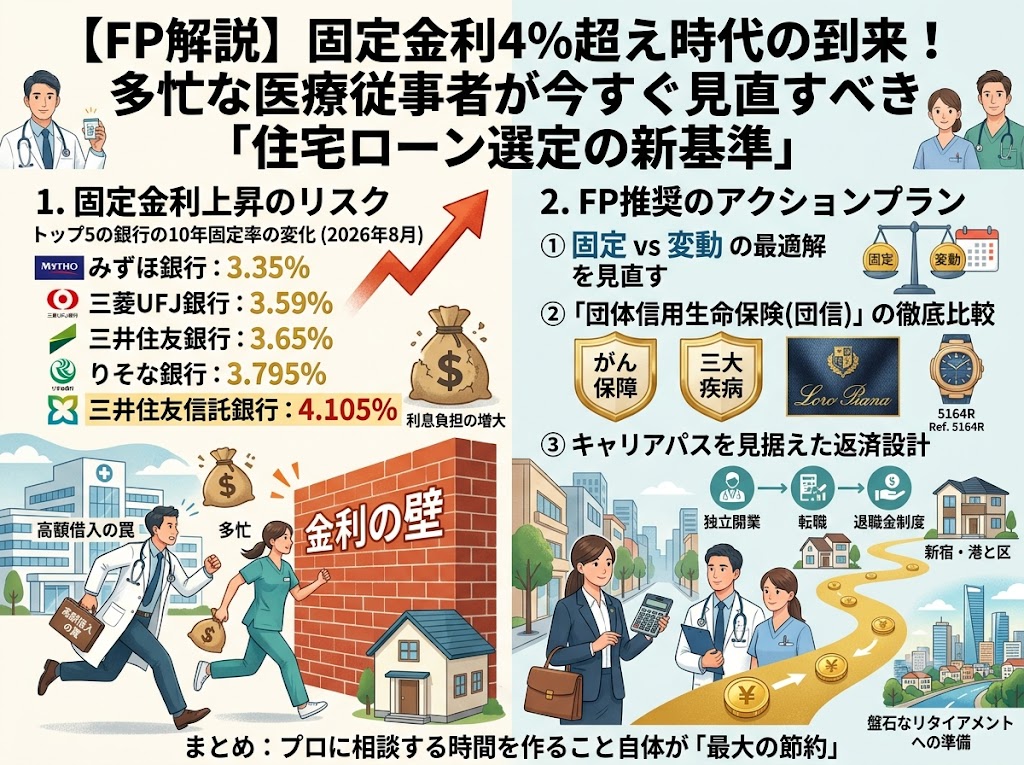
まずは、大手5行が発表した2026年8月の10年固定「最優遇金利」の最新データを見てみましょう。
| 金融機関名 | 10年固定 最優遇金利(2026年8月) |
|---|---|
| みずほ銀行 | 3.35% |
| 三菱UFJ銀行 | 3.59% |
| 三井住友銀行 | 3.65% |
| りそな銀行 | 3.795% |
| 三井住友信託銀行 | 4.105% |
このように、大手行の一角でもついに4%を超える水準に達しています。医療従事者の方は、都心の人気エリアで高額な物件を購入されるケースが多く見られます。借入額が5,000万円、8,000万円と大きくなるほど、金利3.5%〜4%超の負担は家計のキャッシュフローを重く圧迫することになります。
2. 固定金利上昇が返済額に与える具体的なインパクト(試算例)
金利差が返済額にどれほど影響するのか、借入額6,000万円・返済期間35年・元利均等返済という条件で試算してみましょう(あくまで一定の条件を置いた概算試算であり、実際の返済額は金融機関や契約条件により異なります)。
- 金利3.35%の場合:毎月の返済額 約242,800円
- 金利4.105%の場合:毎月の返済額 約269,400円
この試算では、金利差わずか0.755%でも、毎月の返済負担が約26,600円、年間では約32万円増加する計算になります。35年間の総支払額で見ると、その差は1,000万円を超える水準にまで拡大します。「同じ物件・同じ借入額」であっても、どの金融機関でどのプランを選ぶかによって、これだけ大きな差が生まれるのです。
3. 医療従事者のライフスタイルと「固定金利4%超え」の相性
当直や不規則なシフト勤務により、ローンの金利変更や借入先の比較に時間を割く余裕がないというのが、医療従事者特有の課題です。忙しさにかまけて「とりあえず固定で安心を買う」「メインバンクの提案をそのまま受け入れる」という選択は、目先の手間を減らせる一方で、長期的には数百万円単位の差につながるリスクがあります。
健康管理において、日々の食事や運動という「地道な積み重ね」が結果を左右するのと同じように、住宅ローンも契約時だけでなく定期的な見直しという「地道な積み重ね」が、数十年単位での資産防衛につながります。
4. 医療従事者が今取るべき「FP推奨の3つのアクションプラン」
この金利上昇局面において、多忙な皆様が安全に資産を守るためのアクションプランは以下の3つです。
| アクション | 具体的な対策とFPからの視点 |
|---|---|
| ①固定 vs 変動の 最適解を見直す |
固定金利上昇に伴い、現在借り入れ中のプラン、あるいは新規検討中のプランを再比較しましょう。ご自身のキャッシュフローの余力を正確に把握し、金利上昇リスクをどこまで許容できるか(ストレステスト)を見極めることが重要です。 |
| ②「団体信用生命保険 (団信)」の徹底比較 |
健康維持への意識が高い医療従事者だからこそ、がん保障や三大疾病保障などの付帯サービスを含めた「トータルコスト」での比較が不可欠です。金利の低さだけでなく、団信の保障内容まで含めて総合的に判断しましょう。 |
| ③キャリアパスを見据えた 返済設計 |
将来の独立開業、転職、あるいは退職金制度の有無など、ご自身の医療従事者としてのキャリアパスを見据え、柔軟に繰り上げ返済や借り換えができる設計にしておくことが求められます。 |
5. 固定金利と変動金利、どちらを選ぶべきかの判断基準
「固定金利が上がったから変動金利のほうが得」と単純に判断するのは早計です。判断の目安となる主な視点を整理しました。
- 返済計画の確実性を重視するなら固定金利: 将来の返済額を確定させ、家計管理をシンプルにしたい方や、金利上昇局面が続くと考える方に向いています。
- 当初の返済負担を抑えたいなら変動金利: 金利上昇時に返済額が増えるリスクを許容できる、キャッシュフローに余力がある方に向いています。
- ミックスプランという選択肢: 借入額の一部を固定、一部を変動に分けることで、金利変動のリスクを分散させる方法もあります。
どちらが正解かは、借入額・返済期間・家計の余力・今後のライフプランによって異なります。ご自身の状況に応じて、専門家とともにシミュレーションを行うことをおすすめします。
6. よくある質問(FAQ)
Q1. 固定金利が4%を超えたら、住宅ローンを組むのを諦めるべきですか?
A. 金利水準だけで判断するのではなく、借入額や返済期間、団信の保障内容まで含めた総合的な比較が重要です。金融機関によって金利差が大きいため、複数のプランを比較検討することをおすすめします。
Q2. すでに固定金利で契約している場合、見直す余地はありますか?
A. 借り換えによって総返済額を圧縮できる可能性があります。ただし、借り換えには手数料や諸費用がかかるため、金利差・残りの返済期間・諸費用を踏まえたシミュレーションを行った上で判断することが大切です。
Q3. 忙しくて金融機関を比較する時間がありません。何を優先すべきですか?
A. まずはご自身の借入額・残高・金利タイプを把握することから始めましょう。そのうえで、FPなどの専門家に相談し、複数の金融機関のプランを一度に比較してもらうと、時間をかけずに効率的に判断材料を集められます。
まとめ:プロに相談する時間を作ること自体が「最大の節約」
住宅ローンは一度組むと数十年という長期にわたる付き合いになります。多忙な日々の中でも一度立ち止まって見直すことが、結果として数百万円単位の資産防衛につながります。
「毎月の支払いやすさ」と「長期的な金利負担」のバランスを冷静に評価する視点を持ちましょう。最適な判断を下すために、専門家を活用して時間を節約しつつ、盤石なリタイアメントへの準備を進めていきましょう。
金利上昇リスクに負けない最適なローン選定や、医療従事者の高い属性を活かしたトータルな資産防衛戦略について、さらに専門的な知見を得たい方に向けた個別相談会を実施しております。詳細はお問い合わせください。
この記事を書いた人