
医療従事者向け 年収2000万円・手取り1300万円の実態
この記事でわかること
- 年収2,000万円が手取り約1,300万円まで目減りする税制上の理由
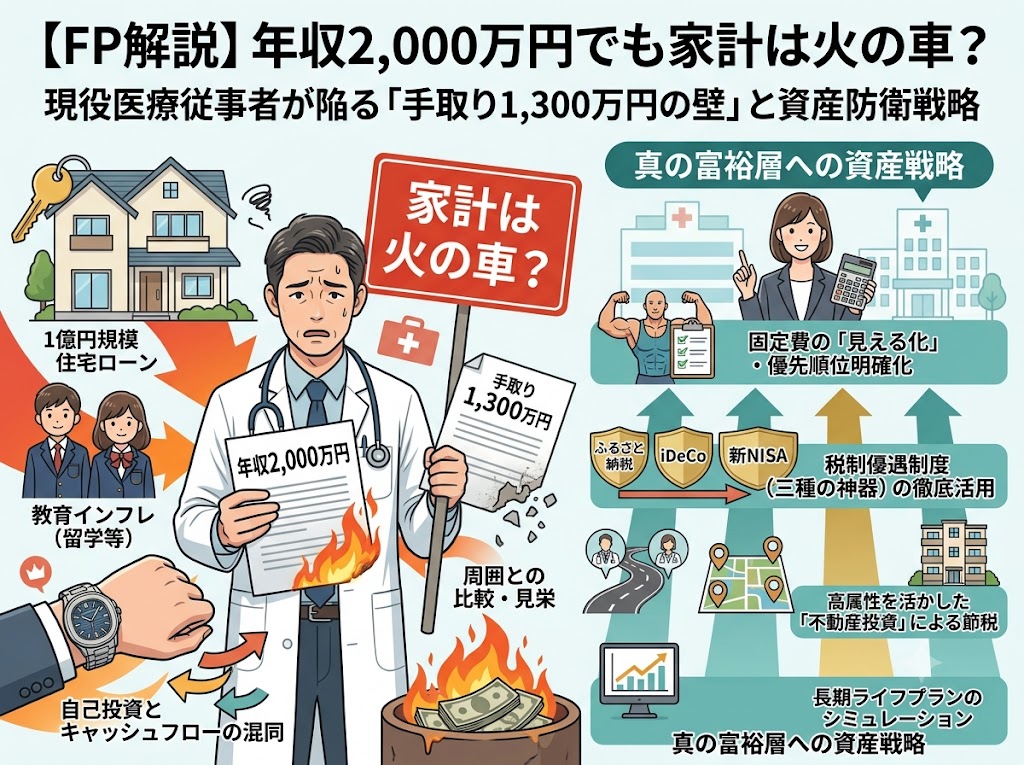
- 高所得の医療従事者が陥りやすい「家計圧迫」4つの要因
- 手取りを最大化し、真の富裕層へ近づくための4つの戦略
- 年収が高いからこそ見落としがちな資産形成の落とし穴
1. 「手取り1,300万円」の壁と累進課税の強烈なインパクト
年収2,000万円と聞くと、誰もが羨む余裕のある生活を想像するかもしれません。しかし、日本の税制においては、ここに大きな落とし穴があります。 額面が2,000万円であっても、実際の手取り額は約1,300万円(月額換算で約108万円)まで目減りします。日本の所得税は累進課税であり、課税所得が1,800万円を超えると所得税率40%に住民税10%が加わり、稼いだ額の約半分が税金や社会保険料等で差し引かれていく構造になっています。さらに、児童手当などの公的手当も所得制限によって対象外となりやすく、額面と手取りのギャップに苦しむ方は決して少なくありません。 また、健康保険や厚生年金保険には「標準報酬月額」の上限が設けられているため、年収が上がるほど社会保険料の負担率(年収に対する割合)は相対的に緩やかになる一方、所得税・住民税の負担率は上がり続けます。つまり、年収2,000万円クラスでは「税負担の重さ」が手取りを圧迫する最大の要因になりやすいのです。2. 現役医療従事者が陥りやすい「家計圧迫」4つの要因
月108万円の手取りがあっても家計が苦しくなる背景には、以下の4つの要因が複雑に絡み合っています。| 要因 | 具体的な実態と落とし穴 |
|---|---|
| ①高額な住居費・ 住宅ローン | 社会的信用の高さを背景に、都心の人気エリアで高額な物件を購入、あるいは高額な家賃の物件に住むことで、毎月のキャッシュフローが大きく圧迫されます。 |
| ②教育インフレ | 複数人の子どもを小学校から私立に通わせたり、将来的な海外留学を見据えたりと、教育費への支出が青天井になりがちです。 |
| ③周囲との比較・ 見栄のプレッシャー | 同僚のライフスタイルに合わせ、高級腕時計や高級ブランド衣類、車といった嗜好品への支出が積み重なり、無自覚に生活水準(固定費・変動費)が跳ね上がっていきます。 |
| ④キャッシュフローの 混同 | 学会費や人脈作りの交際費といった「自己投資」に加え、将来に向けた資産形成(積立投資など)自体が目先のキャッシュを圧迫し、気づけば手元資金が枯渇する罠です。 |
3. FPが伝授する「手取り最大化」と真の富裕層への4つの戦略
この状況を打破し、真の富裕層へと到達するためには、以下の4つの対策を並行して進める必要があります。- 対策①固定費の「見える化」と優先順位の明確化: まずは住居費や保険料などの固定費を見直しましょう。家計の基礎となる支出構造を可視化し、優先順位をつけて整理することがすべての出発点です。
- 対策②税制優遇制度の徹底活用: ふるさと納税、iDeCo、新NISAといった国の優遇制度の枠は、確実かつ戦略的にフル活用して手取りの流出を防ぎます。
- 対策③高属性を活かした「不動産投資」による節税: 勤務医や看護師など医療従事者ならではの社会的信用を活かして収益物件を取得し、減価償却費を計上することで所得圧縮を図る方法もあります。ただし、空室や大規模修繕、金利上昇などのリスクコントロールは必須です。
- 対策④長期ライフプランのシミュレーション: 「何歳までに、いくら必要なのか」を客観的な数値に落とし込み、場当たり的ではない盤石な返済・資産運用計画を構築します。
4. よくある質問(FAQ)
Q1. 年収2,000万円なのに、なぜ「余裕がない」と感じる人が多いのですか?
A. 税金や社会保険料で額面の半分近くが差し引かれる一方、住居費・教育費・交際費といった支出も年収に比例して膨らみやすいためです。手取りベースでの家計管理ができていないと、額面の高さに見合った余裕を感じにくくなります。Q2. 手取りを増やすために、まず何から始めればよいですか?
A. まずはふるさと納税・iDeCo・新NISAといった税制優遇制度を使い切ることが基本です。これらは特別な知識や時間をかけずに始められ、手取りの流出を防ぐ効果が期待できます。Q3. 高所得者は不動産投資による節税を必ず行うべきですか?
A. 必須ではありません。減価償却を活用した所得圧縮には空室・金利上昇・修繕費などのリスクが伴うため、ご自身のキャッシュフローやリスク許容度を踏まえ、専門家に相談した上で慎重に判断することをおすすめします。まとめ:高所得の優位性を活かし、計画的な資産構築を
年収2,000万円という額面は、あくまで資産形成の「スタートライン」に立つための強力なチケットに過ぎません。そのチケットをどう使い、手取りを最大化して真の富裕層へとステップアップするかは、皆様の戦略次第です。ご自身の高い属性と信用力を最大限に活かしたマネープランを、今日から見直してみましょう。この記事を書いた人
