医療従事者向け 30年家賃保証サブリースの5つのデメリット
日夜、患者様の命と健康を守るために過酷な現場でご尽力されている現役医療従事者の皆様、本当にお疲れ様です。
激務をこなす傍ら、重い税負担への対策(節税)や将来の資産形成として、不動産投資に関心を持つ医師や看護師の方は数多くいらっしゃいます。しかし、ファイナンシャルプランナー(FP)として数多くの相談事例を見てきた立場から申し上げると、高所得で多忙な医療従事者こそ、不動産会社の営業ターゲットになりやすいという「不都合な真実」があります。
結論から言えば、「30年家賃保証」「空室リスクなし」という言葉は、賃料が将来にわたって一切下がらないことを意味しません。この記事では、よくある事例をもとに、サブリース契約の仕組みと見落としがちな5つのデメリット、そして後悔しない資産形成の考え方をFPの視点から解説します。
この記事でわかること
- 「家賃保証」という言葉の法的な本当の意味と、賃料が下がる仕組み
- 医療従事者がサブリースの営業ターゲットになりやすい2つの理由
- 契約前に必ず確認すべきサブリースの5つのデメリット
- 後悔しない不動産投資・資産形成のための3つの処方箋
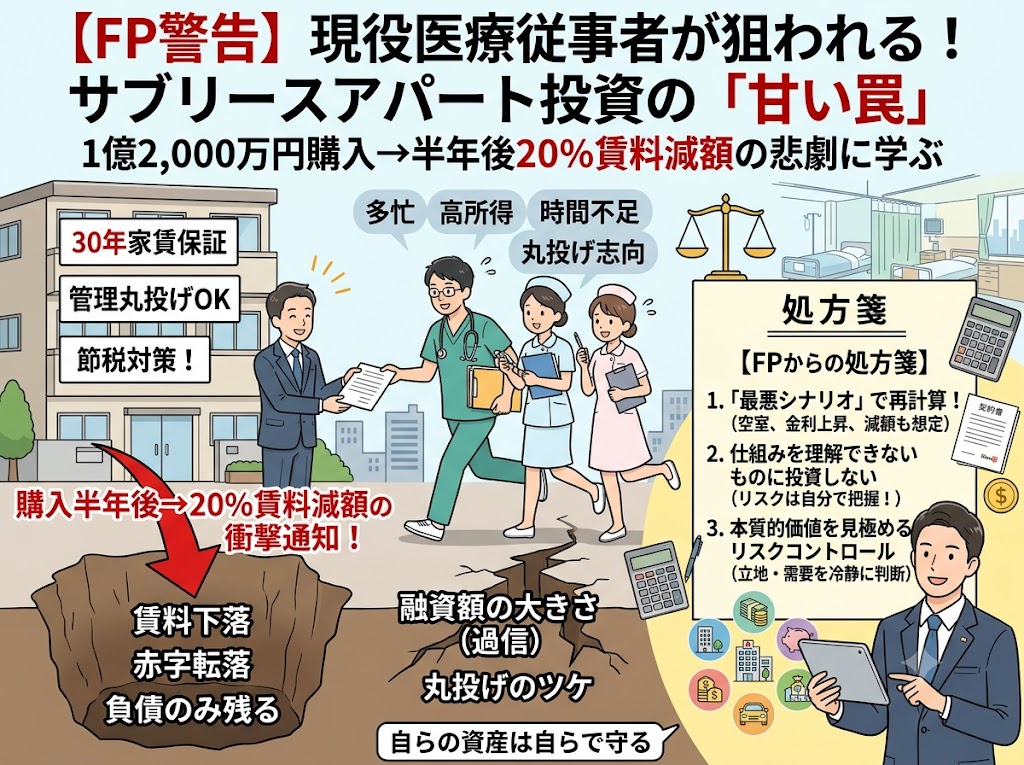
1. よくあるケースに学ぶ:1億2,000万円の一棟アパート購入、わずか半年後に起きた誤算
まずは、多忙な高所得会社員によく見られるケースをご紹介します(複数の相談事例をもとにした一例です)。50代のAさんは将来の私的年金代わりとして、1億2,000万円の一棟アパートをフルローンで購入しました。決め手となったのは、営業担当者が強く推した「30年間の家賃保証(サブリース契約)」と「管理はすべてお任せ」という条件でした。
「毎月確実に利益が出る」というシミュレーションを信じて疑わなかったAさんですが、購入からわずか半年後、サブリース会社から一枚の通知が届きます。そこには、「周辺相場の変化(下落)」を理由とする『賃料20%減額の請求』が記載されていました。
手出し不要のはずが、毎月のキャッシュフローが大幅な赤字に転落。1億円を超える負債だけが残り、想定していたライフプランが大きく狂ってしまったのです。
2. サブリース(家賃保証)の仕組みを正しく理解する ー「保証」の本当の意味
2-1. 「30年保証」でも家賃が下がることがある法的な理由
サブリースとは、不動産会社(サブリース会社)がオーナーから物件を一括で借り上げ、入居者に転貸する仕組みです。オーナーは空室の有無にかかわらず一定の賃料を受け取れるため「保証」と呼ばれますが、借地借家法では、借主(この場合はサブリース会社)に「経済事情の変動などにより家賃が不相当となったときは、賃料の減額を請求できる権利」が認められています。つまり、契約期間が30年であっても、その間ずっと同じ家賃が保証されるわけではなく、周辺相場の下落や空室率の上昇があれば、会社側から減額を求められる可能性が契約上組み込まれているのです。
2-2. オーナー側からは解約しにくい「非対称な契約構造」
借地借家法は、賃借人(サブリース会社)を保護する目的の法律であるため、オーナー側(賃貸人)からの中途解約には「正当な事由」が必要とされ、簡単には認められにくい一方、サブリース会社側からの家賃減額請求や、契約更新時の条件変更は行いやすい構造になっています。この”非対称性”を理解しないまま契約すると、「保証されているはずなのに、こちらの意向だけでは条件を見直せない」という事態に陥りかねません。
3. なぜ医療従事者ほどサブリースの罠にはまりやすいのか
先述のようなケースは、決して他人事ではありません。特に医療従事者の方々は、以下の2つの理由からこの罠にはまりやすい傾向があると考えられます。
- 圧倒的な時間不足による「丸投げ志向」: 投資の勉強や物件管理に時間を割けないため、「手間いらず」「すべて代行します」という言葉を好んでしまう心理が働きやすくなります。
- 高所得による過信と「融資枠の大きさ」: 医療従事者は金融機関からの属性評価が極めて高く、1億円を超えるような高額な一棟物件であっても、比較的ローンが引けてしまいます。この「融資枠の大きさ」が、判断を誤った際のマイナス(赤字)幅を致命的なものに膨らませてしまうのです。
4. 契約前に必ず確認したい、サブリースの5つのデメリット
「家賃保証」「空室リスクなし」という言葉の裏側には、契約書を読み込まないと気づきにくい注意点が存在します。代表的な5つを整理しました。
- ①賃料減額請求のリスク: 前述の通り、周辺相場や空室状況によって、契約期間中でも賃料の減額を求められる可能性があります。
- ②免責期間の存在: 新築時や入居者退去後の一定期間、サブリース会社からの賃料支払いが発生しない「免責期間」が設けられている契約が一般的です。
- ③修繕費用がオーナー負担になるケース: 建物の維持・修繕費用は、契約内容によってはオーナー負担とされることが多く、想定外の出費が発生することがあります。
- ④中途解約のしにくさと違約金: オーナー側から契約を解約しようとすると、正当事由の立証や違約金の支払いが必要になる場合があります。
- ⑤サブリース会社自体の経営リスク: サブリース会社が撤退・倒産した場合、家賃保証そのものが機能しなくなり、オーナーが直接管理や入居者対応を迫られる可能性があります。
これらは「サブリースは絶対に避けるべき」という結論を意味するものではありません。仕組みとリスクを正しく理解したうえで契約するかどうかを判断することが重要です。
5. 医療従事者が後悔しない資産形成を行うための「3つの処方箋」
多忙な皆様が安全に資産形成を進めるための処方箋は以下の3つです。
| FPからの処方箋 | 具体的なアクションとマインドセット |
|---|---|
| ①「最悪のシナリオ」で 再計算する |
「常に満室、家賃不変」という前提の計画を鵜呑みにしてはいけません。空室率の上昇や金利上昇、賃料減額といった負荷をかけた厳密なシミュレーション(ストレステスト)を、契約前に必ず行いましょう。 |
| ②仕組みが理解できない ものには投資しない |
管理業務をアウトソースすること自体は悪くありませんが、賃料減額の条件や解約条項といった法的なリスクは必ずご自身で契約書を確認してください。中身を理解せずに契約印を押すのは避けるべきです。 |
| ③本質的な価値を見極める リスクコントロール |
表面的な「保証」という言葉に頼るのではなく、立地・賃貸需要・築年数といった物件そのものの「本質的な価値」を冷静に判断する視点を持ちましょう。借入金(レバレッジ)に依存しすぎない、堅実なポートフォリオ構築が重要です。 |
6. よくある質問(FAQ)
Q1. サブリース契約は絶対に避けるべきですか?
A. サブリース自体が一律に悪いわけではなく、管理の手間を減らせるメリットもあります。重要なのは「保証」という言葉を鵜呑みにせず、賃料減額の条件や解約条項を契約前に正確に理解した上で判断することです。
Q2. 「30年家賃保証」なのに、なぜ家賃が下がることがあるのですか?
A. 借地借家法上、サブリース会社には経済事情の変動に応じて賃料の減額を請求できる権利が認められているためです。契約期間の長さと、賃料が変わらないことは、法的には別の話であると理解しておく必要があります。
Q3. 医療従事者が不動産投資で失敗しないために、まず何をすべきですか?
A. まずは営業担当者のシミュレーションを鵜呑みにせず、空室率上昇や賃料減額を織り込んだ「最悪のシナリオ」で自分自身で再計算してみることです。契約書の重要事項説明を読み込み、不明点は契約前に必ず確認しましょう。
まとめ:他責思考を捨て、自らの資産は自らで守る
投資の世界において、「ラクして確実に儲かる」「すべて任せて安心」という話は基本的に存在しません。本業で多忙を極める医療従事者の皆様だからこそ、金融リテラシーを高め、業者任せにしない主体的な資産管理が求められます。大きな決断をする前に、ぜひ一度立ち止まり、第三者である専門家の意見を仰ぐようにしてください。
悪質な不動産投資スキームの回避法や、医療従事者の高い属性を正しく安全に活用した堅実なポートフォリオ構築について、さらに専門的な知見を得たい方に向けた個別相談会を実施しております。詳細はお問い合わせください。
この記事を書いた人