
医療従事者向け 日経平均10万円時代の複数収入×資産防衛術
日夜、患者様の命と健康を守るために過酷な現場でご尽力されている医療従事者の皆様、本当にお疲れ様です。
「日経平均10万円」という言葉を、ニュースやSNSで目にする機会が増えてきました。実際にその水準にいつ到達するか、あるいは到達するかどうかを断定することは誰にもできません。しかし本当に重要なのは、水準そのものよりも「物価も資産価格も緩やかに上昇し続ける時代に入った」という構造変化のサインだという点です。
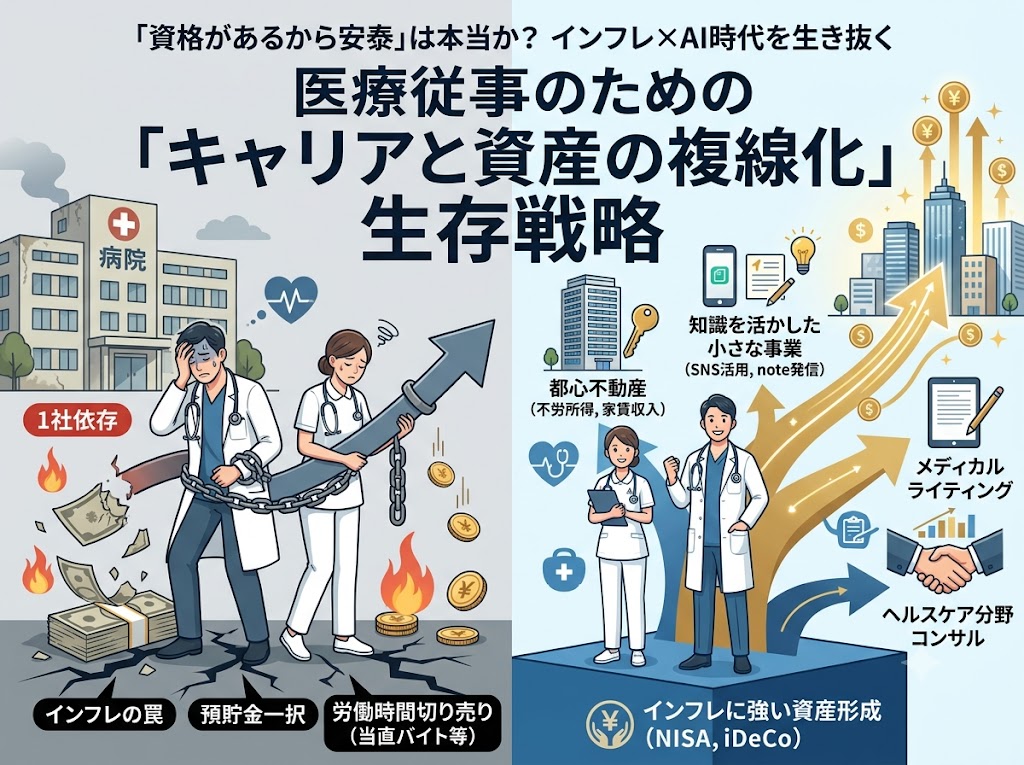
そしてもう一つ見逃せないのが、AI技術の急速な普及による働き方の変化です。医療系国家資格を持っていれば「一生食いっぱぐれることはない」「一つの病院に勤め上げれば老後も安泰」と考える方は少なくありません。しかし、ファイナンシャルプランナー(FP)の視点から見ると、ご自身の「労働力」と「1つの勤務先」だけに依存する”昭和型モデル”は、インフレとAIが同時進行する現代において、静かにリスクを高めています。
本記事では、年収500万円以上の現役医療従事者の皆様に向けて、「資産」と「キャリア」を複線化し、インフレ×AI時代を生き抜くための具体的な生存戦略を解説します。
この記事でわかること
- 「日経平均10万円」時代が示す、インフレ・資産価格上昇・AIによる仕事の変化という3つの構造変化
- 「資格・終身雇用」に依存する”昭和型モデル”に潜むリスク
- 預貯金だけでは資産が目減りする理由と、新NISAなどによる資産防衛の考え方
- 体力に依存しない「複数収入」を作るための3つの方向性と、実践ロードマップ
1. 「日経平均10万円」時代が示す3つの構造変化
「日経平均10万円」という数字自体は象徴的なものにすぎず、そこに到達する時期や実現の可否を断定的に予測することはできません。大切なのは、この言葉が語られる背景にある次の3つの構造変化を理解しておくことです。
1-1. モノの値段が上がり続ける「インフレ」の定着
原材料費や人件費の上昇を背景に、物価が緩やかに上がり続ける状態が続いています。現金や預貯金を「安全資産」として置いておくだけでは、その実質的な購買力は年々目減りしていきます。
1-2. 金融資産の価格が中長期的に上昇しやすい環境
企業収益や配当の拡大、資金の株式市場への流入などを背景に、株式や投資信託といった資産の価格は短期的な上下を繰り返しながらも、中長期的には上昇してきた歴史があります(過去の実績が将来の成果を保証するものではありません)。現金だけを保有することは、こうした資産価格の上昇局面から取り残されるリスクとも言えます。
1-3. AIによる「単純作業・定型業務」の代替
医療の現場でも、画像診断の一次読影支援や電子カルテの記録補助、問診・事務作業の自動化など、AIの活用範囲は着実に広がっています。医師や看護師など専門職の”判断”そのものがすぐに代替されるわけではありませんが、定型的な業務や単純作業から優先的にAI・システム化が進むことは、多くの業界で共通する傾向です。「資格」や「経験年数」だけに安住せず、AIと共存しながら自分の専門性をどう発揮していくかという視点が、これからのキャリアには欠かせません。
2. “昭和型モデル”の崩壊 ー 「資格・1つの勤務先」だけに依存するリスク
医療系国家資格を持っていれば「一生食いっぱぐれることはない」「一つの病院に勤め上げれば老後も安泰」と考える方は少なくありません。しかし、ご自身の「労働力」と「1つの勤務先」だけに収入源を依存する構造は、インフレとAIが同時進行する時代においては次のようなリスクを抱えています。
| 比較項目 | 昭和型モデル | これからの生存戦略モデル |
|---|---|---|
| 収入源 | 1つの勤務先からの給与のみ | 給与+資産収入+副次的な事業収入など複数の柱 |
| 資産形成 | 預貯金中心・退職金頼み | 預貯金+新NISA・不動産などインフレに強い資産の保有 |
| キャリア観 | 資格・年功序列に安住 | 専門性×発信力×AIリテラシーの掛け合わせ |
夜勤や当直、日々の業務に追われる医療従事者の皆様は、どうしてもお金の管理に割く時間が少なくなり、苦労して稼いだ給与を「とりあえず普通預金に放置」してしまいがちです。しかし、時間が経つほどお金の実質的な価値が下がりやすいインフレ環境では、この”預貯金一択”という選択そのものが、意図せずリスクを取っていることに他なりません。資産を守るためには、現預金だけでなく、新NISAなどを活用して株式や投資信託といった資産へ一部シフトしていく視点が重要になります。
3. キャリアの複線化 ー 体力に依存しない「複数収入」を作る3つの方向性
医療従事者の収入アップの手法といえば、「他院での当直や外来バイト」が一般的です。しかし、これはご自身の「労働時間と体力の切り売り」に過ぎず、年齢とともにいずれ限界を迎えます。だからこそ、体力に依存しない「複数のキャッシュフロー」を持つことが重要です。
方向性1:信用力を活かした「現物資産」の構築
医療従事者の強みの一つは、金融機関からの社会的信用力の高さです。この強みを活かし、長期的な資産価値と安定した賃貸需要が見込めるエリアでの不動産投資を通じて、労働に依存しない家賃収入(キャッシュフロー)の柱を検討することも一つの選択肢となります(不動産投資には空室・金利上昇・価格下落などのリスクも伴うため、ご自身の資金計画に応じた慎重な検討が必要です)。
方向性2:専門知識を活かした「小さな事業」の展開
医療現場での高度な専門知識を、病院内だけに留めておくのはもったいない時代です。SNSやブログを通じてヘルスケア情報や知見を発信し、メディカルライティングや医療監修、コンサルティングなど、ご自身が主体となる小さな事業を育てることで、病院の給与以外の収入源と新たな居場所を確保できます。
方向性3:AI時代に価値が高まる「専門性の掛け合わせ」
AIが定型業務を代替していく時代だからこそ、「医療の専門知識」×「AIリテラシー」×「発信力」を掛け合わせた人材の希少価値は高まっていきます。たとえば、AIツールを活用した情報発信の効率化や、デジタルヘルス領域の知見を身につけることは、本業にも副次的な活動にも活かせるスキルです。資格そのものより、専門性をどう組み合わせ、どう発信していくかが差別化のポイントになります。
4. 医療従事者のための「複数収入×資産防衛」実践ロードマップ
多忙な毎日の中でも取り組みやすいよう、始めやすい順にステップを整理しました。
- STEP1:家計と資産の棚卸し ー 給与口座に眠っている現預金の割合を確認し、生活防衛資金(生活費の3〜6ヶ月分の目安)以外の余剰資金を把握する。
- STEP2:新NISAなど非課税制度の活用を検討 ー 忙しくても続けられる「自動積立」の仕組みを整え、インフレに強い資産へ余剰資金の一部を振り分ける。
- STEP3:自分の専門性を発信する小さな一歩 ー SNSやブログでの情報発信など、リスクの小さいところから「もう一つの収入源・居場所」の種をまいておく。
- STEP4:不動産などの現物資産を情報収集 ー すぐに実行しなくても、信用力を活かせる選択肢として情報収集を始め、専門家に相談できる状態を整えておく。
5. よくある質問(FAQ)
Q1. 「日経平均10万円」は本当に実現するのですか?
A. 特定の水準や時期を断定的に予測することはできません。重要なのは水準の的中よりも、物価や資産価格が緩やかに上昇し続ける前提で、現預金だけに偏らない資産形成を考えておくことです。
Q2. 医療従事者はAIに仕事を奪われてしまいますか?
A. 医療現場における専門的な判断や患者対応がすぐに代替されるとは考えにくいですが、記録作成や画像の一次確認といった定型業務からAI活用が進む可能性は高いといえます。資格に安住せず、AIと共存しながら専門性を発揮する視点を持つことが大切です。
Q3. 複数収入や不動産投資は、忙しい医療従事者でも本当に始められますか?
A. すべてを一度に始める必要はありません。まずは新NISAの自動積立設定など、時間をかけずに続けられる仕組みから着手し、余力が出てきた段階で情報発信や不動産などの選択肢を検討するという段階的な進め方がおすすめです。
まとめ:今こそ「1社依存」から抜け出し、変化への一歩を
これからの時代は、社会の変化を「不安視する」のではなく、「選択肢(自由度)が増した」とポジティブに捉える視点が大切です。一つの病院や資格にすがりつくのではなく、金融資産の構築、不動産を通じた収入源の検討、そしてSNSを活用した個人の発信など、今すぐ始められるアクションはたくさんあります。
ご自身の体力と時間をすり減らす働き方から一歩距離を置き、「資産」と「キャリア」の複線化(マルチトラック化)を図ることで、本当の意味での経済的な安心と選択肢の広さを手に入れていきましょう。
医療従事者の強力な「信用力」を活かした都心不動産投資の考え方や、本業の隙間時間で実践できる新NISA・情報発信の活用術について、より具体的な戦略をお伝えする個別勉強会を開催しております。詳細はお問い合わせください。
この記事を書いた人
