
医療従事者向け 日銀金利1.0%据え置きが家計に与える影響と対策
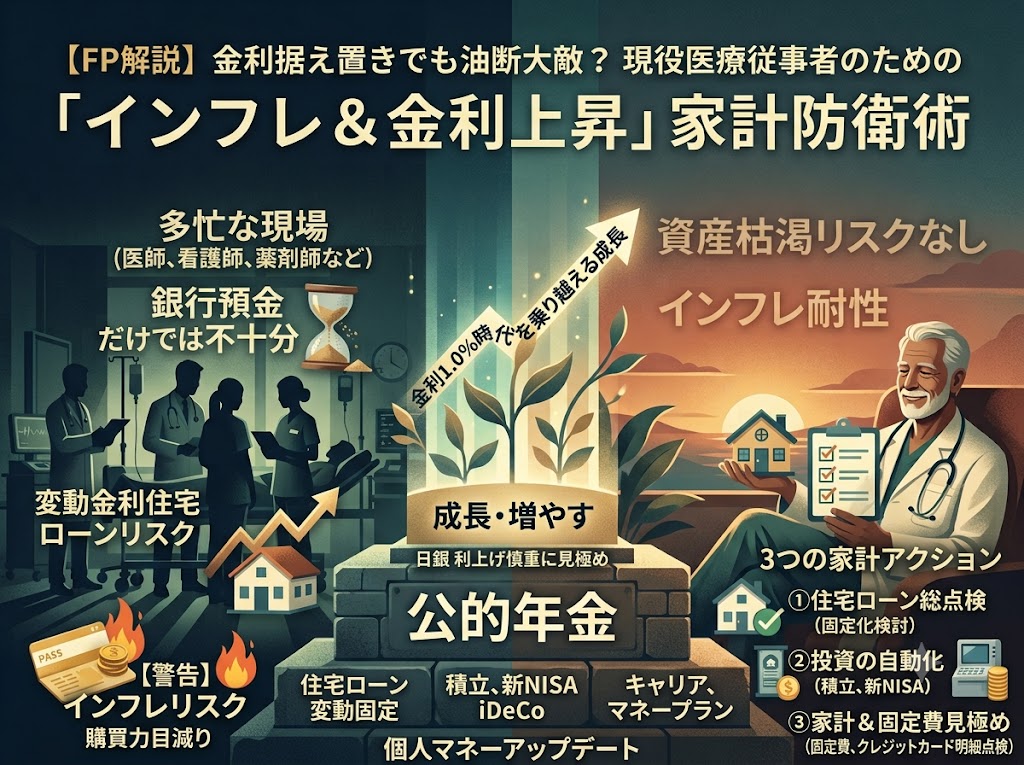
日々、患者様の「命」と「健康」を守るため、夜勤や当直、緊急対応など過酷な現場で支えてくださっている医療従事者の皆様、毎日本当にお疲れ様です。
日銀は7月31日の金融政策決定会合で、政策金利を1.0%程度に据え置くことを決定しました。多忙な日々の中でこのニュースを耳にし、「金利はすぐには上がらないから大丈夫だ」と安心された方もいらっしゃるかもしれません。
しかし、ファイナンシャルプランナー(FP)の視点から言えば、その楽観視は禁物です。結論から言うと、今回の「据え置き」は金利上昇局面の”停止”ではなく”一時停止”に過ぎません。前回6月に利上げが実施されたばかりであり、市場では「さらに利上げが必要」と考える声が約75%に達しています。日々のシフトや研修に追われてお金の動きに無頓着になりがちな今こそ、静かに進行する「金利がある世界」への変化に備える絶好のタイミングです。
本記事では、年収500万円以上で住宅ローンや資産形成に本腰を入れ始めた現役医療従事者の皆様に向けて、今回の金利据え置きが家計に与える具体的な影響と、今すぐ実践すべき防衛策を、FPの視点から数字とともに解説します。
この記事でわかること
- 日銀の政策金利据え置きの背景と、今後も続く「金利がある世界」のリスク
- 変動金利の住宅ローンや預金が受ける具体的な影響(試算例つき)
- 多忙な医療従事者でも今日から始められる「3つの家計防衛アクション」
- 高い社会的信用力を活かした住宅ローン戦略とNISA・iDeCo活用のポイント
1. 日銀「政策金利1.0%程度据え置き」の背景と、終わらない「金利がある世界」
日銀が金利据え置きを選んだ背景には、原油高に伴う物価上昇(インフレ)リスクや、実質賃金への影響などを「慎重に見極める」という意図があります。しかし、会合で反対票を投じた審議委員が「新たな局面に入った」と指摘したように、日本は長く続いたゼロ金利から「金利がある世界」への本格的な移行期にあります。市場関係者の間でも「年内にもう一段の利上げが必要」との見方が全体の約7割に達しており、今回の据え置きは”打ち止め”ではなく”一時停止”と捉えるのが妥当です。
医療従事者の皆様の家計において最も警戒すべきは、物価上昇によって「せっかく働いて得た給与や預金の『実質的な価値(購買力)』が目減りしていくこと」、そして「住宅ローンをはじめとする借入コストが今後も緩やかに上昇し続けること」の二つです。
| 環境の変化 | 医療従事者の家計にもたらすリスクとFPの視点 |
|---|---|
| インフレ(物価上昇) | 銀行の普通預金金利は依然として0.1〜0.2%程度にとどまり、物価上昇スピードに金利が追いつかないため、現金・預金の実質的な価値は目減りし続けます。 |
| 金利上昇トレンド | 医療従事者は社会的信用力が高く、高額な住宅ローンを「変動金利」で組んでいるケースが多い傾向にあります。今後の金利上昇トレンドは毎月の返済負担を直撃します。 |
| 相対的な資産目減り | 現金比率が高いほど、インフレによる「実質目減り」の影響を強く受けます。資産の一部を株式・投資信託などインフレに強い資産へ振り分ける必要性が高まっています。 |
2. 「金利のある世界」が医療従事者の家計に与える具体的な影響
2-1. 変動金利の住宅ローン ー 金利+1%で返済額はどう変わるか(試算例)
都心の好立地マンションや戸建てを、高い信用力を背景に多額の住宅ローンで購入されている医療従事者の方は少なくありません。ここで、借入残高3,000万円・残り返済期間30年・元利均等返済という条件で、金利が変動した場合の毎月の返済額を試算してみましょう(あくまで一定の条件を置いた概算試算であり、実際の返済額は金融機関や契約条件により異なります)。
- 金利0.5%の場合:毎月の返済額 約89,700円
- 金利1.5%(+1%上昇)の場合:毎月の返済額 約103,500円
この試算では、金利がわずか1%上昇しただけで毎月の返済負担が約13,800円、年間では約16万円増加する計算になります。忙しさを理由に契約時のままローンを放置している方は、一度「金利が1〜2%上昇したら家計はどうなるか」というストレス・テストを行っておくことを強くおすすめします。
2-2. 預金・現金保有の「実質目減り」リスク
普通預金の金利が0.1〜0.2%程度にとどまる一方、物価上昇率がそれを上回って推移すれば、口座の残高という「数字」は変わらなくても、そのお金で買えるモノやサービスの量、つまり「実質的な購買力」は年々減っていきます。当直や夜勤で忙しく、給与口座に現金を置きっぱなしにしがちな医療従事者ほど、この”見えない目減り”に気づきにくい点に注意が必要です。
3. 現役医療従事者が今すぐとるべき「3つの家計防衛アクション」
「金利1.0%時代」の到来を見据え、多忙な現役世代の医療従事者がいますぐ点検すべき3つのアクションを、実践しやすい順に整理しました。
-
① 住宅ローンの総点検(変動金利 vs 固定金利):
高い信用力を活かして、都心好立地の不動産やマイホームを多額の住宅ローンで所有されている方は多いはずです。金利上昇リスクはくすぶり続けています。現時点で家計のキャッシュフローにどの程度の余力があるか、金利が1〜2%上昇した場合の返済シミュレーションを一度ストレス・テストしておきましょう。固定金利への借り換えや、繰上げ返済の余力があるかもあわせて確認しておくと安心です。 -
② 忙しいからこそ「自動化」されたインフレ対策を仕込む:
インフレから資産を守るためには、株式や投資信託など「インフレに強い資産」を保有することが鉄則です。日中のシフトや診療中にチャートを確認する時間がない医療従事者こそ、新NISAやiDeCoを活用した「毎月自動で積立が完了する仕組み(ほったらかしポートフォリオ)」を今すぐにセットアップすべきです。 -
③ 自らの家計収支を「慎重に見極める」時間を確保する:
日銀が経済への影響を「慎重に見極めて」いるように、ご自身の「毎月の貯蓄率」や「固定費の無駄」を点検しましょう。医療現場で患者様のバイタルや検査データを定期的にチェックするように、多忙を理由に放置しがちなクレジットカードの明細や家計の健康状態を、最低でも半年に一度はスクリーニングすることが重要です。
4. 医療従事者ならではの「強み」を活かした資産形成のポイント
医療従事者は、社会的信用力の高さから住宅ローンや各種融資の審査で有利になりやすいという特徴があります。この強みは裏を返せば「金利上昇局面で影響を受けやすい借入額になりがち」というリスクと表裏一体です。だからこそ、借入(住宅ローン)と資産形成(NISA・iDeCo)の両輪を、金利環境の変化に合わせて定期的に見直す視点が欠かせません。
特に、繰上げ返済に資金を回すか、新NISAでの積立投資に資金を回すかで悩む方は多いですが、判断の目安の一つは「住宅ローン金利」と「期待できる運用利回り」の比較です。金利が低い変動金利のローンを抱えている場合は、無理に繰上げ返済を急ぐより、非課税メリットのある新NISAでの長期積立を優先する余地も十分にあります。ご自身の金利タイプ・残高・年齢・リスク許容度に応じて、FPと一緒にバランスを点検することをおすすめします。
5. よくある質問(FAQ)
Q1. 日銀が政策金利を据え置いたら、住宅ローン金利はすぐには上がりませんか?
A. 政策金利の据え置きは「今回は追加の利上げを見送った」という意味であり、金利が下がったわけではありません。変動金利型の住宅ローンは短期金利の動向に連動するため、次回以降の会合で利上げが行われれば、遅れて返済額に影響が及ぶ可能性があります。
Q2. 忙しくて家計の見直しをする時間がありません。何から始めればよいですか?
A. まずは住宅ローンの金利タイプ(変動か固定か)と現在の残高を確認するだけでも構いません。そのうえで、新NISAの積立設定など「一度設定すれば自動で続く仕組み」から着手すると、多忙な中でも無理なく家計防衛を進められます。
Q3. 預金だけで資産を守るのは危険ですか?
A. 預金は元本割れしない安心感がある一方、物価上昇率が預金金利を上回る局面では、資産の実質的な価値が目減りします。生活防衛資金は預金で確保しつつ、余剰資金の一部を新NISAなどでインフレに強い資産に振り分けることが、FPの視点からは望ましいバランスと考えられます。
まとめ:医療スキルとともに、個人マネーのアップデートを
今後も日銀の政策決定や総裁会見などにより、金融政策の方向性が市場を動かしていきます。医療の現場では常に最新のエビデンスや技術のアップデートが求められますが、それと同じように「個人のマネーリテラシーのアップデート」も現役世代の医療従事者には必須です。
「金利1.0%時代」の到来をただ恐れるのではなく、ご自身の家計と保有資産のバランスを見直し、より豊かなキャリア&ライフプランを築く好機へと変えていきましょう。
医療従事者の強みである高い社会的信用力や安定収入を活かした住宅ローン戦略や、多忙な業務を邪魔しない新NISA×公的年金のハイブリッド資産防衛について、さらに専門的な知見を得たい方に向けた個別勉強会を開催しております。詳細はお問い合わせください。
この記事を書いた人
