
【FP解説】患者の「もしも」に寄り添う医療従事者こそ知っておきたい。「公的年金×NISA」ハイブリッド防衛術
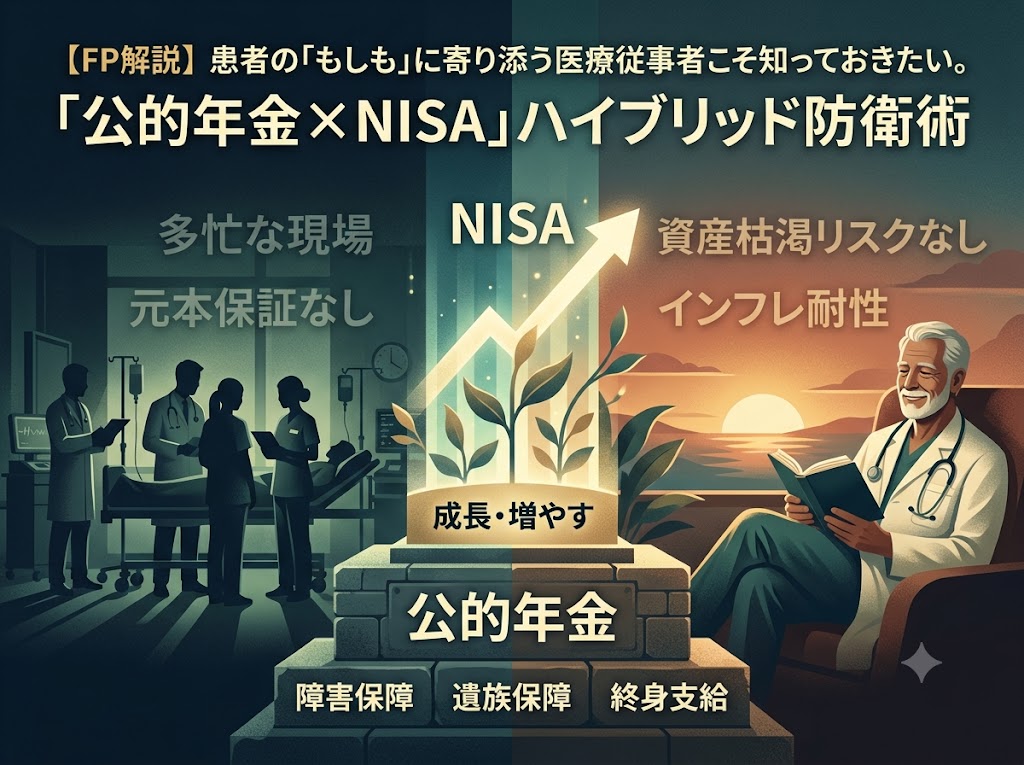
日々、患者様の「身体の健康」や「命」と真摯に向き合い、過酷な現場を支えてくださっている医療従事者の皆様、毎日本当にお疲れ様です。
多忙な業務の合間にSNSやニュースを見ていると、「NISAがあれば公的年金は不要」「これからは自己責任の時代」といった極端な意見を目にすることがあるかもしれません。しかし、ファイナンシャルプランナー(FP)の視点から言えば、それは大きな間違いです。
本当にすべての老後・現役時代のリスクを「NISA(投資)」だけでカバーできるのでしょうか?今回は、医療の現場で「人生のリアルなリスク」に直面している皆様に向けて、公的年金とNISAを組み合わせた現実的な最適解をご提案します。
1. 現場で「万が一」を見るあなただから響く、公的年金「現役世代の保障」
日々、患者様の予期せぬ病気やケガに直面している医療従事者の皆様だからこそ、「明日は我が身」というリスクを誰よりもリアルに実感されているはずです。
公的年金を「老後のための貯金」とだけ捉えていると、その真の価値を見誤ります。公的年金は、病気やケガで働けなくなった時の「障害年金」や、万が一の事態で遺された家族を守る「遺族年金」という、強力な社会保険(保障)機能を持っています。
| リスクへの対応 | NISA(投資信託等)の場合 | 公的年金の場合 |
|---|---|---|
| 本人の高度障害・死亡時 | その時点での「口座の評価額(残高)」までしか引き出せず、相場暴落時と重なると資産が目減りする。 | 要件を満たせば、残高に関係なく「障害年金」や「遺族年金」として定期的かつ長期的な保障が受けられる。 |
NISAはあくまで「自分の資産の範囲内」でしかリスクに対応できませんが、公的年金は互助の仕組みであるため、想定外の事態に対する防波堤として機能します。
2. 人生100年時代、医療従事者自身の「長生きリスク」と「インフレ」に備える
健康寿命や生存率のデータを身近に扱っている皆様だからこそ、ご自身の老後が予想以上に長くなる可能性も想像できるでしょう。自分があと何年生きるか分からない中で、NISAや預貯金だけを取り崩す生活には、常に「資産が底を突く(枯渇する)恐怖」が付きまといます。
- 終身支給の安心感: 公的年金は、何歳まで長生きしても死亡するまで支給が続く「終身支給」です。これは個人の投資では決して真似できない最大のメリットです。
- 物価・賃金スライド: NISAのように株式市場の乱高下リスクに怯えることなく、世の中の物価や賃金の上昇にある程度連動して支給額が改定されるため、インフレ耐性も備えています。
3. 多忙な本業を邪魔しない「公的年金×NISA」のハイブリッド設計
NISAは高い収益性が期待できる一方で、元本保証はなく、市場の暴落局面では資産が減少するリスクがあります。医療のプロとして目の前の命に向き合い、本業に集中するためにも、仕事中に投資の数字やチャートに一喜一憂するような事態は絶対に避けたいところです。
この二つの役割分担は、徹底したボディメイクや健康管理の構造によく似ています。公的年金は、鶏胸肉やブロッコリー、オートミールを毎食計量して摂取するような「日々の強固なベースライン(土台となる栄養)」です。これがあるからこそ、生命線が崩れません。一方のNISAは、週3〜4回のペースで胸、背中、脚といった部位別のトレーニングを行い、積極的に筋肉(資産)を大きくスケールアップさせていくための手段です。
どちらか一方に偏るのではなく、「社会保険として、終身・インフレ対策・現役保障を担う公的年金」を崩れないベースとし、「長期で資産を増大させるためのNISA」をその上に乗せる。この役割の違いを理解したハイブリッドな資産設計こそが、多忙な医療従事者にとっての最適解となります。
患者様の「もしも」を守る皆様ご自身の未来を守るため、公的年金のポテンシャルを最大限に引き出す戦略(繰下げ受給など)や、本業に影響を出さないNISAのほったらかしポートフォリオ構築について、さらに専門的な知見を得たい方に向けた個別勉強会を開催しております。詳細はお問い合わせください。
この記事を書いた人
