
公務員の家計管理 安定収入でも家計が苦しくなる人に共通する点
監修
宮﨑 裕太 (2級ファイナンシャル・プランニング技能士、宅地建物取引士、一種証券外務員)
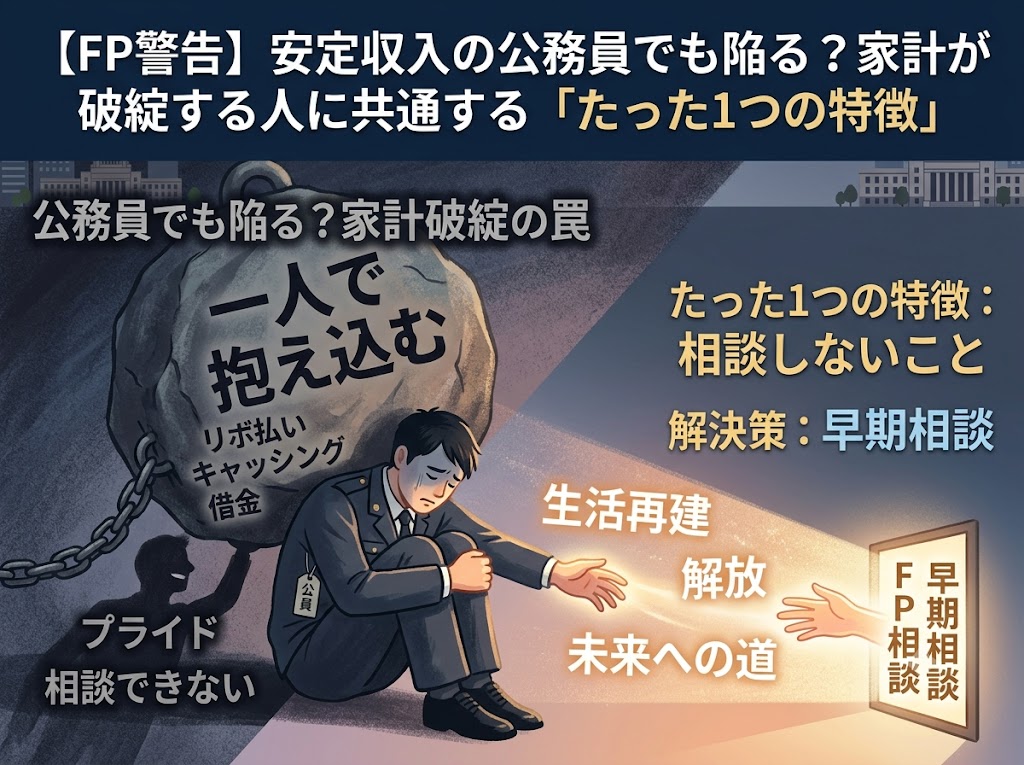
1. 破綻は「無計画」から始まるわけではない
多重債務に陥り家計が破綻してしまう人は、最初から無計画に借金や浪費を重ねているわけではありません。実は、家計が少し苦しくなったときに「今月だけ、あと少しなら大丈夫」と一歩を踏み出してしまうことが、破綻への大きな転機となっているのです。 実際の相談事例として、年収480万円の中堅層の方でも、複数の消費者金融からの借入が160万円に達し、毎月の返済額が10万円を超えてしまったケースがあります。最初は「今月の支払いは数千円で済むから」と軽い気持ちでリボ払いを選んだことで得たその場しのぎの安心感が、気づけば借入を「日常的な解決策」へと変えてしまったのです。 特に公務員の方は金融機関からの信用力が非常に高いため、クレジットカードのキャッシング枠やカードローンの限度額がすぐに数百万円単位まで引き上げられやすい傾向にあります。この「高い信用力」が、借金を自分の資産だと錯覚させてしまう危険な要因となります。2. 現実から目を背けさせる「プライド」という壁
家計が苦しくなり、厳しい現実を突きつけられても、「ブラックリストに載りたくない」「おまとめローンで金利を下げれば何とかなるはずだ」と、すぐには現状を受け入れられない方が多くいます。真面目で社会的な信用を重んじる公務員の方ほど、「まだ自分は大丈夫」と信じたい気持ちから現実から目を背けてしまうのです。 これは、ストイックなボディメイクの過程で、日々の食事(鶏胸肉やブロッコリーなど)のグラム単位での徹底した管理をおろそかにしているにもかかわらず、「このサプリ(おまとめローン)を飲めばなんとかなるはず」と根本的な生活改善から目を背けるのと全く同じです。仮に銀行のおまとめローンの審査が通ったとしても、返済期間が延びるだけで根本的な解決にはなりません。カードの限度額は自分の財布のお金ではなく、単なる「借金」であるという現実を直視する必要があります。3. 踏みとどまれる人と破綻する人の「たった1つの違い」
家計の危機において、踏みとどまれる人とそうでない人の違いは「たった一つ」です。 それは、「自分の限界を素直に認め、早い段階で専門家に相談できるかどうか」です。| 破綻してしまう人 | 踏みとどまれる人 |
|---|---|
| 「まだ借りられる」「あと1回だけ」という思い込みを手放せず、一人で借金を抱え込み自転車操業を続ける。 | 自分の限界を素直に認め、傷が浅いうちに専門家に相談し、債務整理や抜本的な家計見直しに踏み切る。 |
まとめ:一人で抱え込まず、まずは専門家へ
もし今、今月の支払いを乗り切るために別のカードを使おうとしているなら、まずは一度立ち止まってください。借金は一人で抱え込むほど、解決が難しくなってしまいます。 公務員という恵まれた安定した環境にあっても、リボ払いやキャッシング、あるいはその高い信用力を狙ったワンルームマンション投資の営業など、負債を抱える罠は日常に潜んでいます。早めに限界を認め、専門家へ相談すること。その一歩こそが生活を立て直す本当の第一歩となります。 もし少しでも収支に不安を感じたら、安易な借入に頼る前に、私たちFPや専門家へ早めにご相談ください。専門家と一緒にお金の計画を見直してみませんか
収入や家族構成、将来の予定によって、取るべき対策は変わります。迷ったときは、ファイナンシャルプランナーなどの専門家と一緒に、ご自身の数字で確かめてみてください。
マネーパスポートでは、ファイナンシャルプランナーへの無料相談を受け付けています。無料相談を予約する
マネーパスポートの公式LINEでは、新しい記事などをお知らせしています。公式LINEを友だち追加する
監修 宮﨑 裕太(2級ファイナンシャル・プランニング技能士、宅地建物取引士、一種証券外務員)
この記事を書いた人
