
【FP警鐘】現役公務員も要注意!退職金4,000万円でも安心できない「老後のリアル」と資産管理
日々、国や地域社会を支えるために最前線でご尽力されている現役公務員の皆様、本当にお疲れ様です。
公務員として働く皆様は、将来の安定した年金制度やまとまった退職金があることから、「自分たちの老後は比較的安心だろう」と楽観視されている方も多いかもしれません。しかし、ファイナンシャルプランナー(FP)の視点からお伝えすると、公務員であっても老後の資金計画における油断は禁物です。
今回は、最新の公的データと実際に起きた元公務員の事例をもとに、現役時代から直視しておくべき「老後資金の現実」について解説します。
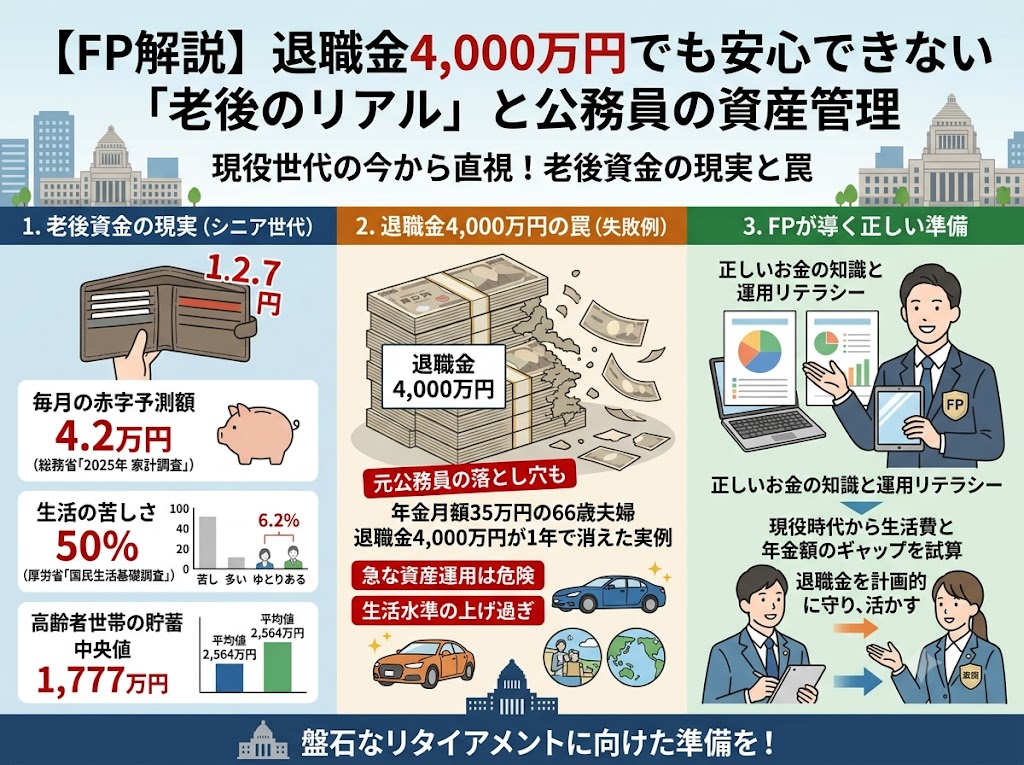
1. 年金だけでは毎月4.2万円の赤字。高齢者のリアルな家計事情
まず、現在のシニア世代が直面している厳しい現実をデータで見てみましょう。
| 調査項目(出典) | 現状のデータと実態 |
|---|---|
| 高齢者の生活感 (厚労省「2025年 国民生活基礎調査」) |
生活に「ゆとりがある」と感じている高齢者はわずか6.2%にとどまり、半数にあたる世帯が生活の苦しさを感じています。 |
| 毎月の家計収支 (総務省「2025年 家計調査」) |
65歳以上の夫婦のみの無職世帯では、毎月およそ4万2,000円の赤字が発生しています。年金収入だけでは生活費を賄いきれず、不足分は貯蓄を取り崩しているのが現実です。 |
2. 「貯蓄4,000万円」のゆとり層。しかし元公務員の落とし穴も
同調査において、世帯主が65歳以上の二人以上世帯の平均貯蓄額は2,564万円、中央値は1,777万円となっています。一部の富裕層が平均を引き上げているため、実感に近いのは中央値(1,777万円)の方でしょう。
一方で、老後にゆとりがあると考えられる「貯蓄4,000万円以上」を保有する世帯も21.1%存在します。公務員の方は手厚い退職金を受け取ることが多いため、この「上位2割のゆとり層」に入れる可能性は十分にあります。しかし、だからといって安泰というわけではありません。
【FPが直面した衝撃の事例】
実は、「真面目に生きてきたのに…」と後悔する元公務員の事例が報告されています。年金月額35万円を受け取る66歳の元公務員夫婦が、合計4,000万円もの退職金を定年後わずか1年で失ってしまったというケースがあり、FP業界からも強い警鐘が鳴らされています。
3. 退職金の「お金の置き場所」には細心の注意を
60歳を超えてからの資産は、「現役時代からの貯蓄」「退職金」「相続資産」の3本柱が基本となります。特に、老後資金の要となる「退職金」はこれまでに手にしたことのない大きな金額になるため、そのお金の置き場所や運用方法でつまずく人が後を絶ちません。
- 急な資産運用は危険: 退職を機に、経験のないハイリスクな資産運用(一括投資など)を急に始めることは非常に危険です。
- 生活水準のコントロール: 気が大きくなって高額な消費を繰り返したり、現役時代以上の生活水準に引き上げてしまうと、4,000万円という大金であっても一瞬で底をつきます。
まとめ:現役世代の公務員が今すぐ始めるべきこと
「退職金があるから大丈夫」という過信は捨てましょう。年金だけでは毎月赤字になりやすい構造だからこそ、退職金を含めた貯蓄をいかに計画的に守り、活かすかが、老後の安心を大きく左右します。
現役世代の公務員の皆様は、大きな資産を手にする定年前の「今」から、老後の生活費と年金額のギャップ(毎月の赤字予測額)を冷静に試算しておくことが大切です。正しいお金の知識と運用リテラシーを身につけ、盤石なリタイアメントに向けた準備を始めていきましょう。
この記事を書いた人
