
貯蓄1000万円でも家計カツカツ?公務員の新NISA活用法
1. 貯蓄1000万円は「余裕がある」の証拠にならない理由
まず、貯蓄1000万円という金額が世間的にどの水準にあるのかを確認しましょう。- 金融広報中央委員会の「家計の金融行動に関する世論調査」(二人以上世帯)では、金融資産保有額の平均値は1000万円前後、中央値は400万円前後で推移する年度が多く見られます。
- このため貯蓄1000万円は「平均値に近い、あるいはやや上回る」水準に位置づけられ、決して少ない金額ではありません。
- ただし、この数値は調査年によって変動します。最新の数値は日本銀行や金融広報中央委員会の公表資料でご確認ください。
2. なぜ「カツカツ」に感じるのか?年収600万円台世帯の支出構造
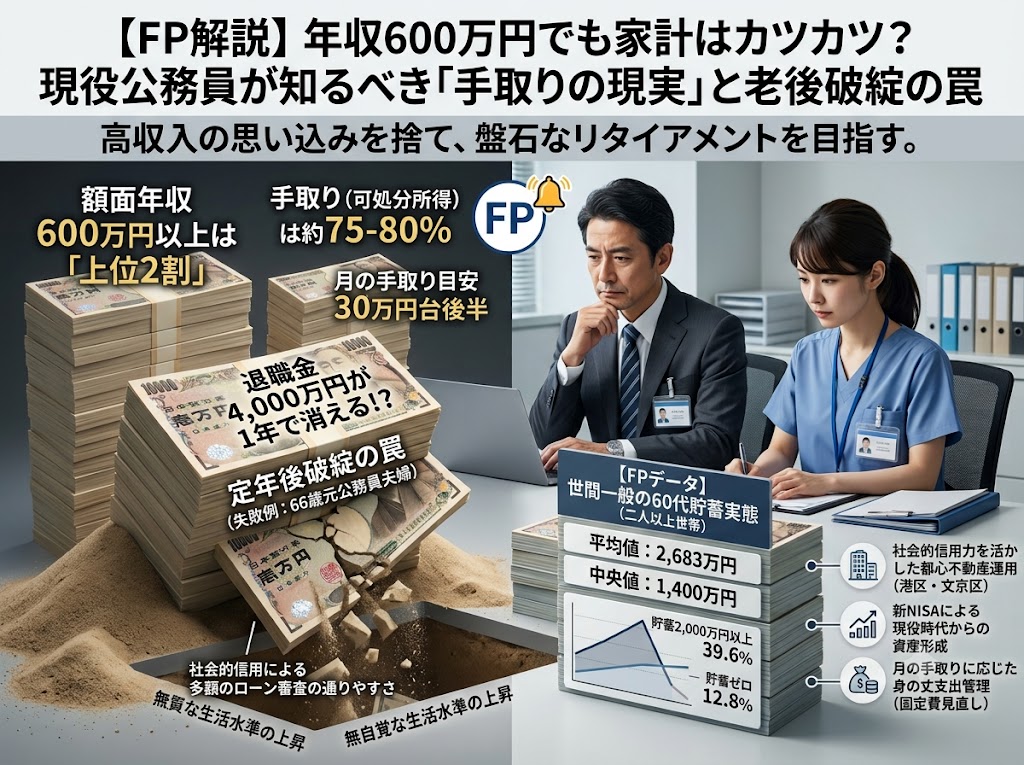
月の手取りが30万円台後半に達する年収600万円台の世帯であっても、余裕を感じにくい理由は主に3つあります。①住宅ローンという「重い固定費」
公務員は社会的信用が高く、多額の住宅ローンを組みやすい傾向があります。都心の人気エリアで審査が優位に働きやすい強みがある一方、無自覚に生活水準を上げてしまい、毎月の家計がカツカツになってしまうケースが後を絶ちません。②教育費のピークと重なるタイミング
子どもの成長とともに教育費は右肩上がりに増加し、特に中学〜大学進学期は家計を大きく圧迫します。貯蓄1000万円の中に「教育資金」としてすでに色がついている分があれば、自由に使える金額はさらに目減りします。③公務員特有の支出
転勤に伴う引っ越し費用や単身赴任コスト、共済会費、地域の付き合いなど、民間企業とは異なる支出項目が発生しやすいことも見落とされがちなポイントです。 【要注意】実際にあった失敗例として、年金35万円の66歳元公務員夫婦が計4,000万円もの退職金を手にしたにもかかわらず、定年後わずか1年でそれが消えてしまったという事例も報告されています。多額のお金を手にしたことによる金銭感覚の狂いは、現役世代のうちからの意識づけでしか防げません。3. 「貯蓄1000万円」の中身を分解してみる
同じ1000万円でも、その中身によって家計の余裕度は大きく変わります。以下のように「使える資産」と「実質固定化された資産」に分けて考えてみましょう。| 資産の性質 | 内容の例 | 実質的な自由度 |
| 生活防衛資金 | 生活費6か月〜1年分の現金 | 低い(いざという時専用) |
| 住宅ローン頭金・教育資金の色つき貯蓄 | 使途があらかじめ決まっている預金 | 低い |
| 保険の積立部分 | 学資保険・養老保険等の解約返戻金相当 | 中程度(解約控除あり) |
| 純粋な余裕資金 | 使途を決めていない預金・投資資産 | 高い |
| 経過年数 | 額面 | 実質価値(2%インフレ想定) |
| 10年後 | 300万円 | 約246万円 |
| 15年後 | 300万円 | 約223万円 |
| 20年後 | 300万円 | 約202万円 |
4. 新NISAという選択肢:制度の基本をおさらい
2024年から始まった新NISAは、公務員の資産形成とも相性の良い制度です。まず基本を確認しましょう。- つみたて投資枠:年間120万円まで
- 成長投資枠:年間240万円まで(つみたて投資枠と併用可)
- 生涯非課税保有限度額:合計1,800万円
- 非課税保有期間:無期限
- 運用益・分配金が非課税(通常約20%課税される部分が非課税に)
月5万円を積み立てた場合のシミュレーション
毎月5万円を新NISAで積み立てた場合、将来いくらになるかを年利3%・5%で試算しました(税引き後の運用益非課税を前提とした単純な将来価値計算であり、将来の運用成果を保証するものではありません)。| 積立期間 | 積立元本 | 年利3%での資産額 | 年利5%での資産額 |
| 10年 | 600万円 | 約700万円 | 約780万円 |
| 15年 | 900万円 | 約1,138万円 | 約1,342万円 |
| 20年 | 1,200万円 | 約1,646万円 | 約2,064万円 |
5. 貯蓄1000万円の一部を新NISAに振り分けたら?
仮に、貯蓄1000万円のうち「当面使う予定のない300万円」を新NISAで一括運用に回した場合と、そのまま現金で持ち続けた場合を比較してみましょう(一括投資を想定した単純な将来価値シミュレーションであり、実際は価格変動リスクがあります)。| 経過年数 | 現金のまま(実質価値・2%インフレ想定) | 新NISAで運用(年利3%) | 新NISAで運用(年利5%) |
| 10年後 | 約246万円 | 約403万円 | 約489万円 |
| 15年後 | 約223万円 | 約467万円 | 約624万円 |
| 20年後 | 約202万円 | 約542万円 | 約796万円 |
6. 公務員ならではの注意点・制度の使い分け
公務員が資産形成を考えるうえで、押さえておきたいポイントを整理します。iDeCoとの使い分け
公務員(共済組合加入者)のiDeCo(個人型確定拠出年金)は、拠出限度額が月額2万円(年間24万円)と会社員より低く設定されています。新NISAと併用し、所得控除メリットのあるiDeCoと非課税運用がメインの新NISAをバランスよく使い分けることが重要です。財形貯蓄・共済貯金との比較
財形貯蓄や共済貯金は給与天引きで手軽に継続できる一方、金利は預金に近い水準にとどまることが一般的です。「使う時期が決まっている資金」は財形・共済貯金、「長期で増やしたい資金」は新NISAという役割分担を意識しましょう。生活防衛資金は必ず現金で確保
新NISAはあくまで長期運用が前提です。まずは生活費6か月〜1年分程度を現金で確保したうえで、余裕資金を投資に回すという順番を崩さないことが、暴落時にも慌てず継続するための鍵になります。自分でできるチェックリスト
- 自分の「手取り額」を正確に把握できているか
- 貯蓄1000万円のうち、使途が決まっている金額と自由に使える金額を分けて把握しているか
- 生活防衛資金(生活費6か月〜1年分)を現金で確保できているか
- 新NISAのつみたて投資枠を毎月一定額で活用できているか
- iDeCoや財形貯蓄など、他制度との役割分担ができているか
よくある質問(FAQ)
Q. 貯蓄1000万円あれば、投資はしなくても大丈夫ではないですか?
A. 金額としては十分な水準ですが、現金・預金中心のままだとインフレによる実質目減りのリスクがあります。生活防衛資金を確保したうえで、余裕資金の一部を新NISAなどで運用し、実質的な購買力を維持・向上させることが選択肢のひとつになります。Q. 新NISAはいくらから始められますか?
A. 金融機関によっては月100円〜1,000円程度の少額から積立設定が可能です。まずは無理のない金額から始め、家計に余裕が出たタイミングで増額する方法もあります。Q. 公務員は副業扱いになるため投資はできないのでは?
A. 新NISAやiDeCoといった資産運用は、公務員の副業制限(兼業規定)の対象にはなりません。株式・投資信託の保有や運用は資産運用であり、労務の提供を伴う副業とは扱いが異なります。ただし個別の疑問がある場合は所属先の服務規程をご確認ください。Q. 一括投資と積立投資、どちらが良いですか?
A. 一括投資はタイミングによる価格変動の影響を受けやすく、積立投資は購入時期を分散することで値動きのリスクを平準化しやすいという特徴があります。まとまった資金がある場合でも、時間分散を意識して複数回に分けて投資する方法も検討に値します。まとめ
貯蓄1000万円という数字だけを見れば、決して少ない金額ではありません。しかし年収600万円台の公務員世帯で家計がカツカツに感じられる背景には、住宅ローンや教育費といった支出構造に加え、資産の多くが「使えない状態」で固定化されていたり、現金・預金のままインフレで実質目減りしていたりする事情があります。まずは自分の資産を「使える/使えない」で仕分けし、生活防衛資金を確保したうえで、新NISAを活用して余裕資金を計画的に増やしていく——この地道な一歩が、将来の家計の余裕につながります。専門家と一緒に将来の計画を立ててみませんか
公務員の強みである安定した収入・信用力を活かした資産形成や、新NISAを活用して現役時代から無理なく進める資産運用について、さらに実践的な知見を得たい方に向けた個別勉強会を開催しております。詳細はお問い合わせください。この記事を書いた人
