
60代の貯蓄3000万円以上は何%?夫婦の年金額も解説
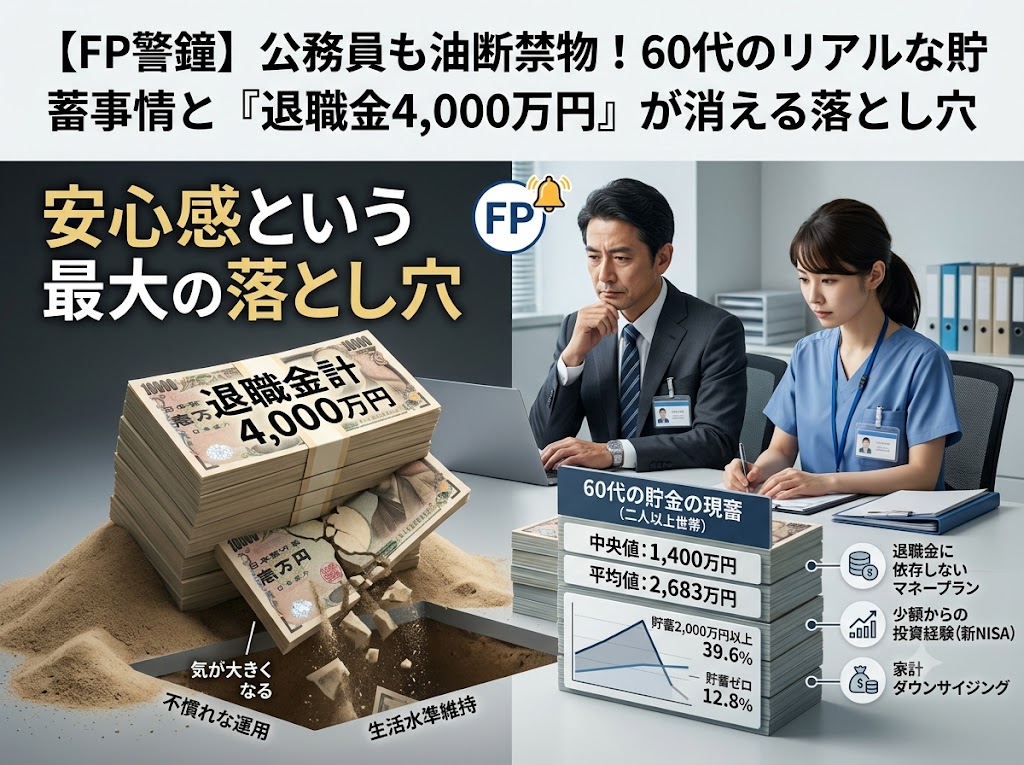
60代の貯蓄額のリアル|3,000万円以上の世帯は何%?
結論として、60代で貯蓄3,000万円以上を保有する世帯は全体の27.2%にとどまり、多数派ではありません。金融経済教育推進機構(J-FLEC)が公表した「家計の金融行動に関する世論調査(2025年)」(二人以上世帯)のデータを見てみましょう。| 指標 | 金額・割合 |
| 金融資産保有額(平均値) | 2,683万円 |
| 金融資産保有額(中央値) | 1,400万円 |
| 貯蓄2,000万円以上の世帯 | 39.6% |
| うち貯蓄3,000万円以上の世帯 | 27.2% |
| 貯蓄を持たない(ゼロ)世帯 | 12.8% |
夫婦の年金はいくら?男女差と世帯パターン別の目安
結論として、公的年金の平均額には男女で大きな差があり、この差は夫婦それぞれの年金額を考えるうえで見落とせないポイントです。| 年金の種類 | 平均月額の目安 |
| 厚生年金(男性の平均) | 約16万円台 |
| 厚生年金(女性の平均) | 約10万円台 |
| 国民年金(基礎年金・満額目安) | 約6万円台 |
| 夫婦2人のモデル世帯(会社員の夫+専業主婦の妻) | 月額20万円台 |
年金保険料はいつまで払うのか?
結論として、国民年金保険料は原則20歳から60歳までの40年間、厚生年金保険料は加入している職場で働き続ける限り、原則70歳まで支払うことになります。| 年金の種類 | 保険料を支払う期間の目安 |
| 国民年金 | 原則20歳から60歳までの40年間(480ヶ月) |
| 厚生年金 | 厚生年金適用の職場で働いている間(原則70歳まで加入可能) |
| 国民年金の任意加入制度 | 60歳から65歳まで、未納期間を埋めるために任意で加入できる制度 |
公務員夫婦が知っておきたい年金・貯蓄の3つのポイント
①共済年金は厚生年金に一元化されている
2015年10月の被用者年金一元化により、公務員が加入していた共済年金は厚生年金に統一されています。年金額の計算方法も会社員と同様の仕組みになっているため、一般的な厚生年金の統計を自分の見込み額の参考にすることができます。②配偶者が第3号被保険者か共働きかで世帯年金額が大きく変わる
配偶者が専業主婦(夫)で国民年金(第3号被保険者)のみの場合と、配偶者も厚生年金に加入して共働きを続けてきた場合とでは、世帯全体の年金額に大きな差が生まれます。どちらのパターンに近いか、早めに把握しておきましょう。③「平均」ではなく「自分の見込み額」で老後設計をする
統計上の平均値や中央値はあくまで目安です。実際の年金見込み額は「ねんきん定期便」や「ねんきんネット」で確認でき、貯蓄状況も家計簿や資産一覧表で正確に把握することが、老後設計の第一歩になります。60代までにやっておきたい貯蓄・年金の備えチェックリスト
- 夫婦それぞれの「ねんきん定期便」で年金見込み額を確認したことがある
- 現在の金融資産の合計額を、家族全体で正確に把握している
- 退職金をあてにしすぎず、現役時代からの積立で資産形成を進めている
- 年金の受給開始年齢や繰下げ受給の仕組みを理解している
- 60代以降も働く場合の厚生年金加入・保険料負担について確認している
よくある質問(FAQ)
Q. 60代で貯蓄3,000万円以上ある世帯はどのくらいの割合ですか?
A. 二人以上世帯を対象とした調査(2025年)では、60代で貯蓄3,000万円以上を保有する世帯は27.2%です。約4世帯に1世帯程度であり、多数派ではありません。年度によって数値は変動するため、最新のデータは公式の調査結果でご確認ください。Q. 夫婦の年金額は男女でどのくらい差がありますか?
A. 厚生年金の平均月額は、男性が女性よりおおむね5〜6万円程度高い傾向にあります。女性は非正規雇用や専業主婦期間の影響で厚生年金の加入期間・報酬水準が男性より低くなりやすいことが主な理由です。Q. 年金保険料は何歳まで払う必要がありますか?
A. 国民年金は原則20歳から60歳までの40年間です。厚生年金は、厚生年金適用の職場で働いている限り、原則70歳まで保険料を支払うことになります。Q. 公務員は共済年金があるので厚生年金の統計は関係ないのでは?
A. 2015年10月の被用者年金一元化により、共済年金は厚生年金に統一されています。そのため、厚生年金の統計データは公務員の年金見込み額を考えるうえでも参考になります。まとめ|「平均」ではなく自分の数字で老後設計を
60代の貯蓄額には大きな二極化があり、3,000万円以上を保有する世帯は全体の3割弱にとどまります。年金額も男女や働き方によって差が大きいため、「公務員だから」「平均並みだから」と安心するのではなく、夫婦それぞれの年金見込み額と家計の資産状況を、現役時代のうちに具体的な数字で把握しておくことが、老後の安心につながる第一歩です。専門家と一緒に将来の計画を立ててみませんか
ご夫婦それぞれの年金見込み額の確認方法や、現役時代からの貯蓄・資産形成の進め方について、さらに具体的な相談をしたい方に向けた個別勉強会を開催しております。職場に気兼ねすることなくご参加いただける内容ですので、ぜひご活用ください。 ※本記事は一般的な情報提供を目的とした内容であり、個別の資産運用や年金受給に関する判断を推奨するものではありません。統計数値や制度は変更・更新される場合があるため、最新の情報は各公式機関でご確認ください。この記事を書いた人
