
老後1億円あっても不幸に?公務員が陥る誤算
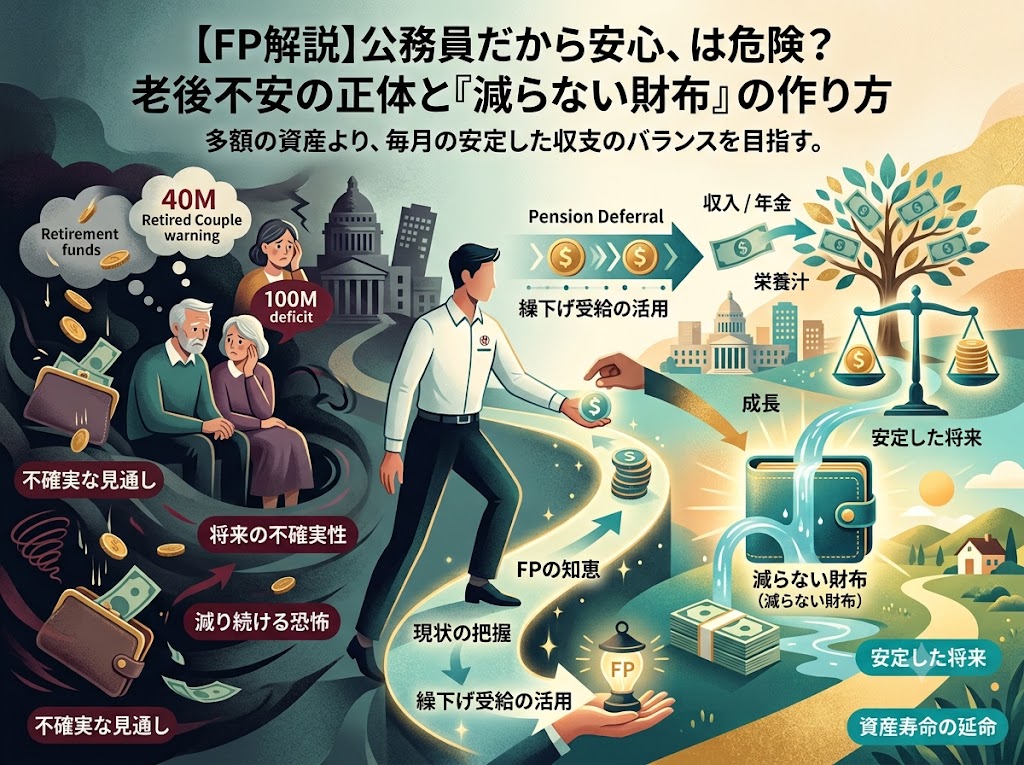
「お金はあるのに不幸」な高齢者に共通する5つの誤算
結論として、資産や年金が十分にあっても不幸を感じてしまう背景には、次の5つの誤算が共通して存在します。誤算①「お金さえあれば安心」という思い込み
実際に、老後資金が1億円あるのに不安で眠れないという高齢女性の事例があります。年間350万円の年金収入がある一方、生活費が年間500万円かかるため、毎年150万円を貯金から取り崩している状態でした。冷静に計算すれば、1億円を毎年150万円ずつ取り崩しても約66年はもつため、数学的には心配のない水準です。しかし人は理屈ではなく、「お金が減る」という現象そのものに強い恐怖を感じる生き物です。資産の総額がどれほど多くても、通帳の残高が確実に減り続ける状態を見ている限り、感情的な不安は消えません。誤算②「仕事を辞めれば自由になれる」という思い込み
現役時代は「早く仕事を辞めてゆっくりしたい」と感じるものですが、実際に肩書きや役割を失うと、大きな喪失感に見舞われる人が少なくありません。特に公務員は、役所内での役職や立場によって自分の存在意義を感じてきた方も多く、定年退職の翌日から「無職の人」になる落差は想像以上に大きいものです。目的や役割を失った状態が続くと、気力の低下や、いわゆる「引退うつ」につながることもあります。誤算③「今の人間関係は定年後も続く」という思い込み
現役時代の人間関係の多くは、実は「職場」という枠組みがあってこそ成り立っています。異動や転勤が多い公務員ほど、地域に根ざした友人関係を築く機会が少なくなりがちで、退職した途端に日常的に話す相手がいなくなってしまうケースも珍しくありません。孤独感は老後の幸福度を左右する大きな要因であることが、さまざまな調査で指摘されています。誤算④「夫婦二人なら安心」という思い込み
定年後は配偶者と過ごす時間が急激に増えます。これまで適度な距離感があった夫婦関係が、四六時中顔を合わせる生活に変わることで、思わぬストレスが生まれることもあります。長年連れ添った夫婦であっても、お互いの生活リズムや役割分担を事前にすり合わせておかないと、老後の関係悪化につながりかねません。誤算⑤「健康にはずっと自信がある」という思い込み
仕事という「強制的に体を動かす機会」がなくなることで、退職後に急激に活動量が減る人は少なくありません。健康は老後の幸福度を支える土台であるにもかかわらず、現役時代は忙しさを理由に後回しにされがちな資本でもあります。老後の幸福度を決める「3つの資本」
結論として、老後を豊かに過ごせるかどうかは、「経済資本」だけでなく「社会関係資本」「生きがい資本」を含めた3つのバランスで決まります。公務員は現役時代、経済資本と役職由来の社会関係資本には恵まれやすい一方で、退職と同時にその両方を失いやすいという特徴があります。| 資本の種類 | 内容 | 公務員が陥りやすい偏り |
| 経済資本 | 貯蓄・退職金・年金などのお金の基盤 | 制度が手厚いため、意識せずとも一定水準は確保されやすい |
| 社会関係資本 | 家族・友人・地域とのつながり | 職場中心の人間関係に偏り、退職と同時に失われやすい |
| 生きがい資本 | 役割・目的意識・打ち込める活動 | 「役職」に生きがいを依存していると、退職後に空白が生まれやすい |
「減らない財布」をつくる家計管理の基本
結論として、資産額の大きさにかかわらず、老後の経済的な安心を得るための最大のキーワードは「収支のバランス」です。年金などの定期収入で生活費がまかなえる「減らない財布」の状態を作ることができれば、資産を取り崩す不安からは解放されやすくなります。 現役時代のうちから、現在の収入と支出を整理して老後の生活費のベースラインを把握しておくこと、そして本来の年金額だけでは生活費に届かないことが予想される場合には、年金の受給開始を遅らせる「繰下げ受給」を選択肢に入れておくことも、収支を安定させるための有効な工夫のひとつです。現役時代からできる「資産以外の資本」を育てる3つの習慣
①職場以外のコミュニティに時間とお金を投資する
地域の活動やサークル、趣味の集まりなど、職場の肩書きが通用しない場での人間関係を、現役時代のうちから少しずつ築いておきましょう。退職後に慌てて新しいコミュニティを探すよりも、はるかに負担が小さくなります。②「役職」ではなく「個人」としての生きがいを見つける
役職や立場に紐づいた達成感だけでなく、個人として打ち込める趣味や学び、社会貢献活動などを見つけておくことが、退職後の空白を埋める土台になります。50代のうちに複数の候補を試しておくと安心です。③健康資本への先行投資を始める
定期的な運動習慣や健康診断の見直しは、体力に余裕のある現役時代から始めるほど効果的です。健康を損なってからでは、経済資本や社会関係資本があっても十分に活かせません。誤算チェックリスト|老後の幸福度セルフチェック
以下の項目に多く当てはまるほど、老後の幸福度を脅かす誤算を抱えている可能性があります。- 老後資金の金額は把握しているが、毎月の収支は具体的に計算したことがない
- 職場以外で定期的に会う友人・知人がほとんどいない
- 趣味や打ち込んでいることを聞かれても、仕事以外にすぐ答えられない
- 配偶者と定年後の生活リズムについて具体的に話し合ったことがない
- 運動習慣がなく、健康診断の結果を後回しにしがちである
よくある質問(FAQ)
Q. 資産が多いのに不安になるのはなぜですか?
A. 人は資産の総額よりも、「収支が黒字か赤字か」「残高が減っているかどうか」という日々の変化に強く反応する心理的な傾向があるためです。総額よりも毎月・毎年の収支バランスを整えることが、安心感につながります。Q. 公務員は退職後の人間関係で苦労しやすいのですか?
A. 異動や転勤を経験することが多い職業のため、地域に根ざした人間関係が薄くなりやすい傾向があります。現役時代のうちから、職場以外のコミュニティとの接点を持っておくことが対策になります。Q. 生きがいは退職してから探せばよいのではないですか?
A. 退職後に一から探し始めると、時間はあっても行動のきっかけをつかみにくくなることがあります。50代など体力・気力に余裕のある時期に複数の候補を試しておくことをおすすめします。Q. 「減らない財布」と資産運用はどちらを優先すべきですか?
A. どちらか一方ではなく、両輪で考えることが基本です。まずは毎月の収支を把握して「減らない財布」に近づけたうえで、余裕資金を新NISAなどで運用し、収支の安定と資産の成長を並行して目指すのが現実的です。まとめ|老後を豊かにするのは金額ではなく「バランス」
公務員という安定した職業であっても、退職金や年金といった「経済資本」だけに安心してしまうと、社会関係資本や生きがい資本の不足という誤算に、退職後になって初めて気づくことになりかねません。老後を豊かに過ごすための本当の鍵は、資産の金額そのものではなく、経済・人間関係・生きがいという3つの資本のバランスを、現役時代のうちから整えておくことにあります。専門家と一緒に将来の計画を立ててみませんか
公務員の強みである手厚い年金制度をベースにした「減らない財布」づくりのためのキャッシュフロー表作成や、資産以外の資本も含めた総合的な老後設計について、さらに専門的な知見を得たい方に向けた個別勉強会を開催しております。職場に気兼ねすることなくご参加いただける内容ですので、ぜひご活用ください。 ※本記事は一般的な情報提供を目的とした内容であり、個別の資産運用や生活設計を推奨するものではありません。制度や統計的な知見は変更・更新される場合があるため、最新の情報は公的機関等でご確認ください。この記事を書いた人
