
公務員の定年後、無収入を防ぐ残る・転職術【65歳】
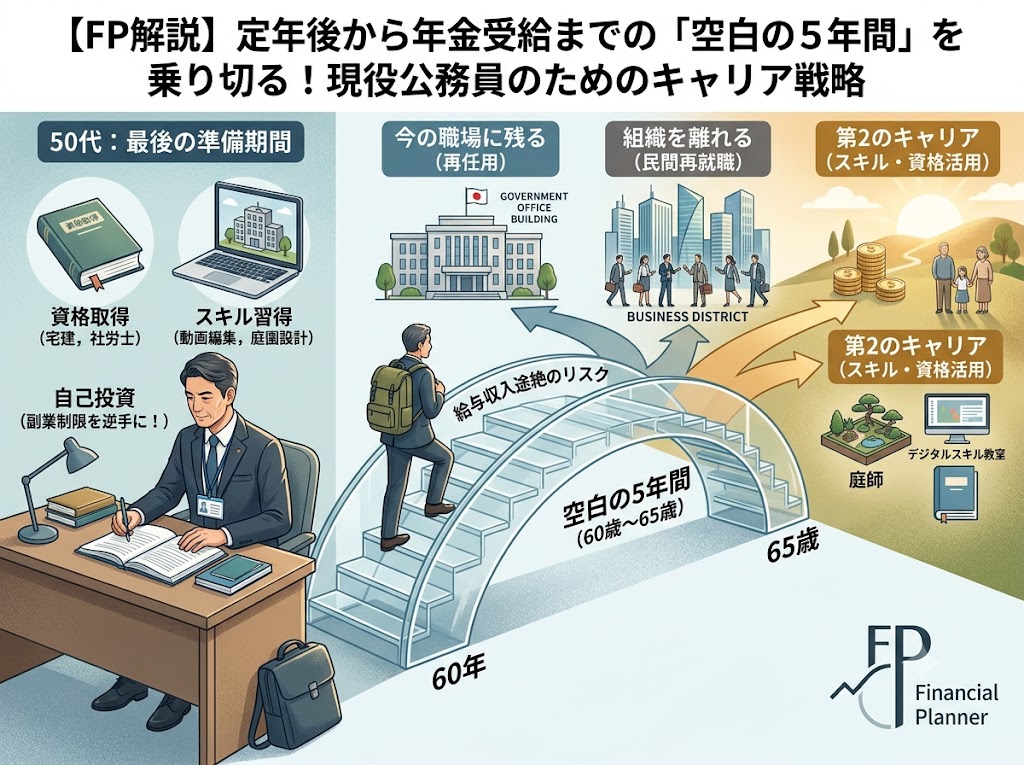
公務員の定年はいつ?「65歳定年」への引き上げスケジュール
結論として、公務員の定年年齢は現在、60歳から65歳へ段階的に引き上げられている最中です。2023年度を起点に、2年に1歳ずつ引き上げられ、2031年度に65歳定年が完成する予定です。| 年度 | 定年年齢 |
| 2023・2024年度 | 61歳 |
| 2025・2026年度 | 62歳 |
| 2027・2028年度 | 63歳 |
| 2029・2030年度 | 64歳 |
| 2031年度以降 | 65歳 |
なぜ「空白期間」が生まれるのか?年金受給開始年齢とのズレ
結論として、老齢厚生年金(共済年金は厚生年金に一元化済み)の受給開始年齢は原則65歳であり、定年年齢が段階的に65歳へ近づいている現在も、退職から年金受給までのタイムラグが生じる世代が存在します。 かつては65歳より前でも「報酬比例部分」を早期に受け取れる経過措置がありましたが、男性は昭和36年4月2日以降生まれ、女性は昭和41年4月2日以降生まれの方から、この経過措置が終了し、原則として65歳からの受給に一本化されています。今まさに定年を迎える世代の多くが、この「65歳受給」の対象となっているため、定年退職後から年金受給までの期間の家計収支をどう設計するかが重要な課題になっているのです。選択肢①「今の職場に残る」(再任用・定年前再任用短時間勤務)
結論として、今の職場に残る最大のメリットは「収入の安定性」と「環境変化のストレスの少なさ」です。一方で、給与水準の大幅な低下は避けられません。| 観点 | 内容 |
| メリット | 採用選考の手間がなく、慣れた業務・人間関係の中で働ける。年金や退職手当の手続きも含め、勤務先の制度に沿って安心して進められる。 |
| デメリット | 再任用後は非管理職となり、給与が現役時代より大きく下がるケースが多い。役職や裁量権を失うことへのモチベーション低下も起こりやすい。 |
| 向いている人 | 大きな環境変化を避けたい人、安定した収入を優先したい人、転職活動に時間を割きたくない人。 |
選択肢②「転職する」(民間企業・関連団体等への再就職)
結論として、転職の最大のメリットは「収入や働き方の条件を自分で選べる可能性がある」ことです。ただし、50代からの転職活動には準備期間が欠かせません。| 観点 | 内容 |
| メリット | これまでの行政経験やマネジメント経験を活かし、給与条件や勤務時間の融通が利く職場を選べる可能性がある。新しい環境で裁量を持って働ける。 |
| デメリット | 60歳から動き始めては手遅れになりやすい。転職活動そのものの負担や、採用されるまでの収入の不安定さがリスクとなる。 |
| 向いている人 | 50代のうちから準備できる人、新しい環境への適応に前向きな人、専門性やスキルを活かしたキャリアを築きたい人。 |
選択肢③「資格・スキルを活かした第2のキャリア」という道も
「残る」「転職」以外にも、社会保険労務士や行政書士、ファイナンシャルプランナーなどの資格を取得して独立したり、シルバー人材センターなどを通じて自分のペースで働く道もあります。体力面での負担を抑えながら、経験を社会に還元できる働き方として、50代のうちから情報収集や資格取得の準備をしておく価値があるでしょう。65歳までを無収入にしないための3つの準備
①50代のうちにスキル・資格習得を始める
通信講座や職業訓練、資格取得の勉強は、時間的な余裕がある50代のうちに済ませておくのが理想です。60歳を過ぎてからの学び直しは、体力や気力の面でハードルが上がります。②「在職老齢年金」の仕組みを理解しておく
定年後も働きながら老齢厚生年金を受け取る場合、給与(総報酬月額相当額)と年金月額の合計が一定基準額を超えると、年金の一部または全部が支給停止となる「在職老齢年金」という制度があります。基準額は毎年度見直されており、2024年度は50万円でした。「働きすぎるとかえって年金が減ってしまう」というケースもあるため、働き方を決める際はこの基準額もあわせて確認しておきましょう。③退職金・年金だけに頼らない資産形成を並行する
公務員は退職手当や共済年金といった基盤がありますが、それだけに頼り切るのではなく、現役時代から新NISAやiDeCoなどを活用して資産形成を進めておくことで、65歳までの働き方の選択肢がより自由になります。収入が少ない期間があっても、蓄えがあれば「焦って条件の悪い転職をする」といった事態を避けやすくなります。「残る」か「転職」か、判断のための3つの視点
| 判断軸 | 今の職場に残る | 転職する |
| 収入の安定性 | ◎(ただし水準は下がる) | △(条件次第で上下する) |
| 準備の手間 | ◎(手続きが比較的簡単) | △(50代からの準備が必須) |
| 裁量・自由度 | △(役職を離れることが多い) | ◎(職場や条件を選べる) |
| 環境変化のストレス | ◎(少ない) | △(新しい環境への適応が必要) |
よくある質問(FAQ)
Q. 公務員の定年は今何歳ですか?
A. 2023年度から2年に1歳ずつ引き上げられており、2025・2026年度は62歳です。2031年度には65歳定年が完成する予定です。所属先によって適用開始時期の細かな取り扱いが異なる場合があるため、正確な年齢はご自身の人事担当部署にご確認ください。Q. 再任用後は給与がどのくらい下がりますか?
A. 一般的に、60歳到達後は役職定年により非管理職となり、給与は現役時代の概ね7割程度の水準に設定されるケースが多いとされています。具体的な水準は自治体・省庁や職種によって異なります。Q. 年金は65歳より前には受け取れないのですか?
A. 原則として老齢厚生年金は65歳からの受給となります(繰上げ受給を選択すれば65歳より前から受け取ることも可能ですが、その場合は年金額が生涯にわたり減額されるため慎重な判断が必要です)。Q. 定年後に働くと年金が減らされるって本当ですか?
A. 給与と年金の合計が一定の基準額を超えると、超えた分の年金額が調整される「在職老齢年金」という仕組みがあります。基準額は毎年度見直されるため、働き方を検討する際は最新の基準額を確認しておくことが大切です。Q. 転職するなら何歳から準備すべきですか?
A. 遅くとも50代前半から情報収集やスキルアップを始めることが望ましいとされています。60歳を迎えてから動き始めると、選択肢が限られてしまう可能性が高くなります。まとめ|50代は定年後に向けた「最後の準備期間」
公務員であっても、定年後の収入減や、年金受給開始までのタイムラグは避けられない現実です。50代は、「再任用で残るか」「転職するか」「資格を活かして独立するか」を具体的に検討し、65歳までの働き方を決めるための最後の準備期間といえます。 早めに動き始めるほど選択肢は広がり、65歳までの生活基盤もより強固になります。焦って条件の悪い選択をすることのないよう、今のうちからご自身のライフプランと照らし合わせて検討を始めてみましょう。専門家と一緒に将来の計画を立ててみませんか
定年後の働き方や年金受給までの資金計画、再任用と転職どちらが自分に合っているかなど、より具体的な相談をしたい方に向けた個別勉強会を開催しております。職場に気兼ねすることなくご参加いただける内容ですので、ぜひご活用ください。 ※本記事は一般的な情報提供を目的とした内容であり、個別の進路選択や転職、投資判断を推奨するものではありません。制度は変更される場合があるため、最新の情報は所属先や公的機関の公式情報でご確認ください。この記事を書いた人
