
投資信託を放置するとどうなる?医療従事者が年に1回確かめたい3つのこと
監修
宮﨑 裕太 (2級ファイナンシャル・プランニング技能士、宅地建物取引士、一種証券外務員)
更新日 2026年11月14日
この記事でわかること
- 長期・積立・分散で20年続けた場合、1989年以降のデータでは元本割れのケースはありませんでした(金融庁)。投資信託を持ち続けること自体が悪いわけではありません。
- 一方で、相場の動きで損益は大きく変わります。投資信託を持つ人のうち運用損益がプラスの人は、2024年3月末の約9割から2025年3月末は約6割に下がりました(金融庁)。
- 持ち続けてよいのは、積立・分散・低コストがそろっている場合です。年に1回、コスト・資産の配分・使う時期の3つを確かめましょう。
投資信託を放置するとどうなるのか、夜勤や当直で忙しく、買ったまま見ていない医療従事者の方は気になるのではないでしょうか。結論からお伝えすると、幅広く分散された低コストの投資信託を長く積み立てているなら、頻繁に売買する必要はありません。ただし、年に1回の点検もしない「放置しすぎ」の状態だと、コストの高い商品を持ち続けたり、使う時期の直前に値下がりに気づいたりするおそれがあります。
本記事では、2026年11月時点の金融庁と国民年金基金連合会の情報をもとに、投資信託を持ち続けるときの考え方と、年に1回確かめたいことを解説します。特定の投資信託をすすめるものではありません。
投資信託を放置するとどうなるかが注目される理由
- 投資信託とは、多くの投資家から集めたお金を専門家が株式や債券などに分けて投資する商品のことです。
- 信託報酬とは、投資信託を持っている間、毎日差し引かれる運用や管理の費用のことで、運用管理費用とも呼ばれます。
- リバランスとは、相場の動きで変わった資産の配分を、最初に決めた割合に戻すことです。
金融庁の投資信託の共通KPIに関する分析によると、投資信託を持つ顧客のうち、購入時から運用損益がプラスの人の割合は、2024年3月末時点の約9割から、2025年3月末時点では約6割(全事業者の平均61.4%)に下がりました。同じように持ち続けていても、相場の時期によって損益は大きく変わります。NISAで投資信託を始めた人が増えるなかで、持ち続けてよいのか、見直すべきかを知りたい人が増えています。
医療従事者が確かめたい投資信託を持ち続けるときの注意点
長期・積立・分散の効果
金融庁のNISAのガイドブックによると、資産や地域を分散して積立投資をした場合、5年程度の短い期間では大きな収益が出ることもあれば元本割れになることもありますが、20年という長い期間では収益が安定し、少なくとも1989年以降のデータでは元本割れとなったケースはありませんでした。過去の実績で将来の成果が保証されるわけではありませんが、短期の値動きで売ってしまわないことが、長期投資の前提になります。
ほったらかしと放置しすぎの違い
| 項目 | ほったらかしでよい状態 | 放置しすぎの状態 |
|---|---|---|
| 商品 | 幅広く分散され、コストが低い | 買ったときのまま中身やコストを知らない |
| 積立 | 毎月の積立を続けている | 値下がりのたびに積立を止める |
| 点検 | 年に1回、配分と使う時期を確かめる | 何年も残高を見ていない |
| 使う時期 | 取り崩しの数年前から計画している | 使う直前に値下がりに気づく |
コストの差の試算
| 信託報酬(年) | 10年後 | 20年後 |
|---|---|---|
| 0.2% | 約437万円 | 約1,076万円 |
| 1.0% | 約419万円 | 約985万円 |
| 1.5% | 約409万円 | 約933万円 |
※当サイトの試算。毎月3万円を積み立て、運用利回り年4%から信託報酬を差し引いた利回りで毎月複利計算。元本は10年で360万円、20年で720万円。税金や売買の手数料は考えていません。運用利回りは仮定で、実際の運用成果を示すものではありません。
この試算では、信託報酬が0.2%と1.5%では、20年後に約143万円の差が出ます。持ち続けるほど、毎年かかるコストの差は大きくなります。持っている投資信託の信託報酬は、交付目論見書や金融機関の取引画面で確かめられます。
年に1回確かめたい3つのこと
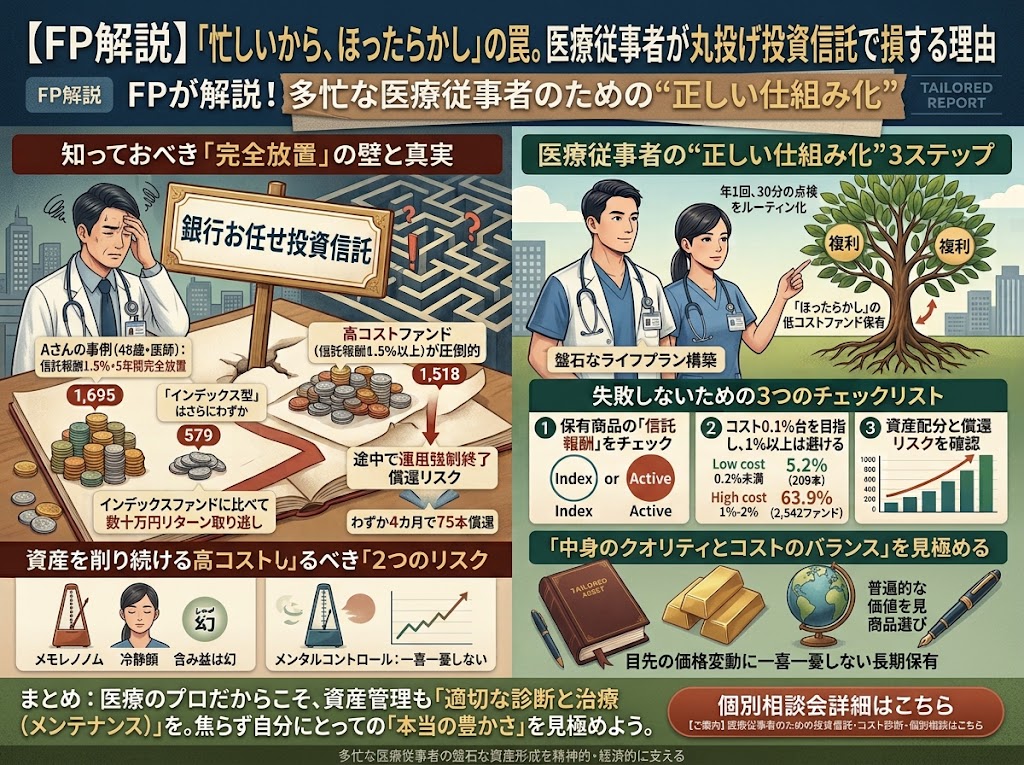
- コスト。持っている投資信託の信託報酬などのコストが、同じような商品と比べて高すぎないかを確かめます。
- 資産の配分。株式と債券など、最初に決めた配分が相場の動きで大きくずれていないかを確かめます。大きくずれていなければ、リバランスはしなくてもかまいません。
- 使う時期。住宅の購入や教育費、老後の取り崩しなど、使う時期が近づいたお金は、値動きの小さい資産に移す計画を立てます。
国民年金基金連合会のiDeCo公式サイトでも、少なくとも年に一度は運用状況を確かめることが大切とされ、資産配分が大きく変わっていなければリバランスはしなくてもよいと説明されています。点検の日を、誕生日や年末調整の時期など毎年決まった時期にしておくと忘れにくくなります。
NISAとiDeCoで見直すときの注意
- NISA。売却すると、その年に使った年間投資枠は戻らず、売却した分の枠は翌年以降に復活します(金融庁)。頻繁な入れ替えは枠を使い切りやすくなります。
- iDeCo。今後の掛金の配分を変える方法と、持っている商品を売って別の商品を買う運用商品の入れ替え(スイッチング)があります。入れ替えは売買の実行まで日数がかかったり、コストがかかったりする場合があります(国民年金基金連合会)。
取り崩しの時期を考え始めた人は、NISA取り崩しはいつから?50代の医療従事者が定年前に考える出口の準備も参考にしてください。積立を続けた場合の増え方は、複利とは?会社員が月3万円を積み立てた場合の試算と注意点で解説しています。
注意すべきリスク
- 値下がりで売ってしまう。相場が下がったときに慌てて売ると、長期・積立・分散の効果を得にくくなります。
- コストに気づかない。毎日差し引かれる信託報酬は目に見えにくく、長く持つほど差が大きくなります。
- 元本割れ。投資信託は値動きがあり、持ち続けても元本を下回る場合があります。
よくある質問
Q1. 投資信託を放置するとどうなりますか?
幅広く分散された低コストの投資信託を長く積み立てている場合は、持ち続けること自体に問題はありません。金融庁によると、20年の積立・分散投資では1989年以降のデータで元本割れのケースはありませんでした。ただし、コストや配分を何年も確かめない状態は避けましょう。
Q2. 投資信託はほったらかしでいいのですか?
頻繁に売買する必要はありませんが、年に1回はコスト・資産の配分・使う時期を確かめることが大切です。iDeCo公式サイトでも、少なくとも年に一度は運用状況を確かめることが大切とされています。
Q3. 投資信託を見直すタイミングはいつですか?
年に1回の点検に加えて、資産の配分が大きくずれたとき、住宅の購入や教育費など使う時期が近づいたとき、収入や家族構成が変わったときが見直しのタイミングです。
Q4. 信託報酬はどのくらい差が出ますか?
当サイトの試算では、毎月3万円を年4%で20年積み立てた場合、信託報酬が0.2%なら約1,076万円、1.5%なら約933万円で、約143万円の差になります(運用利回りは仮定)。
まとめ 年に1回の点検で持ち続ける
投資信託は、正しく選んで積み立てていれば、頻繁に手をかける必要はありません。医療従事者は次の順番で確かめましょう。
- 持っている投資信託の中身と信託報酬を確かめる
- 年に1回、資産の配分と使う時期を確かめる日を決める
- 使う時期が近づいたお金から、値動きの小さい資産に移す計画を立てる
点検の仕組みを作っておけば、忙しい勤務の中でも、長い期間をかけて着実に資産を育てやすくなります。
専門家と一緒に資産の配分を見直してみませんか
投資信託の配分や見直し方は、年齢や収入、住宅や教育費、老後までの期間によって答えが変わります。NISAやiDeCoを含めた資産形成の計画をご自身の状況に合わせて整理したい方は、ファイナンシャルプランナーなどの専門家に相談することも選択肢の一つです。
マネーパスポートでは、ファイナンシャルプランナーへの無料相談を受け付けています。無料相談を予約する
マネーパスポートの公式LINEでは、新しい記事などをお知らせしています。公式LINEを友だち追加する
監修 宮﨑 裕太(2級ファイナンシャル・プランニング技能士、宅地建物取引士、一種証券外務員)
更新日 2026年11月14日
参考資料
- 金融庁「投資信託の共通KPIに関する分析(2025年3月末基準)」(2026年3月17日)
- 金融庁「NISA早わかりガイドブック」(2023年7月)
- 金融庁「NISA特設ウェブサイト 2024年からのNISA」
- 国民年金基金連合会 iDeCo公式サイト「年に一度は実績をチェックしよう」
※本記事は2026年11月時点で公表されている情報に基づく一般的な情報提供を目的としており、特定の投資信託や金融商品の推奨、個別の投資判断を行うものではありません。
この記事を書いた人
