
一括投資 vs 分割投資|年収500万公務員の正解【FP解説】
日々、地域社会や国のために最前線でご尽力されている現役公務員の皆様、本当にお疲れ様です。
毎月の安定した給与や手堅いボーナス、あるいはコツコツ貯めてきた定期預金など、「手元にあるまとまった現金」を本格的に運用へ回そうと考えたとき、多くの方が一つの壁にぶつかります。それは、「今すぐ全額を投資すべきか、それとも少しずつ時期を分けて投資すべきか」という疑問です。
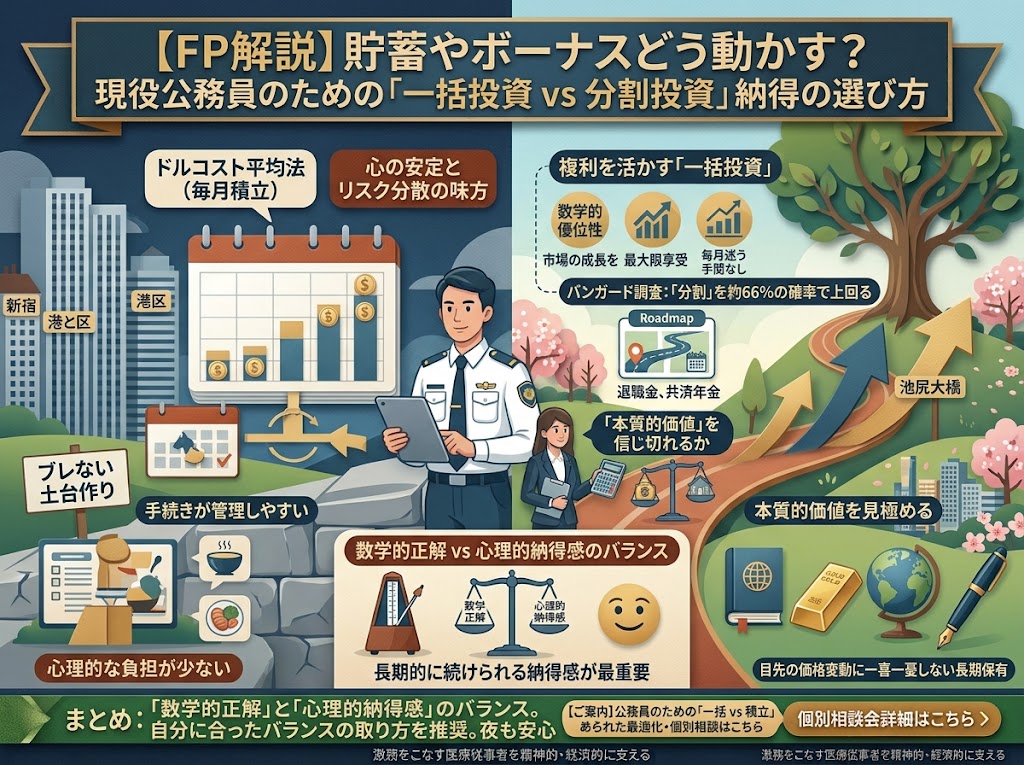
結論を先にお伝えすると、数学的には「一括投資」が有利になりやすい一方、公務員という職業の強みを最大限に活かすなら「一括投資とドルコスト平均法(分割投資)を組み合わせるハイブリッド戦略」が最も再現性の高い選択肢です。本記事では、ファイナンシャルプランナー(FP)の視点から、年収500万円以上の現役公務員(国家公務員・地方公務員)に向けて、その根拠と具体的な実践方法を解説します。
この記事でわかること
- 一括投資とドルコスト平均法(分割投資)の基本的な違いと、それぞれのメリット・デメリット
- データが示す「一括投資の数学的優位性」と、その裏にあるリスク
- 公務員という職業の安定性が、投資判断にどう活かせるか
- 年収500万円台の公務員を想定した資産シミュレーション例
- 新NISA・iDeCoを使って「時間分散」と「税制優遇」を同時に得る方法
1. 一括投資とドルコスト平均法(分割投資)の基本的な違い
まずは、それぞれの投資手法の定義と特徴を整理しましょう。
一括投資とは
一括投資とは、手元にある資金の全額(またはまとまった一部)を、一度のタイミングで投資に回す手法です。投資した初日から資金全体に複利効果が働き始めるため、理論上はもっとも早く資産を市場に晒すことができます。
ドルコスト平均法(分割投資)とは
ドルコスト平均法とは、一定額を定期的に、複数回に分けて投資する手法です。iDeCoやつみたて投資枠で毎月自動的に買付をしている方は、すでに無意識のうちにこの手法を実践しています。価格が高いときは少なく、安いときは多く買うことになるため、平均購入単価を平準化できる点が特徴です。
| 比較項目 | 一括投資 | ドルコスト平均法(分割投資) |
|---|---|---|
| 投資タイミング | 全額を一度に投資 | 複数回に分けて投資 |
| 市場に資金が晒される期間 | 最初から100% | 徐々に増加 |
| 期待リターン(長期・理論上) | 相対的に高くなりやすい | 相対的に低くなりやすい |
| 投資直後の下落リスク(狼狽の可能性) | 相対的に高い | 相対的に低い |
| 心理的な負担 | 大きくなりやすい | 小さくなりやすい |
| 相性の良い資金 | 退職金・まとまったボーナスなど一度に受け取る資金 | 毎月の給与など継続的に生まれる資金 |
2. データが語る「一括投資」の数学的優位性とその裏にあるリスク
米国の資産運用会社バンガードが過去の株式・債券市場のデータを用いて行った検証では、長期の運用期間で比較した場合、一括投資がドルコスト平均法による分割投資の運用成果を上回る確率が高いという結果が示されています。理由は明快で、歴史的に市場が上昇する期間の方が下落する期間より長く、資金を市場に置いている時間(Time in the Market)が長いほど、複利の効果を受けやすいためです。
ただし、この優位性はあくまで「確率論」であり、100%ではありません。投資を始めた直後に市場が大きく下落すれば、一括投資は分割投資よりも大きな含み損を抱えることになります。特にITバブル崩壊やリーマンショック直後のような局面では、分割投資の方が結果的に有利になったケースも存在します。「数学的に正しい」ことと「自分が最後まで投資を続けられるか」は、必ずしも一致しない点に注意が必要です。
3. 公務員という職業の「安定性」が投資判断に与える3つの強み
一括投資とドルコスト平均法、どちらが自分に合うかを考える上で、公務員という職業が持つ以下の強みは、他の職業と比べてリスク許容度を高める要因になります。
①失業リスクが極めて低く、収入が予測しやすい
民間企業と比較して雇用が安定しており、給与も年功的に上昇していく前提が立てやすいため、生活防衛資金を確保した上での「投資に回せる金額」を長期的に見積もりやすいという特徴があります。
②共済制度・退職手当という「守りの資産」がある
国家公務員共済組合や地方公務員共済組合による年金、そして退職手当という将来の受け取りが一定程度見込めるため、老後資金のすべてを自身の運用成果だけに依存する必要がありません。この「守りの資産」があるからこそ、運用資産の一部については、多少リスクを取った一括投資に踏み出しやすくなります。
③ボーナスという「まとまった資金」が定期的に生まれる
6月・12月に支給されるボーナスは、そもそも「一括で手元に入る資金」です。この資金の性質を考えると、無理に時期を分けるよりも、生活防衛資金や近い将来の支出予定を確保した残りを一括投資に回すことは、決して不自然な選択ではありません。
4. 年収500万円台の公務員を想定した資産シミュレーション例
ここでは理解を深めるため、年収500万円台の公務員の方が、ボーナスの一部である80万円を投資に回すケースを想定した、あくまで概念的なシミュレーション例をご紹介します。実際の運用成果を保証するものではなく、前提条件(想定利回り年率5%、税引前、相場変動は考慮せず一定と仮定)を単純化した参考値です。
| 経過年数 | 一括投資(初月に80万円) | 分割投資(12ヶ月に分けて投資) |
|---|---|---|
| 3年後 | 約92.6万円 | 約90.6万円 |
| 5年後 | 約102.1万円 | 約99.9万円 |
| 10年後 | 約130.3万円 | 約127.4万円 |
このように、想定利回りが一定であれば、資金を早く市場に投じた一括投資の方が最終的な資産額は大きくなる傾向があります。一方で、分割投資は投資開始直後の下落局面での目に見える損失額を抑えられるため、「大きな下落を経験しても投資をやめずに続けられるか」という心理的な観点では優れています。数字の差だけでなく、ご自身がどちらの手法であれば長期間続けられるかを基準に選ぶことが重要です。
5. 公務員が活用すべき制度:新NISAとiDeCoで「時間分散」と「税制優遇」を両立する
実際には、一括投資かドルコスト平均法かを二択で考える必要はありません。公務員が利用できる制度を組み合わせることで、両方のメリットを同時に得ることができます。
新NISA(成長投資枠・つみたて投資枠)の使い分け
新NISAには、年間240万円まで一括投資も可能な「成長投資枠」と、年間120万円が上限の「つみたて投資枠」があります。まとまった資金は成長投資枠を使って複数回(例えば四半期ごとなど)に分けて投じ、毎月の給与からは、つみたて投資枠で自動的にドルコスト平均法を実践するという「ハイブリッド運用」が、公務員にとって現実的かつ再現性の高い方法です。非課税保有限度額は生涯で1,800万円まで拡大されており、長期的な資産形成の土台として活用できます。
iDeCo(個人型確定拠出年金)は「自動でドルコスト平均法」を実践できる制度
iDeCoは毎月定額を拠出する仕組みのため、加入するだけで自動的にドルコスト平均法を実践することになります。さらに拠出額の全額が所得控除の対象となるため、所得税・住民税の負担を軽減できる点も大きな魅力です。2024年12月の制度改正により、公務員等の拠出限度額は月額2.0万円まで拡大されており、以前よりも活用の幅が広がっています。
6. 「続けられない」を防ぐ、行動経済学から見た心理的ポイント
行動経済学の分野では、人は同じ金額でも「得る喜び」より「失う痛み」を大きく感じる傾向があるとされています(損失回避性)。これは、投資額が大きくなるほど、含み損が出た際に理性的な判断がしにくくなることを意味します。投資における最大のリスクは、市場からの一時的な下落そのものではなく、恐怖に駆られて「本来続けるべきだった投資をやめてしまうこと」です。ご自身の生活防衛資金(生活費の6ヶ月〜1年分程度が目安とされます)をしっかり確保した上で、含み損が出ても淡々と継続できる金額と手法を選ぶことが、長期的な資産形成の成否を分けます。
7. 結論:公務員は一括投資とドルコスト平均法、どちらを選ぶべきか
ここまでの内容を踏まえ、判断の目安を整理します。
- 数学的な期待値を最優先し、下落時も動じない自信があるなら「一括投資」
- 初めての運用で、含み損が出た際の心理的な負担が心配なら「ドルコスト平均法(分割投資)」
- どちらか一方に決めきれないなら、新NISAの成長投資枠を使って2〜4回程度に分ける「準一括投資」で折り合いをつける
- 毎月の給与からの積立は、iDeCoやつみたて投資枠で自動的にドルコスト平均法を実践する
公務員最大の強みは、将来にわたるキャッシュフローの安定性です。数学的な正しさ(一括投資)だけにとらわれず、暴落時でも市場から退場せずに「長期的に投資を続けられる納得感」を優先して手法を選ぶことが、盤石な資産形成への近道になります。
よくある質問(FAQ)
Q1. 公務員は一括投資とドルコスト平均法、結局どちらが得ですか?
長期の運用期間で比較した場合、統計的には一括投資の方が有利になりやすいとされています。しかし結果は市場環境によって変動するため、「絶対にどちらが得か」を保証するものではありません。ご自身の心理的な耐性と資金の性質(一度に入る資金か、継続的に生まれる資金か)を踏まえて選ぶことが大切です。
Q2. ボーナスはすべて一括投資に回すべきですか?
まずは生活防衛資金や、数年以内に使う予定のある資金(住宅購入の頭金や教育費など)を確保することが優先です。その残りの余剰資金の範囲で、一括投資や分割投資を検討することをおすすめします。
Q3. iDeCoや新NISAのつみたて投資枠は一括投資に使えますか?
iDeCoは制度上、毎月定額の拠出となるため一括投資には使えません。新NISAのつみたて投資枠も年間120万円の上限があるため、大きな資金を一度に投じることはできません。まとまった資金を一括で投じたい場合は、新NISAの成長投資枠(年間240万円まで)を活用する方法があります。
Q4. 分割投資をする場合、期間はどれくらいが目安ですか?
一般的には数ヶ月から1〜2年程度に分けるケースが多く見られます。期間を長くしすぎると、その間の現金部分が投資に回らず機会損失につながる可能性もあるため、心理的に無理のない範囲でなるべく短期間に収めるという考え方もあります。
Q5. 公務員が投資を行う際に、特に気をつけるべき点はありますか?
国家公務員・地方公務員は、それぞれの服務規程や倫理規程により、株式の短期売買や特定の情報を利用した取引などについて制限や届出が必要となる場合があります。具体的な制度の詳細は、所属先の規則や共済組合、コンプライアンス部門にご確認ください。
公務員の安定した給与体系と退職金を見据えた、数学的優位性とメンタルコントロールを両立するポートフォリオ構築について、さらに専門的な知見を得たい方に向けた個別相談会を実施しております。詳細はお問い合わせください。
この記事を書いた人
