
医療従事者向け!年収700万でも老後破綻を防ぐ3つの鉄則
日夜、患者様の命と健康を守るために過酷な現場でご尽力されている現役医療従事者の皆様、本当にお疲れ様です。
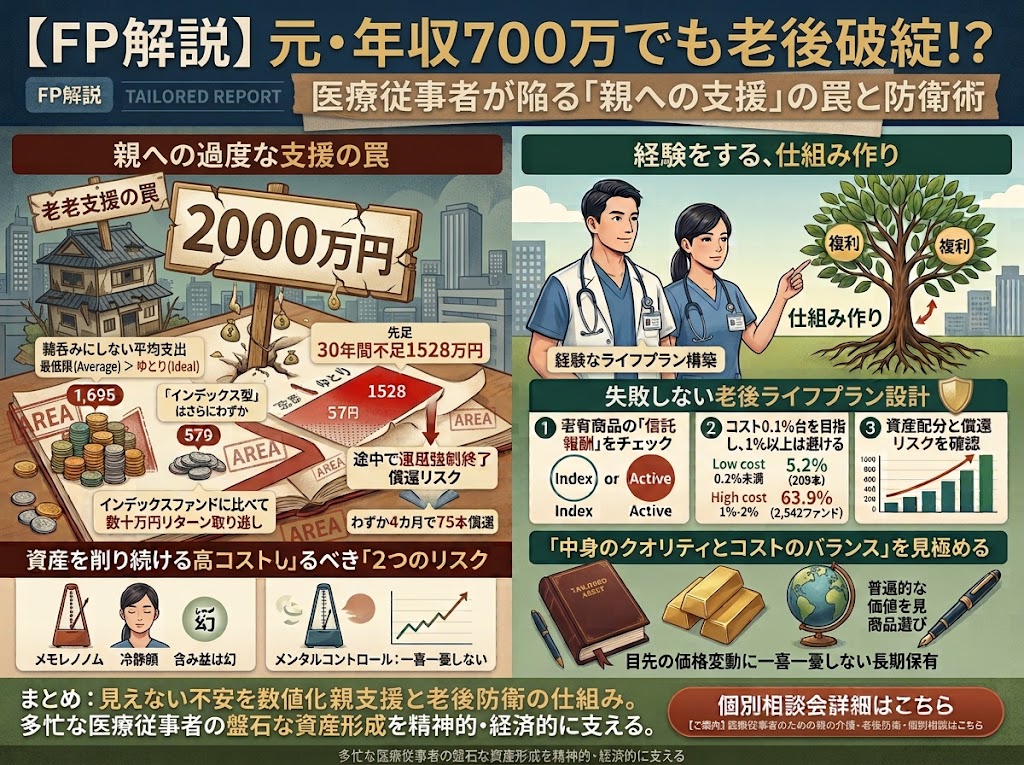
「現役時代に年収700万円を稼ぎ、リタイア後も一定の年金収入があるのに、貯蓄が底を突き毎月20万円の赤字に苦しむ」――そんな65歳女性の事例が、大きな話題となっています。彼女を老後破綻の危機に追い込んだ最大の原因は、90代の両親への「過度な経済的支援(仕送りや実家の建て直し)」でした。
実はこのケースは、「現役時代の収入が高く、かつ多忙な医療従事者」にとって決して他人事ではありません。医師、看護師、薬剤師、理学療法士など、年収500万円を超える現役世代の医療従事者ほど、「お金で親孝行をしてしまう」罠に陥りやすい構造があるからです。
本記事では、ファイナンシャルプランナー(FP)の視点から、医療従事者こそ陥りやすい「老々支援の罠」の正体と、絶対に破綻しないための「3つの防衛ルール」を、具体的な数字と事例とともに解説します。結論を先にお伝えすると、親への支援は「親自身の資産・年金の範囲内」で完結させ、家族間で「経済的な境界線」を明確にし、公的制度を最大限に活用することが、老後破綻を防ぐ最短ルートです。
年収700万円でも老後破綻?医療従事者を待つ老後リスクの実態
「現役時代は高収入だったから、老後も大丈夫」と考えるのは早計です。ゆとりある老後生活には夫婦で月30万円台後半の生活費が必要になるとされる調査結果もあり、年金だけでは不足するケースが少なくありません。さらに、そこに「親への経済的支援」が重なると、家計は一気に赤字体質へと転落します。
老後破綻を招いた3つの要因
先述の事例で老後破綻の危機に直面した女性の家計を分析すると、原因は大きく分けて以下の3点に整理できます。
- 「老々支援」の限界: 自身の生活基盤や退職金を削ってまで、親の生活費や住居費を丸抱えしてしまったこと。
- 支出の最適化不足: クレジットカード払いの固定費や過剰な生命保険料など、現役時代の高い生活水準をリタイア後も落とせなかったこと。
- 社会保障への理解不足: 「介護保険を使っていないのに保険料が引かれる」という不満に見られるように、制度を「活用する」視点が抜け落ちていたこと。
この3つの要因は、いずれも医療従事者にこそ強く当てはまります。次の章で、その理由を具体的に見ていきましょう。
医療従事者が特に陥りやすい3つの「マネーの罠」
高い社会的信用と収入を持つ医療従事者には、他の職業にはない特有の危険な罠が存在します。
| 医療従事者特有の罠 | 具体的な実態とFPからの視点 |
|---|---|
| ① 多忙ゆえの「お金での解決」 | 夜勤や当直、緊急対応で物理的に親のケアを手伝えない罪悪感から、つい「仕送り」や「退職金の提供」という経済的援助で手っ取り早く解決を図ろうとしてしまいます。高収入であるほど金額感覚が麻痺しやすく、援助額が徐々に膨らんでいく点も要注意です。 |
| ② 「医療・福祉のプロ」というプライドと孤立 | 「制度の仕組みは現場で分かっている」という自負があるため、外部のファイナンシャルプランナー等の専門家に相談せず、自腹で親のケアを抱え込んでしまう傾向があります。しかし、制度の”知識”と実際の”申請・利用手続き”は別物であり、知っているつもりで使いこなせていないケースが多く見られます。 |
| ③ 現役時の高収入に伴う「重い固定費と生活水準」 | 都心の高額な住居費や教育費、生命保険料など、現役時代に一度上がった生活水準は簡単には下げられません。加えて、引退後は税金や社会保険料の負担が想像以上に重くなり、手取り収入の急減に直面します。この「生活水準のラチェット効果」が、親への支援と重なることで家計を一気に圧迫します。 |
老後破綻リスクのセルフチェックリスト
以下の項目に3つ以上当てはまる場合、将来的に老後破綻リスクが高まっている可能性があります。まずは現状を客観的に確認してみましょう。
- 親への仕送りや援助の総額を、正確に把握していない
- 「今月だけ」「今回だけ」という援助が、すでに複数回続いている
- 自分の老後資金の準備状況(新NISAやiDeCoの利用状況など)を確認していない
- 親の資産・年金額や、兄弟姉妹との分担について話し合ったことがない
- 介護保険や高額療養費制度など、公的制度の利用方法を詳しく調べていない
- 忙しさを理由に、お金の話をFPなど専門家に相談したことがない
FPが教える、医療従事者のための「老後防衛・3つのルール」
ご自身のプロとしてのキャリアと、引退後の健やかな生活を守るためには、現役時代からの「明確な線引き」が不可欠です。
ルール1:親の介護・生活は「親自身の資産・年金」で完結させる
子世代の老後資金や生活費を削って仕送りをしてはいけません。親の資産内で収まる福祉サービスや、自宅を担保に生活資金を借り入れる「リバースモーゲージ」、資産の管理や継承を家族に託す「家族信託」なども選択肢に入れ、冷静に検討してください。
ルール2:家族間に強固な「経済的な境界線」を引く
「仕送りは月◯万円まで」「援助は年間所得の◯%まで」など、あらかじめ上限を決めておくことが重要です。目安として、無理のない範囲は世帯の年間所得の5〜10%程度までとする考え方もあります。決めたルールは口約束にせず、兄弟姉妹がいる場合は分担方法も含めて記録に残し、情に流されず「ベースライン」を守り抜きましょう。
ルール3:公的制度を「使い倒す」視点を持つ
親への支援においては、「見栄」や「感情」ではなく、制度を最大限活用する合理性が求められます。医療費が高額になった場合の負担を抑える「高額療養費制度」、介護サービスの利用料を軽減する「介護保険制度」、一定額を超えた医療費・介護費を軽減する「高額医療・高額介護合算療養費制度」などを正しく理解し、使い切ることが老後破綻を防ぐ具体的な根拠となります。
医療従事者が今日からできる老後防衛アクション5ステップ
- 家計とライフプランを可視化する: 自分自身の老後資金、親への支援可能額、資産形成の状況(新NISA・iDeCoなど)を数字で書き出す。
- 家族会議を開く: 親の資産・年金額や、兄弟姉妹間の分担について、感情的にならずに話し合う機会を持つ。
- 公的制度の情報を集める: 介護保険、高額療養費制度、リバースモーゲージなど、利用できる制度を一覧化する。
- 専門家(FP)に相談する: 現場での専門知識と、家計・資産形成の専門知識は別物と割り切り、第三者の視点を取り入れる。
- 資産形成を見直す: 新NISAやiDeCoなど税制優遇制度を活用し、親への支援と自分の老後資金づくりを両立させる仕組みを作る。
よくある質問(FAQ)
Q1. 親への仕送りは、いくらまでなら安全ですか?
明確な正解はありませんが、目安として「世帯の年間所得の5〜10%程度」を上限とする考え方があります。重要なのは金額そのものより、事前に上限を決め、自分の老後資金や資産形成(新NISA・iDeCoなど)の積立を止めないことです。
Q2. 兄弟姉妹がいる場合、支援はどう分担すればいいですか?
「介護は長男・長女に任せる」といった暗黙のルールに頼るのではなく、早い段階で家族会議を開き、負担割合や役割分担を具体的に決めておくことが望ましいです。話し合いの内容は記録に残しておくと、後のトラブルを防ぎやすくなります。
Q3. 親の資産や年金額を正確に把握していない場合はどうすればいいですか?
まずは年金額(年金定期便など)や、大まかな預貯金額を親自身に確認することが第一歩です。話しにくい場合は、ケアマネジャーや地域包括支援センター、FPなど第三者を交えて話を進める方法も有効です。
Q4. FP(ファイナンシャルプランナー)に相談するタイミングはいつがいいですか?
「親への支援が発生してから」ではなく、現役時代のうちにライフプランを一度可視化しておくことが理想です。特に、親の年齢が70代後半に近づいてきたタイミングや、自身の年収が上がったタイミングは、相談の良い機会といえます。
まとめ:プロとしてのキャリアを守り、健やかな引退を迎えるために
親を思う気持ちは尊いものですが、それが原因でご自身が老後に無理な労働を強いられたり、家計が破綻したりするような悲劇は絶対に避けなければなりません。
医療従事者というやりがいのある、しかし過酷な職務を全うするためにも、現役時代から「ライフプラン」を可視化し、ご家族と経済的な境界線についてオープンに話し合う機会を持ってみてください。
親の介護を見据えた資産防衛術や、医療従事者としての高い属性を活かしつつ絶対に破綻しないライフプラン・シミュレーションについて、さらに専門的な知見を得たい方に向けた個別相談会を実施しております。詳細はお問い合わせください。
この記事を書いた人
