
【FP解説】公務員が今日から我慢ゼロで貯まる心理学3選
この記事でわかること
- 年収500万円クラスの公務員ほど「貯まらない沼」にハマりやすい心理的な理由
- やればやるほど貯金から遠ざかる、我慢型節約の落とし穴
- 我慢ゼロで自然とお金が貯まる「心の満たし方」の具体的な実践法
- 公務員だからこそ活かせる「貯まる家計」の仕組みづくり
1. なぜ年収500万円超の公務員ほど「貯まらない沼」にハマるのか
公務員という職業は、収入が安定しているからこそ、逆に「貯まらない体質」を生みやすい特有の心理的背景を抱えています。まずはその正体を3つに整理してみましょう。①「安定バイアス」が生む油断
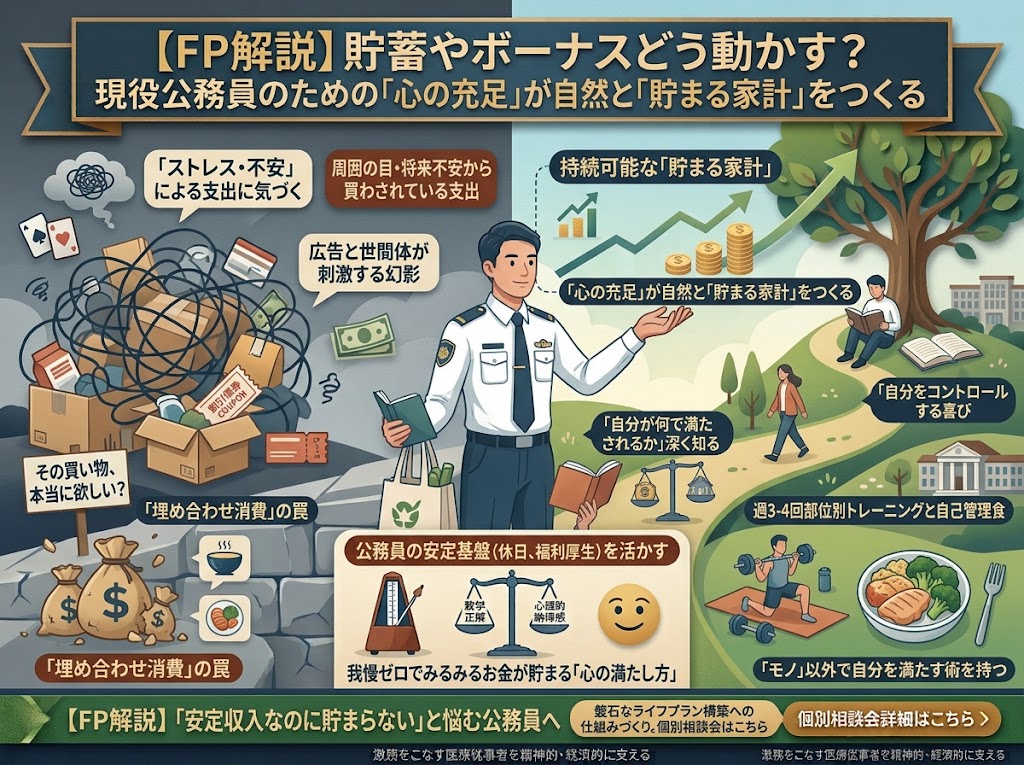
「公務員だから一生安泰」「年功序列で将来の年収は上がっていくはず」という前提は、事実である一方で、「今使っても何とかなる」という油断を生みやすいという側面があります。特に年収500万円を超えるあたりから可処分所得が増え、生活水準もそれに合わせて緩やかに上がっていくため、収入が増えた実感ほど貯蓄は増えない、という状態に陥りがちです。②ストレスによる「埋め合わせ消費」
住民対応や上意下達の組織文化、異動・転勤による生活環境の変化など、公務員のお仕事は特有の精神的な緊張感や人間関係のストレスが溜まりやすい環境にあります。仕事帰りにふとネット通販を見たり、SNSで話題の便利グッズを衝動買いしたりしていませんか。それは純粋に「モノ」が欲しいのではなく、日々の「疲れ」や「満たされない気持ち」を、買い物という手軽なアクションで埋めようとしているサインかもしれません。この「ストレスによる埋め合わせ消費」に気づくことが、家計改善の第一歩です。③ボーナス・手当という「見えないお金」感覚
期末・勤勉手当(ボーナス)や地域手当、住宅手当など、公務員は月給以外の収入項目が多いことも特徴です。これらは「臨時収入」のような感覚になりやすく、まとまって入ってくる分、まとまって使ってしまう「見えないお金」になりがちです。毎月の給与とボーナスを分けて管理していないと、年収は高いのに手元に何も残らない、という状態を招きます。2. 我慢するほど遠ざかる。やってはいけないNG節約3選
貯金ができないと感じると、多くの人が「我慢」で解決しようとします。しかし、我慢をベースにした節約は長続きせず、かえって家計改善を遠ざけてしまうことがあります。- 極端な節約・我慢型の家計管理:スーパーをはしごするような細かな節約や、食費を極限まで削る我慢は、ストレスを生んでリバウンド消費を招くだけです。
- 他人と比較する家計管理:同僚や友人の生活水準と比べて焦る「比較貯金」は、目的を見失わせ、見栄のための支出を増やす原因になります。
- 罪悪感ベースの支出制限:「使ってはいけない」という我慢だけの制限は、反動でまとめ買いや衝動買いを招きやすく、根本的な解決になりません。
3. 我慢ゼロでみるみるお金が貯まる「心の満たし方」実践法
実践法1. その買い物、本当に「欲しい」から?
買い物という手軽なアクションで「疲れ」や「満たされない気持ち」を埋めようとしていないか、まずは自分の消費行動を振り返ってみましょう。日常のルーティンに価値を見出すことも有効です。買い物で得られる一時的な快楽ではなく、自分自身をコントロールする喜びに目を向けてみましょう。たとえば、週3〜4回のペースで部位を分けてトレーニングに打ち込んだり、食事内容を自己管理したりすることは、お金をかけずとも圧倒的な充実感と自己肯定感をもたらしてくれます。実践法2. 「他人の目」ではなく「自分軸」で判断する
「今のままで大丈夫?」「みんな持っていますよ」といった広告や世間の目は、私たちの「遅れたくない」「将来が不安」という感情を巧みに刺激してきます。買う前に一瞬立ち止まり、「これは本当に私が欲しいから買うのか、それとも他人の目や不安から買わされているのか?」と自分に問いかける習慣をつけてみましょう。見栄や漠然とした不安から生じる支出をカットするだけでも、家計の負担は劇的に軽くなります。実践法3. 公務員の福利厚生をフル活用した「無料で心を満たす」リスト化
充実した福利厚生や計画的に取得しやすい休暇制度は、民間にはない公務員の大きな強みです。休日に自然の中を散歩する、図書館で静かに読書に没頭する、共済組合の保養施設やレクリエーション制度を利用する、親しい友人とゆっくり対話するなど、お金をかけずに「心のゆとり」を取り戻すリストを自分なりに作成してみましょう。実践法4. ボーナス・手当を「仕組み化」して先取りする
「見えないお金」になりがちなボーナスや各種手当は、受け取った瞬間に一部を先取りして分けておく仕組みをつくることが効果的です。手をつけない口座に自動的に振り分けておく、あるいは財形貯蓄や共済貯金など、勤務先で利用できる制度を確認してみるのもよいでしょう。使う前に分けておけば、我慢しなくても自然と手元に残るお金が増えていきます。4. 公務員だからこそ実践できる「貯まる家計」の仕組みづくり
安定した収入基盤があるからこそ、公務員には「貯まる仕組み」を作りやすいという強みがあります。以下の3つの視点を意識してみましょう。- 先取り貯蓄の徹底:給与が入ったら先に一定額を分け、残りで生活する順番に変えるだけで、貯蓄は仕組みとして積み上がっていきます。
- 「使う目的」を言語化する:何のために貯めるのかを具体的に言葉にしておくと、目的のない衝動的な支出に歯止めがかかりやすくなります。
- ボーナス受取時の「一呼吸ルール」:ボーナスが入っても即座に使い道を決めず、一定期間は保留する習慣を持つことで、衝動的な大型支出を防げます。
まとめ:心のゆとりが、持続可能な「貯まる家計」をつくる
モノを消費すること以外で自分を満たす術を知っている人こそが、結果的に自然とお金が貯まる体質を手に入れます。公務員という安定した職業基盤は、焦らず着実に資産を築くための最高の土台です。世間の声や目先のストレスに振り回されず、自分にとっての「本当の豊かさ」を見極め、ポジティブでゆとりのあるライフプランを描いていきましょう。よくある質問(FAQ)
Q1. なぜ公務員は「安定しているのに貯まらない」と言われるのですか?
収入が安定している安心感から生活水準が緩やかに上がりやすく、またボーナスや各種手当が「見えないお金」として使われやすいためです。年収500万円を超えても、収入に見合った管理の仕組みがなければ貯蓄は増えません。Q2. 我慢しないで貯金体質になるには、どれくらいの期間がかかりますか?
個人差はありますが、消費行動の背景にある心理(ストレスや不安)に気づき、先取り貯蓄などの仕組みを整えるだけでも、数か月単位で家計の変化を実感される方が多くいらっしゃいます。Q3. ボーナスが入るとつい使い切ってしまいます。どうすればよいですか?
受け取った直後に一部を先取りして、使う口座と分けておくことが有効です。使い道を決める前に一定期間保留する「一呼吸ルール」もあわせて実践してみましょう。Q4. 節約が続かず、リバウンドしてしまいます。
極端な我慢型の節約は反動を招きやすいため、まずは消費の背景にある「満たされない気持ち」に目を向け、お金をかけない形での心の満たし方を見つけることをおすすめします。Q5. 自分の場合はどうすればよいか、具体的に相談したいです。
公務員の給与体系や手当の仕組みを踏まえたうえで、一人ひとりの状況に合わせた家計改善のご相談を承っております。ストレス消費から抜け出し、公務員の安定した収入を活かして自動的にお金が貯まる仕組みづくりについて、さらに具体的な知見を得たい方に向けた個別相談会を実施しております。詳細はお問い合わせください。この記事を書いた人
