
【FP解説】世帯年収1000万でも届かない?現役公務員夫婦が陥る「属性の罠」と失敗しないマイホーム資金計画
この記事でわかること
- 公務員が高額な住宅ローンを組めてしまう「属性の罠」の仕組みと3つの落とし穴
- 世帯年収1000万円でも家計にゆとりが生まれない「手取り」の実態
- 財形住宅融資や共済組合の貸付など、公務員だからこそ使える資金計画の武器
- 転勤・育休・教育費のピークに耐えられる、無理のない返済比率の目安
- 退職金・共済年金をあてにしすぎない、失敗しない生涯資金計画の立て方
1.FPが警鐘を鳴らす、公務員ならではの「属性の罠」
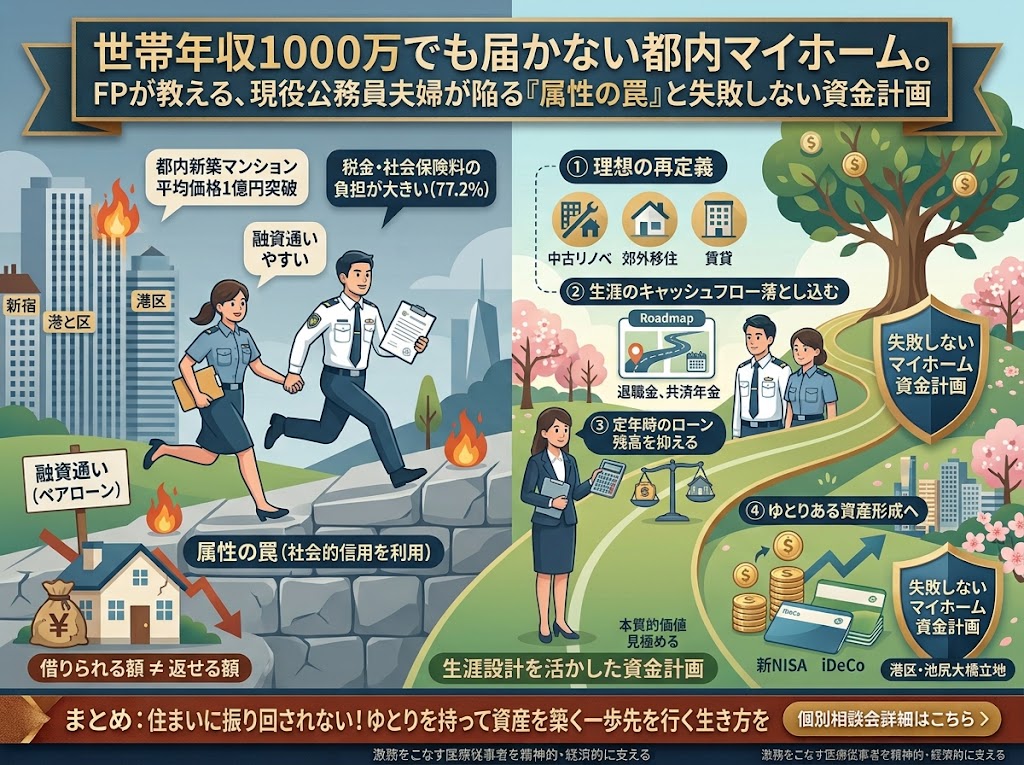
公務員という職業は、金融機関からの社会的信用(属性)が抜群に高いという最大の強みを持っています。そのため、夫婦でペアローンを組めば、港区や文京区、あるいは池尻大橋といった価格が高騰している人気エリアの1億円近い物件であっても、驚くほどあっさりとローンの承認が下りてしまいます。
属性の罠が生まれる3つの理由
- 倒産・失業リスクがほぼゼロと評価される:民間金融機関の審査では勤務先の安定性が重視されます。公務員は号俸表に基づき収入が緩やかに上昇し続けるため、他の職業に比べて借入可能額の上限が大きく跳ね上がる傾向にあります。
- ペアローンによる合算年収の過大評価:夫婦それぞれの収入を合算して審査されるため、世帯年収は高く見えます。しかし出産・育児休業による一時的な収入減、扶養に回る可能性など、片働きになるリスクは審査上あまり考慮されません。
- 将来の昇給を織り込みすぎる心理:号俸表を見て「将来は年収が上がるから今は多少無理をしても大丈夫」と考えがちですが、実際の昇給ペースは緩やかで、地域手当の有無や異動先によっても額面は変動します。
さらに、国家公務員や広域異動のある地方公務員の場合、数年おきの転勤によって、購入した自宅に住み続けられない、単身赴任を選ばざるを得ない、あるいは自宅を賃貸に出す判断を迫られるケースも珍しくありません。
しかし、ここで絶対に忘れてはならないのが「借りられる額」と「返せる額」は全く別物であるという事実です。自身の限界までローンを組んで高額物件を購入することは、将来のライフプランの柔軟性を完全に奪ってしまう致命的なリスクとなります。
2.「額面1000万円」のリアル:なぜ家計が厳しく感じるのか?
世帯年収が1000万円あっても「家計にゆとりがない」と感じる世帯は少なくありません。その最大の要因は、重くのしかかる税金と社会保険料です。
| 家計を圧迫する要因 | 具体的な実態とFPからの視点 |
|---|---|
| 税金・社会保険料の負担 | アンケートでも、世帯年収1000万円世帯が家計の厳しさを感じる理由の圧倒的第1位(77.2%)が「税金や社会保険料の負担が大きいから」です。額面が増えても累進課税により実質的な手取り(可処分所得)は想像以上に伸びません。 |
| 各種手当の所得制限 | 高年収帯になるほど、児童手当などの公的な支援が所得制限によって対象外、あるいは減額となるケースが多く、子育て世代のキャッシュフローを直撃します。 |
公務員の給与体系は安定していますが、この「額面と手取りの強烈なギャップ」を考慮せずにペアローンで資金計画を立てると、教育費のピーク時などに家計が破綻する危険性があります。
公務員特有の「見えにくい変動要素」にも注意
- 地域手当の差:勤務地が支給率の高い都市部か、支給率の低い地方かによって、同じ号俸でも額面年収に差が生まれます。異動によって地域手当が下がれば、手取りも連動して減少します。
- 期末・勤勉手当(ボーナス)の変動:民間の業績賞与ほどの増減はないものの、人事院勧告の内容によって年ごとに増減する点は考慮しておく必要があります。
- 住宅ローン控除の所得制限:住宅ローン控除には合計所得金額に上限が設けられており、一定額を超える年は適用対象外となります。ペアローンであっても、それぞれの所得で判定されるため、高収入の共働き世帯は毎年の所得水準や制度の最新内容を確認しておきましょう。
3.公務員だからこそ活かしたい、資金計画の「武器」
公務員には、民間企業にはない独自の資金づくりの仕組みがあります。「属性の罠」に陥らないためにも、これらの制度を正しく理解し、無理のない資金計画に組み込みましょう。
財形住宅貯蓄・財形住宅融資
多くの官公庁では、給与天引きでコツコツ積み立てる「財形住宅貯蓄」制度が利用できます。一定の要件を満たして積み立てを行うと、共済組合等を通じて比較的低金利の「財形住宅融資」を利用できる場合があります。金利や融資限度額は所属する共済組合や積立状況によって異なるため、まずは共済組合窓口や職場の福利厚生担当に確認することをおすすめします。
共済組合の住宅貸付制度
国家公務員共済組合や地方職員共済組合には、組合員向けの住宅貸付制度が用意されている場合があります。民間の住宅ローンと比較・併用を検討することで、総返済額を抑えられる可能性があります。
退職金・共済年金への「過度な依存」は禁物
公務員の強みである「退職金」や「共済年金(厚生年金)」は、将来見込める確実なキャッシュフローとしてライフプラン表に正しく落とし込むべき重要な要素です。しかし、退職金の水準は在職年数や制度改正によって変動する可能性があるため、「定年時に退職金でローンを一括返済すればいい」という前提だけに頼った資金計画は危険です。退職金はあくまで「保険」として捉え、現役時代の手取りの範囲内で返済が完結する計画を基本とすることが、失敗しない資金計画の鉄則です。
4.無理のない資金計画の鉄則と、住まいの新しい選択肢
新築マンション一択という固定観念を捨て、中古リノベーションや郊外への移住、あるいは賃貸の継続など、多角的な選択肢を検討する時期に来ています。
無理のない資金計画の鉄則は、毎月のローン返済額を「手取り金額の20〜25%以内」に抑えることです。属性の高さを理由に見栄を張って自身の限界を超える借入をするのではなく、頭金や諸費用(物件価格の6〜10%程度が目安)を確保したうえで、教育費や老後資金など将来のライフイベントを織り込んだ「ライフプラン表」を作成し、家計のベースラインを固めることが最優先です。
資金計画で必ず確認したい3つのポイント
- 返済比率20〜25%ルール:手取り収入に対する年間返済額の割合を抑え、教育費のピークや金利上昇にも耐えられる余力を残す。
- 転勤・産休育休リスクへのバッファ:ペアローンの一方の収入が一時的に減っても返済を継続できるよう、生活防衛資金を確保しておく。
- 繰り上げ返済と資産形成のバランス:余剰資金をすべて繰り上げ返済に回すのではなく、新NISAやiDeCoなど非課税制度を併用し、流動性のある資産も残しておく。
公務員の強みである「退職金」や「共済年金(厚生年金)」といった、将来見込める確実なキャッシュフローをライフプラン表に正しく落とし込み、「定年時のローン残高」を徹底的にコントロールしましょう。
よくある質問(FAQ)
Q1.公務員は住宅ローンの審査に通りやすいのはなぜですか?
雇用が安定しており倒産や失業のリスクが低いと評価されるため、金融機関からの社会的信用(属性)が高く、借入可能額の上限が高く設定されやすい傾向にあります。ただし、これは「返せる額」を保証するものではない点に注意が必要です。
Q2.世帯年収1000万円あれば住宅ローンに無理はありませんか?
額面年収が1000万円であっても、税金や社会保険料の負担、各種手当の所得制限などにより、手取りベースでは想像以上にゆとりがないケースが多くあります。額面ではなく手取り収入を基準に返済計画を立てることが重要です。
Q3.ペアローンにはどのようなリスクがありますか?
夫婦の収入を合算することで借入可能額は増えますが、出産・育児休業による収入減、離婚時の財産分与の複雑化、団体信用生命保険の重複・不足など、片方の収入が変動した際のリスクが大きくなる点に注意が必要です。
Q4.退職金をあてにした返済計画は危険ですか?
退職金の水準は在職年数や制度改正によって変動する可能性があるため、退職金を返済の前提とするのはリスクがあります。退職金はあくまで「保険」と位置づけ、現役時代の手取りの範囲内で返済が完結する計画を基本にすることをおすすめします。
Q5.財形住宅融資とはどのような制度ですか?
給与天引きで住宅資金を積み立てる「財形住宅貯蓄」の実績に応じて利用できる融資制度で、共済組合等を通じて比較的低金利で借り入れられる場合があります。制度の詳細や金利、融資限度額は所属先の共済組合によって異なるため、窓口での確認が必要です。
まとめ:住まいに振り回されない、現役世代のキャリアと暮らし
家を買うこと自体は、決して人生のゴールではありません。公務員という極めて安定した職業基盤があるからこそ、無理な住宅ローンで日々の生活をカツカツにするべきではありません。
「属性の罠」を正しく理解し、手取りベースでの現実的な返済比率を守り、共済組合の制度や退職金・共済年金を賢く組み合わせる。ゆとりを持った返済計画を立て、浮いた資金を新NISAやiDeCoといった資産形成に回すことで、経済的な安心と豊かな暮らしを両立させる「一歩先を行く生き方」を選択していきましょう。
この記事を書いた人
