
【FP解説】「NISA対象」だからと安心していませんか?現役公務員のための「投資信託」賢い選び方
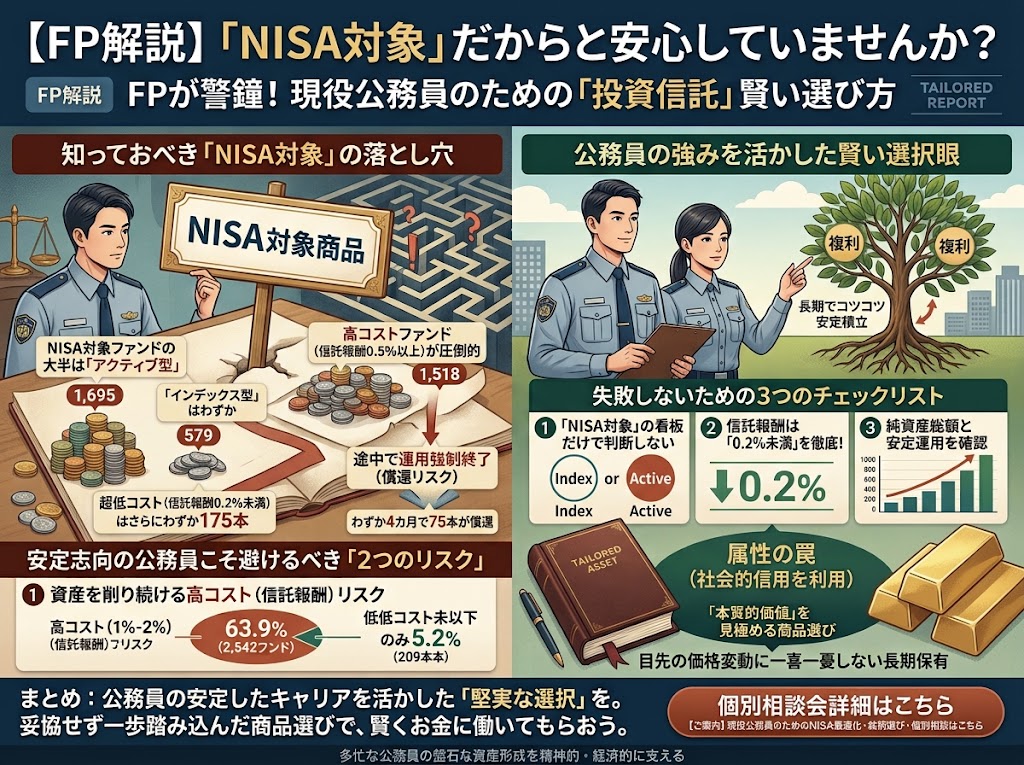
1. 知っておくべき現実:「NISA対象」の多くは高コストな商品
「国の基準をクリアしたNISA対象ファンドなら、どれを選んでも大差ないはず」と思うかもしれませんが、現実は異なります。 2026年4月10日現在のデータによると、個人が購入できる追加型の株式投資信託3,981本のうち、NISA対象となっているのは2,274本です。ここで注目すべきは、その内訳です。| 運用タイプ | 本数 | コスト(信託報酬)の現状 |
|---|---|---|
| インデックス型 (指数連動を目指す) | 579本 | 私たちがよく耳にする「信託報酬0.2%未満の低コストなインデックス型」は、わずか175本しかありません。 |
| アクティブ型 (インデックス超えを目指す) | 1,695本 | 圧倒的に多いのは、信託報酬0.5%以上の高コストな商品で1,518本にのぼります。 |
2. 安定志向の公務員こそ避けるべき「2つのリスク」
公務員の最大の強みは、「長期でコツコツと安定して積立を続けられること」です。だからこそ、以下の2つのリスクには人一倍敏感になる必要があります。- ① 資産を削り続ける「高コスト(信託報酬)リスク」: 投資信託を保有している間、毎日差し引かれるのが信託報酬です。投資信託全体の実に63.9%(2,542本)は信託報酬が1%以上2%未満ですが、0.2%未満の超低コスト商品はわずか5.2%(209本)に過ぎません。この1%のコスト差は、退職時までの20年、30年という長期運用において、手元に残る利益に数十万〜数百万円の決定的な差を生み出します。
- ② 途中で強制終了する「償還(しょうかん)リスク」: アクティブ型の中には、人気がなくなったり運用成績が振るわなかったりして、途中で運用をひっそりと終了してしまうものが多く存在します。実際、わずか4カ月の間に75本もの投資信託が償還されています。老後資金づくりが途中で強制的に現金化されると、複利の効果を活かした資産形成が途切れてしまいます。
3. FPがアドバイスする「失敗しないための3つのチェックリスト」
多忙な現役公務員の皆様が、金融機関のセールストークに惑わされず、手堅く資産を増やすために実践してほしいポイントは以下の3つです。- 「NISA対象」の看板だけで判断しない: パンフレットの目立つ文字に安心せず、それが「インデックス型」なのか「アクティブ型」なのかを必ず確認しましょう。
- 信託報酬は「0.2%未満」を一つの目安にする: NISA対象の中でわずか175本しか存在しない「信託報酬0.2%未満のインデックス型」は、長期運用における心強い味方です。コストは確実にリターンを引き下げる要因になるため、徹底的にこだわりましょう。
- 純資産総額が減少していないか確認する: 償還リスクを避けるため、多くの投資家から資金が集まっており、安定して運用が続けられている(純資産総額が大きく、右肩上がりの)ファンドを選びましょう。
まとめ:公務員の強みを活かした「堅実な選択」を
公務員としての安定したキャリアと収入は、長期投資においてこれ以上ない最大の武器です。 「みんなが買っているから」「NISAおすすめと書いてあるから」と妥協せず、まずはご自身が保有している、あるいはこれから買おうとしているファンドの「信託報酬(コスト)」をチェックすることから始めてみてください。限られた時間の中で賢くお金に働いてもらうために、一歩踏み込んだ商品選びを心がけましょう。この記事を書いた人
