
【FP解説】公務員の2000万円|安全な預け先5選
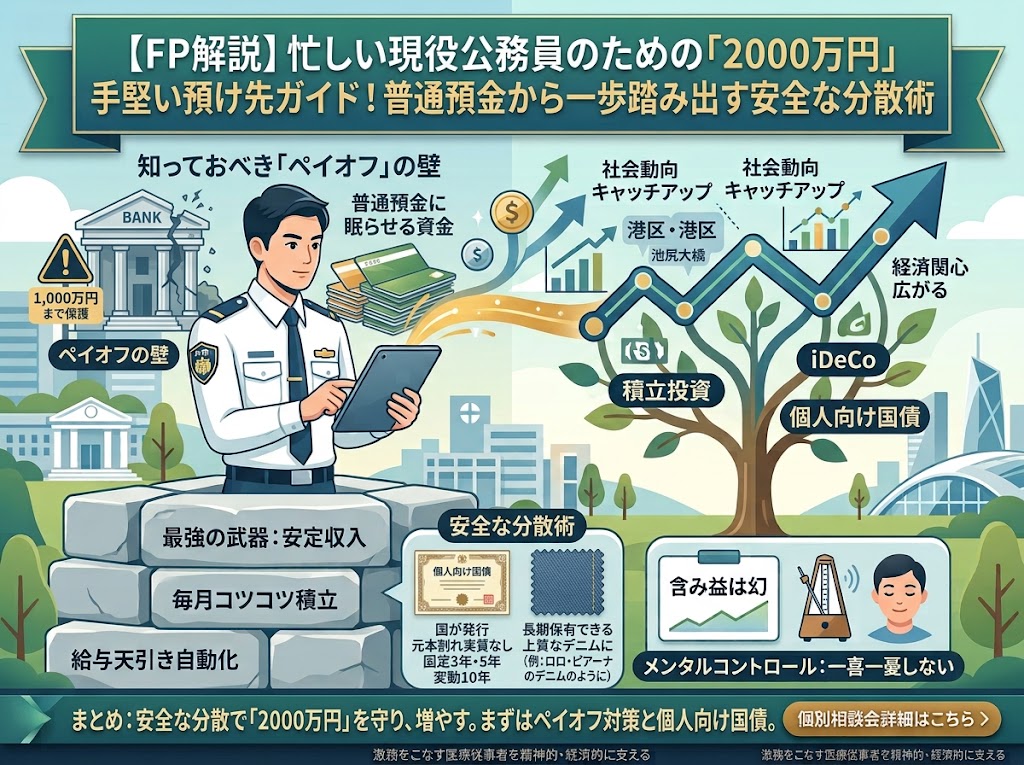
日々、地域社会や国のために最前線でご尽力されている現役公務員の皆様、本当にお疲れ様です。
日々の業務に追われる中、気がつけばボーナスや貯蓄が積み重なり、普通預金にまとまった資金(例えば1,000万円〜2,000万円)がそのまま眠っていませんか?公務員という安定した収入基盤があるからこそ、無理なリスクは冒したくないと考えるのは非常に合理的です。
今回は、ファイナンシャルプランナー(FP)の視点から、元本保証の安全性を守りつつ、普通預金よりも有利に資産を管理・運用するための「手堅い分散術」を、忙しい公務員の方にも実践しやすい形で解説します。
【この記事でわかること】
- 公務員が「2000万円」を普通預金に置きっぱなしにするリスク
- 元本保証を軸に分散できる預け先5パターンの比較
- 個人向け国債を使った具体的な資金の振り分け方
- 公務員ならではの共済・財形制度の活用ポイント
- 今日から始められる3ステップの実践プラン
1. なぜ公務員は「2000万円」を普通預金に眠らせがちなのか
国家公務員・地方公務員は景気変動の影響を受けにくく、年収500万円を超える世帯であれば、共働きや昇進とともに着実に貯蓄が積み上がっていく傾向があります。実際、ボーナスや退職金、共済貯金の満期金などがそのまま給与振込口座に滞留しているケースは少なくありません。
その背景には、公務員ならではの次のような事情があります。
- 職務上の制約や日々の業務の忙しさから、金融商品を調べたり比較検討したりする時間を確保しにくい
- 安定した給与・退職給付制度があるため、あえてリスクを取る必要性を感じにくい
- 社会的信用が高く住宅ローン等は組みやすい一方で、資産運用そのものを学ぶ機会が少ない
「安全第一」という考え方自体は正しい判断です。しかし、置き場所を工夫しないまま資金を寝かせておくと、次章で解説する「ペイオフ」という別のリスクを見落とすことになりかねません。
2. 知っておくべき「ペイオフ」の壁と1000万円ルール
普通預金に1,000万円を超えるまとまったお金がある場合、同じ金融機関に全額を預け続けることにはリスクが伴います。
日本には「預金保険制度(ペイオフ)」という仕組みがあり、万が一預け先の金融機関が破綻した場合、保護されるのは預金者1人あたり「元本1,000万円までとその利息」のみです。これを超える部分は、金融機関の残余財産の状況に応じて減額される可能性があります。
保護の対象となるのは主に普通預金・定期預金などの一般預金等で、外貨預金や投資信託などはそもそもペイオフの対象外である点にも注意が必要です。もし現在、一つの銀行口座に2,000万円が集中しているなら、まずは「複数の金融機関に分けて預ける」という基本の分散を今すぐ行う必要があります。
目安としては、1金融機関あたり1,000万円以内に収まるよう口座を分け、あわせて家族名義との重複がないかも確認しておくと安心です。
3. 手堅さ最優先。「元本保証中心」で2000万円を分散する5つの預け先
これまで本格的な投資をしたことがない場合、無理にリスクの高い金融商品にチャレンジする必要はありません。大切なのは、ご自身の「リスク許容度」を正しく把握し、元本保証を軸にした置き場所を複数持つことです。公務員の方が検討しやすい代表的な預け先を、特徴とあわせて整理しました。
| 預け先 | 元本保証 | 公務員にとっての特徴 |
|---|---|---|
| 複数銀行の普通・定期預金 | 1,000万円まで | いつでも引き出せる安心感があり、生活防衛資金の置き場所に最適 |
| 個人向け国債 | 実質的にあり | 普通預金より好金利。中途換金にも一定のルールがあり、計画的な資金に向く |
| 職員(共済)貯金・財形貯蓄 | 制度による | 給与天引きで手間なく積み立てられ、共済組合の貯金は市中金利より有利なケースが多い |
| ネット銀行の定期預金 | 1,000万円まで | キャンペーン金利を活用すれば、メガバンクより高い金利が期待できる |
| 貯蓄性の保険商品 | 商品による | 保障と貯蓄を両立できるが、中途解約時の元本割れリスクには注意が必要 |
これらを組み合わせ、「生活防衛資金」「数年以内に使う予定資金」「当面使わない余裕資金」の3つに資金を色分けして預け先を決めていくと、無理のない分散管理ができます。とくに公務員の方は、勤務先の共済組合が扱う貯金制度を見落としがちなので、一度福利厚生の窓口で金利や条件を確認してみることをおすすめします。
4. 普通預金より好金利!「個人向け国債」という賢い選択肢
普通預金はいつでも引き出せて便利ですが、金利が極めて低いのが最大のデメリットです。そこで、普通預金や定期預金よりも有利な預け先として「個人向け国債」をご提案します。国が発行するため、元本割れのリスクが実質的にない(元本保証と同等)のが強みです。
| 種類 | 特徴とFPからの視点 |
|---|---|
| 固定金利型(3年・5年) | 満期まで金利が固定されます。数年以内に使う予定が決まっている資金(車の購入や子どもの進学費用など)を手堅く置いておくのに適しています。 |
| 変動金利型(10年) | 市場の金利水準に合わせて半年ごとに適用金利が変わります。今後、世の中の金利が上昇する局面では、連動して受け取れる利息も増えるため、インフレ対策としても有効です。当面使う予定のない余裕資金はこちらがおすすめです。 |
資産の置き場所を選ぶ際は、目先の金利だけにとらわれず、「安全性」「流動性」「収益性」の3つのバランスを冷静に見極める視点が大切です。2000万円のうち、どの部分を数年以内に使う予定があるのかを整理してから、固定・変動を配分すると失敗しにくくなります。
5. 始める前の注意点、購入のタイミング
個人向け国債は、銀行の普通預金のようにいつでも自由に申し込めるわけではありません。毎月募集は行われていますが、募集期間が限られている点に注意が必要です。
また、発行から1年間は原則として中途換金ができません。1年経過後であれば中途換金は可能ですが、直近2回分の利子相当額が差し引かれる点も押さえておきましょう。急な出費に備える資金は個人向け国債ではなく普通預金や定期預金に残しておくなど、資金使途に応じた住み分けが重要です。
購入を検討する際は、事前に財務省のホームページや、口座をお持ちの銀行・証券会社の窓口で最新の募集時期と適用金利を確認する習慣をつけましょう。
6. 忙しい公務員でもできる、2000万円分散の3ステップ
- ステップ1:現状の棚卸し どの金融機関にいくら預けているか、家族名義も含めて一覧化し、1,000万円を超えている口座がないか確認します。
- ステップ2:資金の色分け 「生活防衛資金(生活費の6か月〜1年分)」「数年以内に使う予定資金」「当面使わない余裕資金」の3つに分けます。
- ステップ3:預け先への配分 生活防衛資金は複数の銀行預金へ、使い道が決まっている資金は固定金利型の個人向け国債へ、余裕資金は変動金利型の個人向け国債や共済貯金・財形貯蓄へ配分します。
この3ステップは、休日にまとめて1〜2時間確保できれば十分に着手できる内容です。まずは通帳やアプリで残高を確認するところから始めてみましょう。
よくある質問(FAQ)
Q1. 2000万円を1つの銀行に預けたままでも大丈夫ですか?
A. ペイオフにより保護されるのは1金融機関・1預金者あたり元本1,000万円とその利息までです。2000万円が集中している場合は、複数の金融機関に分けることをおすすめします。
Q2. 個人向け国債はいつでも解約できますか?
A. 発行から1年間は原則中途換金ができません。1年経過後は換金できますが、直近2回分の利子相当額が差し引かれます。当面使わない資金に向いています。
Q3. 投資の知識がなくても始められますか?
A. 個人向け国債や共済貯金、定期預金はいずれも元本保証(または実質的にそれに準じる)商品のため、投資初心者の公務員の方でも比較的取り組みやすい選択肢です。
Q4. 共済貯金や財形貯蓄はどこで確認できますか?
A. 所属する共済組合や職場の福利厚生担当窓口、または財形貯蓄を扱う金融機関の窓口で、現在の金利や積立条件を確認できます。
まとめ:安定した収入基盤を活かし、無理なく手堅い分散を
公務員という安定した収入基盤があるからこそ、無理にリスクを取る必要はありません。まずはペイオフの上限を意識して預け先を複数に分けること、そのうえで個人向け国債や共済貯金・財形貯蓄など、元本保証を軸にした選択肢を組み合わせることが「手堅い分散術」の基本です。
公務員ならではの安定した属性を活かしつつ、普通預金に眠る資産をより効率的かつ安全に管理するための実践的なポートフォリオ構築について、さらに専門的な知見を得たい方に向けた個別相談会を実施しております。詳細はお問い合わせください。
この記事を書いた人
