
【FP解説】公務員のための堅実な資産形成5つの鉄則
1. 「年収が高くなくても資産は築ける」公務員最大の武器とは
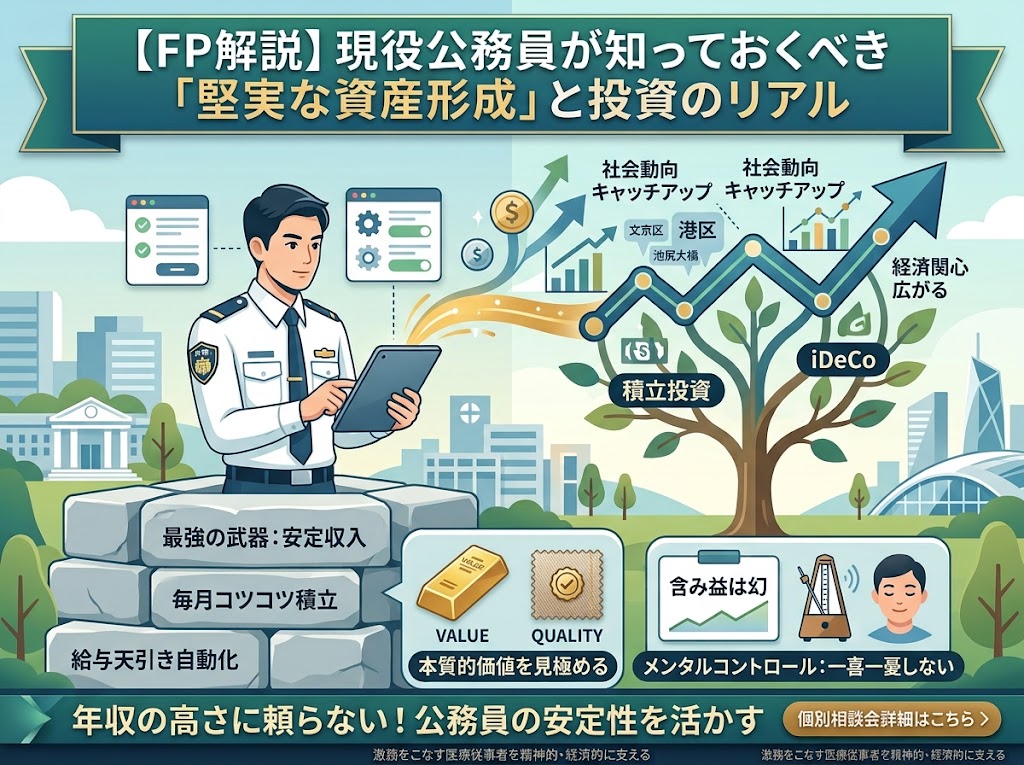
投資と聞くと、「元手となる高い年収がないと意味がない」と誤解されがちですが、決してそんなことはありません。公務員の皆様には、民間企業にはない「毎月の極めて安定した給与収入」という最強の武器があります。 民間企業の場合、収入は業績やボーナスの増減によって変動しやすく、投資に回せる金額を一定に保つことが難しいケースも少なくありません。一方、公務員は給与制度が給与表に基づいて安定しており、給与天引きなどを使った「先取り投資」の再現性が非常に高いという特性があります。 資産形成は、一朝一夕には成り立ちません。それはボディメイクと全く同じです。劇的な年収アップを狙うよりも、この「収入の安定性」を活かして毎月定額をコツコツと市場に投じ続けること(積立投資)こそが、最も再現性の高い資産形成術となります。 例えば、毎月3万円を年利4%で20年間積み立てた場合、将来的な資産額は理論上約1,100万円(税引前、複利計算によるシミュレーション)に達します。もちろん将来の運用成果を保証するものではありませんが、安定収入を活かした継続の力がいかに大きいかが分かります。2. 公務員だからこそ活用したい3つの資産形成制度
公務員には、民間企業の会社員とは異なる制度上の特徴があります。代表的な3つの制度を正しく理解し、使い分けることが堅実な資産形成の第一歩です。| 制度名 | 概要 | 公務員が知っておきたいポイント |
|---|---|---|
| 新NISA | 運用益が非課税になる制度。つみたて投資枠(年間120万円)と成長投資枠(年間240万円)があり、生涯投資枠は合計1,800万円。 | 加入資格に職業要件はなく、公務員も会社員と同様に利用可能。まずは非課税枠を最大限活用するのが基本戦略。 |
| iDeCo(個人型確定拠出年金) | 自分で積立てる私的年金制度。掛金が全額所得控除の対象になる。 | 公務員(第2号被保険者)の拠出限度額は2024年12月の制度改正で月1.2万円から月2万円に拡大。原則60歳まで引き出せない点に注意。 |
| 財形貯蓄制度 | 給与天引きで行う積立制度。一般財形・住宅財形・年金財形の3種類がある。 | 所属する共済組合等を通じて利用できる場合が多い。住宅財形・年金財形は合算550万円まで利息等が非課税になる点が特徴。 |
3. FPが警告する「含み益は幻」――メンタルコントロールの重要性
投資を始めると、必ず直面するのが「価格の変動リスク」です。画面上の資産が増えると気が大きくなりますが、「含み益」はあくまで幻であり、確定した利益ではありません。- 感情を排除する自動化:相場の下落局面にパニックになり売却してしまうのを防ぐため、給与天引きや口座振替での「自動積立」を設定し、投資から感情を切り離す仕組みを作りましょう。
- 本質的な価値を見極める:本当に資産形成で重要なのは、話題性や短期的な値動きに振らされないことです。全世界株式インデックスファンドのように、世界経済の成長を丸ごと享受できる王道の資産こそ、長期保有に向いた「本質的な価値のある資産」といえます。目先の値上がり・値下がりに一喜一憂せず、当初決めた投資方針を守り抜くことが何よりも重要です。
- 見直しのタイミングを決めておく:相場を見て毎日判断するのではなく、「年1回、誕生月に資産配分を確認する」など、あらかじめ見直しのルールを決めておくと感情に振らされにくくなります。
4. 公務員特有の注意点:資産運用と服務規程・兼業規定の関係
「公務員は投資をしても大丈夫なのか」という不安を持つ方も少なくありません。国家公務員法・地方公務員法では、営利企業の役員兼業や自営業への従事は原則として制限されていますが、株式や投資信託などの「自己の資産運用」は、これらの兼業規制の対象には該当しないと考えられており、一般的に許可や届出は不要とされています。 ただし、以下の点には注意が必要です。- 特定企業の株式を大量に保有し、実質的に経営に関与するような状態は避ける
- 職務上知り得た未公表の情報を用いた取引(インサイダー取引)は法律で厳しく禁止されている
- SNS等で投資行動や資産状況を過度に発信することは、信用失墜行為とみなされるリスクがある
- 制度の解釈は所属機関や時期によって変わる可能性があるため、不明点は必ず人事担当や倫理相談窓口に確認する
5. 年代別に見る資産配分の考え方(モデルケース)
資産配分(アセットアロケーション)は、年代やリスク許容度によって最適なバランスが異なります。以下はあくまで一例ですが、目安として参考にしてください。| 年代 | リスク許容度の傾向 | 資産配分の一例(株式:債券・預金等) | 考え方のポイント |
|---|---|---|---|
| 20〜30代 | 高め | 株式90%:預金等10% | 運用期間を長く取れるため、下落局面が来ても回復を待ちやすい |
| 40代 | 中程度 | 株式70%:債券・預金30% | 教育費や住宅ローンなど大きな支出も踏まえ、バランスを重視 |
| 50代〜 | 慎重 | 株式40〜50%:債券・預金50〜60% | 退職金・年金と合わせた「出口戦略」を意識し、資産を守る比重を高める |
コラム:投資がもたらす、お金だけではない「思わぬ副産物」
投資を始めることのメリットは、単にお金が増える可能性だけにとどまりません。自分自身の資産(身銭)を市場に投じることで、以下のようなポジティブな変化が生まれます。| 投資がもたらす副産物 | 具体的な変化とメリット |
|---|---|
| 経済ニュースへの関心 | 日経平均や為替の動きが「自分ごと」になり、世の中の経済や金融の仕組みに対する理解が自然と深まります。 |
| 社会動向のキャッチアップ | 都市部の不動産市況や企業の動向など、社会に対するマクロな視点を持つようになります。 |
| キャリアへの好影響 | 視野が広がることで、公務員としての日々の業務や社会課題へのアプローチにおいても、より多角的で現実的な判断ができるようになります。 |
よくある質問(FAQ)
Q1. 公務員でも新NISAやiDeCoは使えますか?
はい、公務員も新NISA・iDeCoともに利用可能です。ただしiDeCoは職業によって拠出限度額が異なり、公務員(第2号被保険者)は月2万円が上限です(2024年12月改正後)。まずは新NISAから検討するのがおすすめです。Q2. 公務員が株式投資をする場合、届け出は必要ですか?
一般的な株式投資や投資信託の購入は、営利企業への従事(兼業)には該当しないと考えられており、原則として届け出は不要とされています。ただし所属先の服務規程により取り扱いが異なる場合もあるため、就業規則や人事担当に確認すると安心です。Q3. 毎月いくらから積立投資を始めるべきですか?
目安として、生活費の3〜6ヵ月分の「生活防衛資金」を確保したうえで、毎月の収入の10〜20%程度を投資に回すのが一般的な考え方です。まずは無理のない金額からスタートし、ボーナス時に増額する方法も有効です。Q4. 含み損が出た場合はどうすればいいですか?
短期的な価格変動は避けられないものです。長期・積立・分散という投資の基本原則を守り、価格が下がったからといって慌てて売却する「狼狽売り」をしないことが重要です。あらかじめ決めた投資方針に沿って、淡々と積立を継続しましょう。まとめ:安定した基盤があるからこそ、今日から一歩を踏み出そう
公務員という「安定した職業基盤」は、長期的な投資戦略を立てる上でこれ以上ない強力な土台となります。年収の高さに頼らなくても、正しい制度選びとメンタルコントロールを身につければ、堅実に資産を築いていくことは十分に可能です。 まずは以下のポイントから、無理のない範囲で始めてみてください。- ご自身の家計の収支を把握し、生活防衛資金(生活費の3〜6ヵ月分)を確保する
- 新NISAのつみたて投資枠で、少額からの積立投資をスタートする
- 余力が出てきたら、iDeCoや財形貯蓄など公務員が使いやすい制度を組み合わせる
- 相場の変動に動じないよう、見直しのタイミングをあらかじめ決めておく
この記事を書いた人
