
医療従事者向け 高額療養費上限引き上げと家計防衛策
日夜、患者様の命と健康を守るために過酷な現場でご尽力されている現役医療従事者の皆様、本当にお疲れ様です。
2026年8月1日より、高額療養費制度の自己負担上限額の引き上げがスタートしました。今回の見直しにより、全体で年間約1,400億円もの自己負担増が試算されており、日本の社会保障制度は明確に「引き締め」のフェーズに入っています。政府は現役世代を中心とした保険料負担の軽減を狙いとしていますが、一方で「保険料の軽減効果は一人あたりわずかである一方、患者側の負担増は大きく、バランスを欠くのではないか」という指摘も出ています。
今回は、ファイナンシャルプランナー(FP)の視点から、日々患者様と接する皆様が現場で活かせる「患者サポートのための知識」と、ご自身の生活を守るための「家計防衛術」について解説します。
この記事でわかること
- 高額療養費制度の自己負担上限が、所得・世代別に具体的にどう変わるか
- 政府が引き上げを進める狙いと、「保険料軽減 vs 患者家計への影響」のアンバランスをめぐる指摘
- 患者様への説明で活かせる「多数回該当」など緩和措置の知識
- 医療従事者自身が今すぐ見直すべき家計・保険の防衛術
1. 具体的にどう変わる?所得・世代別の負担シミュレーション
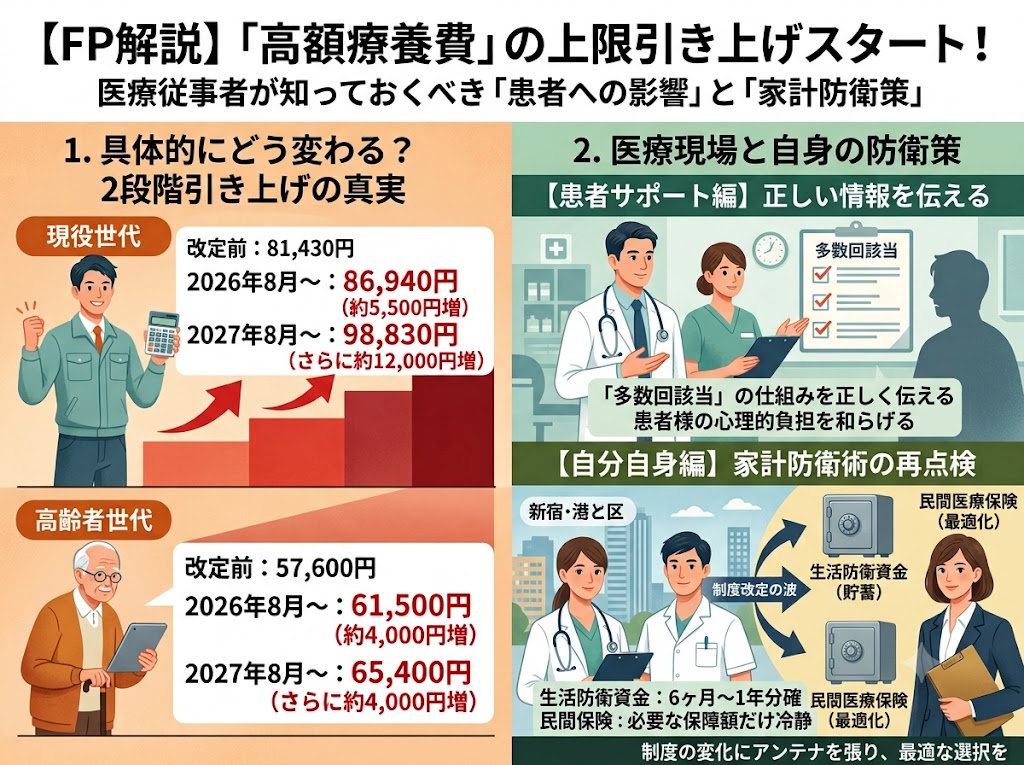
今回の改定の大きな特徴は、負担増が「2段階」で引き上げられる点です。2026年8月からは所得に応じて4〜7%、さらに2027年8月からは最大38%の大幅な引き上げとなります。
| ケース | 【現役世代】40歳・年収600万円・医療費月40万円の場合 | 【高齢者世代】73歳・年収250万円・医療費月100万円の場合 |
|---|---|---|
| 改定前 | 81,430円 | 57,600円 |
| 2026年8月〜 | 86,940円(約5,500円増) | 61,500円(約4,000円増) |
| 2027年8月〜 | 98,830円(さらに約12,000円増) | 65,400円(さらに約4,000円増) |
※すべての患者の負担が一律に増えるわけではなく、長期療養者向けの年間負担上限の設置など、特定のケースでは負担が軽減される措置も盛り込まれています。
2. なぜ引き上げられるのか?制度改正の狙いと「アンバランス」をめぐる指摘
今回の見直しの狙いは、高齢化に伴い膨張し続ける医療費の中で、現役世代を中心とした健康保険料の負担上昇を抑えることにあるとされています。高額療養費制度は加入者全体の保険料で支えられているため、上限を引き上げて給付額を抑えることで、保険料率の上昇ペースを緩やかにする効果が期待されています。
一方で、「保険料軽減による一人あたりの効果は数百円〜数千円程度にとどまる一方、実際に高額な医療費が必要になった患者・家族の負担増はより大きく重くなりやすい」というアンバランスを指摘する声もあります。特にがんや透析など長期・高額な治療が必要な患者にとっては、負担増の影響が集中しやすい点は、医療従事者としても患者対応の中で意識しておくべきポイントです。
3. 【患者サポート編】医療現場で活かせるFP視点のアドバイス
窓口やベッドサイドで「医療費の負担が重くなった」という患者様の不安の声に直面する機会も増えるはずです。
特に、がん化学療法や透析など、治療が長期にわたる患者様に対しては、直近12ヶ月間で3回以上上限額に達した場合に4回目から自己負担額が下がる「多数回該当」の仕組みを正しくお伝えすることが重要です。医療費増大のニュースばかりが先行しがちですが、「長期的な治療になってもセーフティネットは機能する」という事実を伝えることで、患者様の心理的負担を和らげることができます。
4. 【自分自身編】医療従事者のための家計・ライフプラン防衛術
日々、病気や怪我のリアルなリスクを間近で見ている皆様だからこそ、公的保障の上限が引き上がった「今」、ご自身の備えを再点検する必要があります。特に生活費が高い都心エリアにお住まいの医療従事者にとって、いざという時の医療費負担増はキャッシュフローの悪化に直結します。
- 生活防衛資金の再設定: いざという時の防衛資金を確保することは、家計の「絶対にブレない基盤」を作ることです。最低でも生活費の6ヶ月〜1年分は、すぐに引き出せる現金として確保しましょう。
- 民間医療保険の最適化: 公的保障の給付が抑えられる分、民間保険の重要性は相対的に高まります。しかし、過剰な保障は不要です。高額療養費制度で実際にカバーされる範囲を正しく把握した上で、ご自身のライフスタイルに本当に必要な保障額だけを冷静に見極め、保険料の払いすぎを防ぐことが大切です。
5. よくある質問(FAQ)
Q1. 高額療養費の上限引き上げは、全員に一律に影響しますか?
A. 所得区分や年齢によって引き上げ幅は異なり、長期療養者向けの年間負担上限の設置など、負担が軽減される措置も一部盛り込まれています。ご自身や患者様の所得区分でどの程度影響するかは、個別に確認する必要があります。
Q2. 「多数回該当」とはどのような制度ですか?
A. 直近12ヶ月間に3回以上、自己負担限度額に達した場合、4回目以降は上限額がさらに引き下げられる仕組みです。長期にわたる治療が必要な患者様の負担を軽減するセーフティネットとして機能しています。
Q3. 医療従事者自身は、この改正を受けて何をすべきですか?
A. まずは生活防衛資金の水準を見直し、そのうえで加入中の民間医療保険が、公的保障の変更後も過不足のない内容になっているかを確認することをおすすめします。保障内容と保険料のバランスを定期的に点検する習慣が重要です。
まとめ:制度の変化にアンテナを張り、最適な選択を
社会保障制度が引き締めに向かう中、正しい知識をタイムリーにアップデートし続けることこそが最大の家計防衛となります。患者様への適切なサポートと、ご自身の盤石なライフプラン構築のために、今回の改定を機にぜひ一度、お金の全体像を見直してみてください。
制度改定を踏まえた最新の民間医療保険の最適化や、医療従事者のためのトータルな資産防衛戦略について、さらに専門的な知見を得たい方に向けた個別相談会を実施しております。 詳細はお問い合わせください。
この記事を書いた人
