
資産の寿命とは?老後のお金が何歳までもつかを知る3ステップ
監修
宮﨑 裕太 (2級ファイナンシャル・プランニング技能士、宅地建物取引士、一種証券外務員)
この記事の要点
- 「老後不安」の正体は、資産がいつまで持つかという「資産の寿命」が見えていないことにある
- 「資産の寿命 > 身体の寿命」を実現できれば、老後の金銭的な心配は理論上不要になる
- 資産の寿命は「現状把握」「キャッシュフロー表作成」「対策決定」の3ステップで診断できる
- 寿命が短いとわかっても、支出の最適化・新NISAの活用・就労期間の延長で十分に延ばせる
1. 「老後不安」の正体は「資産の寿命」が見えないこと
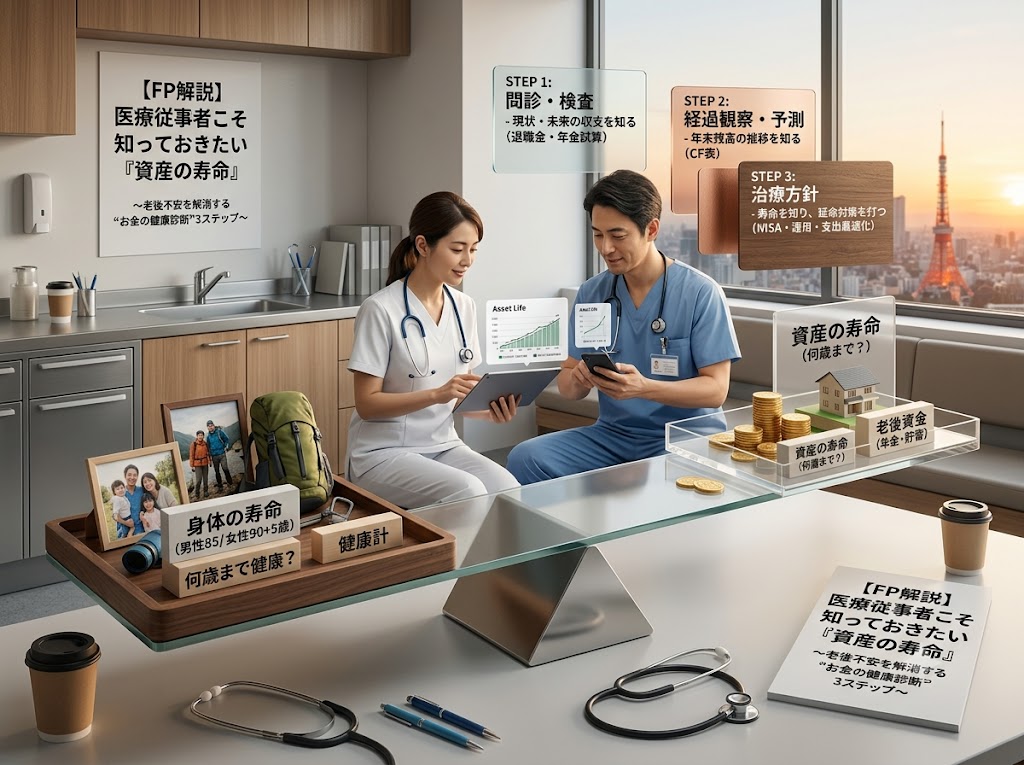
老後の未来をクリアに見通すためには、2つの「寿命」を比較・把握する必要があります。「身体の寿命」と「資産の寿命」を比較する
| 寿命の種類 | 内容 |
|---|---|
| 身体の寿命 | 現在の目安は男性85歳、女性90歳程度とされています。安心材料として、ここにプラス5歳程度(90〜95歳)を見込んでおくとよいでしょう。日頃から生命に関わるお仕事をされている皆様にとっては、リアリティのある数字かもしれません。 |
| 資産の寿命 | 現役引退後、貯蓄や年金を取り崩しながら生活し、手元の金融資産が完全にゼロ(キャッシュアウト)になる年齢のことです。 |
2. 医療従事者こそ注意したい「老後の3つの盲点」
盲点1:退職金・企業年金は勤務先によって大きく差がある
公務員か民間病院か、勤務先の規模や制度によって、退職金や企業年金の有無・金額は大きく異なります。「病院にお勤めだから安心」と思い込まず、ご自身の勤務先の制度を早めに確認しておくことが重要です。盲点2:高収入ゆえに支出の把握が甘くなりがち
高収入な医療従事者ほど、家計管理がおろそかになり、生活水準が高止まりする傾向があります。収入があるために日々の支出への危機感が薄れ、「老後になってから資産の寿命が想定より短いと気づく」というケースも少なくありません。盲点3:転職・独立を経ると年金・退職金が分散しやすい
勤務先を複数回変えたり、開業・独立をしたりすると、年金の加入区分や退職金制度が切り替わり、将来受け取れる金額の全体像が把握しにくくなります。定期的に「ねんきん定期便」などで確認する習慣が欠かせません。3. ご自身の「資産の寿命」を診断する3ステップ
患者様の状態を把握するために検査を行うように、ご自身の「資産の寿命」を診断し、対策を打つための具体的な3ステップをFP視点で解説します。STEP1:現状と未来の収支を知る(問診・検査)
まずは将来の収入を確認します。勤め先の退職金制度や企業年金の有無、支給予定額を確認し、「ねんきん定期便」を活用した公的年金の試算も行いましょう。次に現状の支出です。高収入な医療従事者ほど、クレジットカードの明細等から「最低限の生活費(ベースライン)」を把握し、将来の大きな支出(住宅修繕、車の買い替えなど)も予測しておく必要があります。STEP2:年末残高の推移を知る(経過観察・予測)
毎年の「収入-支出」を計算し、その年が黒字か赤字かを割り出します。この毎年の収支を現在の貯蓄額に足し引きしていくことで、ご自身の資産の「毎年の年末残高(キャッシュフロー表)」をシミュレーションします。資産寿命シミュレーション例
| 退職時の資産額 | 年間取り崩し額 | 運用利回り | 資産の寿命の目安 |
|---|---|---|---|
| 3,000万円 | 200万円 | 0%(運用なし) | 約15年(退職後75歳前後で枯渇) |
| 3,000万円 | 200万円 | 年3%で運用しながら取り崩し | 約20年前後まで延伸 |
| 4,000万円 | 200万円 | 年3%で運用しながら取り崩し | 30年以上(大幅に延伸) |
STEP3:寿命を知り、対策を打つ(治療方針の決定)
シミュレーションの結果、残高がマイナス(ゼロ)になってしまう年齢を確認してください。そこがご自身の「資産の寿命」です。もし身体の寿命より短くても悲観する必要はありません。早期発見できれば、具体的な「延命治療」を施すことが可能です。4. 資産の寿命を延ばす3つの処方箋
処方箋1:支出の最適化
固定費(保険、通信費、住居費など)を見直すだけで、取り崩しペースを大きく緩めることができます。老後の生活費のベースラインを把握しておけば、無理のない範囲での最適化が可能です。処方箋2:新NISA等による運用利回りの向上
資産を現金のまま取り崩すのではなく、新NISAなどの非課税制度を活用しながら運用を続けることで、取り崩しながらでも資産の減少ペースを緩やかにできます。運用しながら取り崩す考え方を持つだけで、資産の寿命は大きく変わります。処方箋3:働く期間の延長・受給の繰下げ
健康や勤務先の状況が許す範囲で就労期間を延ばしたり、公的年金の受給開始を繰り下げたりすることで、資産を取り崩す期間そのものを短縮し、結果的に資産の寿命を延ばすことができます。5. 資産の寿命を診断する上での注意点
- インフレの影響を考慮する:物価上昇が続くと、将来必要になる生活費も増えるため、シミュレーションは定期的に見直しましょう。
- 医療費・介護費を過小評価しない:老後の想定外の支出として、医療費や介護費は特に大きくなりやすい項目です。
- 楽観的すぎる運用利回りを前提にしない:シミュレーションでは、無理のない現実的な利回りを前提に考えることが大切です。
よくある質問(FAQ)
Q1. 資産の寿命はどうやって計算すればよいですか?
A. 退職時の資産額から、毎年の取り崩し額(支出-年金収入)を差し引いていき、残高がゼロになる年齢を確認することで大まかな目安がわかります。運用を継続する場合は、利回り分を加味してシミュレーションします。Q2. 医療従事者は一般的な会社員と比べて老後資金の準備で注意すべき点はありますか?
A. 勤務先による退職金・企業年金の差が大きい点、高収入ゆえに支出把握が甘くなりやすい点に注意が必要です。早めにご自身の制度を確認しておくことをおすすめします。Q3. 資産の寿命が身体の寿命より短いとわかったらどうすればよいですか?
A. 悲観する必要はありません。支出の最適化、新NISA等での運用、就労期間の延長など、資産の寿命を延ばす対策は複数あります。早期に気づくことがむしろ有利に働きます。Q4. キャッシュフロー表は自分で作れますか?
A. 毎年の収入と支出を書き出し、現在の貯蓄額に加減算していくことで簡易的に作成できます。より精緻に作成したい場合は、FPに相談するのも一つの方法です。まとめ:早期発見・早期対策が老後不安をなくす
病気の早期発見が治療の選択肢を大きく広げるのと同じように、資産の寿命も早い段階で「短命かもしれない」とわかれば、リカバリーの手段はいくらでも用意できます。患者様の命を守るために日夜奮闘されている医療従事者の皆様だからこそ、ご自身の「資産の健康状態」や「寿命」にもぜひ目を向けてみてください。現状を正しく把握することが、漠然とした老後不安という大問題を解決する第一歩となります。専門家と一緒にお金の計画を見直してみませんか
収入や家族構成、将来の予定によって、取るべき対策は変わります。迷ったときは、ファイナンシャルプランナーなどの専門家と一緒に、ご自身の数字で確かめてみてください。
マネーパスポートでは、ファイナンシャルプランナーへの無料相談を受け付けています。無料相談を予約する
マネーパスポートの公式LINEでは、新しい記事などをお知らせしています。公式LINEを友だち追加する
監修 宮﨑 裕太(2級ファイナンシャル・プランニング技能士、宅地建物取引士、一種証券外務員)
この記事を書いた人
