
【FP解説】暴落時も動じない長期投資家の5つの心構え
この記事の要点
- 長期投資で成功する人は「相場を予測できる人」ではなく「自分の軸を持って動じない人」
- 過去の暴落は例外なく一時的なものであり、歴史的には市場は回復と成長を繰り返してきた
- 売却の判断基準を「相場」ではなく「自分の人生設計」に置くことが、ブレない投資の土台になる
- 忙しい医療従事者ほど、新NISAでの自動積立による「放置投資」との相性がよい
1. 長期投資で勝つ人は「相場を予測できる人」ではない
医療の現場でも予期せぬ急変が起こり得るように、投資の世界でも相場の急変を完璧に予測することは不可能です。長期・積立・分散投資の考え方において重要なのは、暴落や急騰に振り回されず、自分の人生の時間軸で判断を続けられるかどうかです。 どれほど優れたファンドを選んでいても、投資家自身がパニックになって途中で解約してしまえば、長期投資の本来の果実を得ることはできません。むしろ、暴落時に狼狽売りをしてしまうことこそが、長期投資における最大のリスクだといえます。なぜ暴落時にパニック売りしてしまうのか
行動経済学では、人は利益を得る喜びよりも、損失を被る苦痛を大きく感じる「損失回避バイアス」を持つとされています。資産が目減りする局面では、この心理が強く働き、「これ以上損をしたくない」という感情が合理的な判断を上回ってしまいます。まずはこの心理的な仕組みを知っておくだけでも、暴落時に冷静さを取り戻す助けになります。2. 過去の暴落と回復の歴史からわかること
長期投資という長い航海に出ていれば、相場の急落には必ず遭遇します。しかし歴史を振り返ると、世界の株式市場はこれまで幾度の暴落を経験しながらも、その都度回復し、長期的には成長を続けてきました。主な暴落局面の目安
| 出来事 | 時期 | 下落の目安 | 回復までの目安 |
|---|---|---|---|
| リーマン・ショック | 2008年頃 | 世界株式で約50〜60% | 数年程度 |
| コロナ・ショック | 2020年 | 世界株式で約30%前後 | 数ヶ月程度 |
| 2024年8月の急落 | 2024年 | 日本株で1日約12% | 数ヶ月程度 |
| 2025年4月の急落(関税ショック) | 2025年 | 世界株式で一時大幅下落 | 比較的短期 |
3. 暴落時こそ差がつく「長期投資家の5つの心構え」
心構え1:売却の判断は「相場」ではなく「自分の人生」に置く
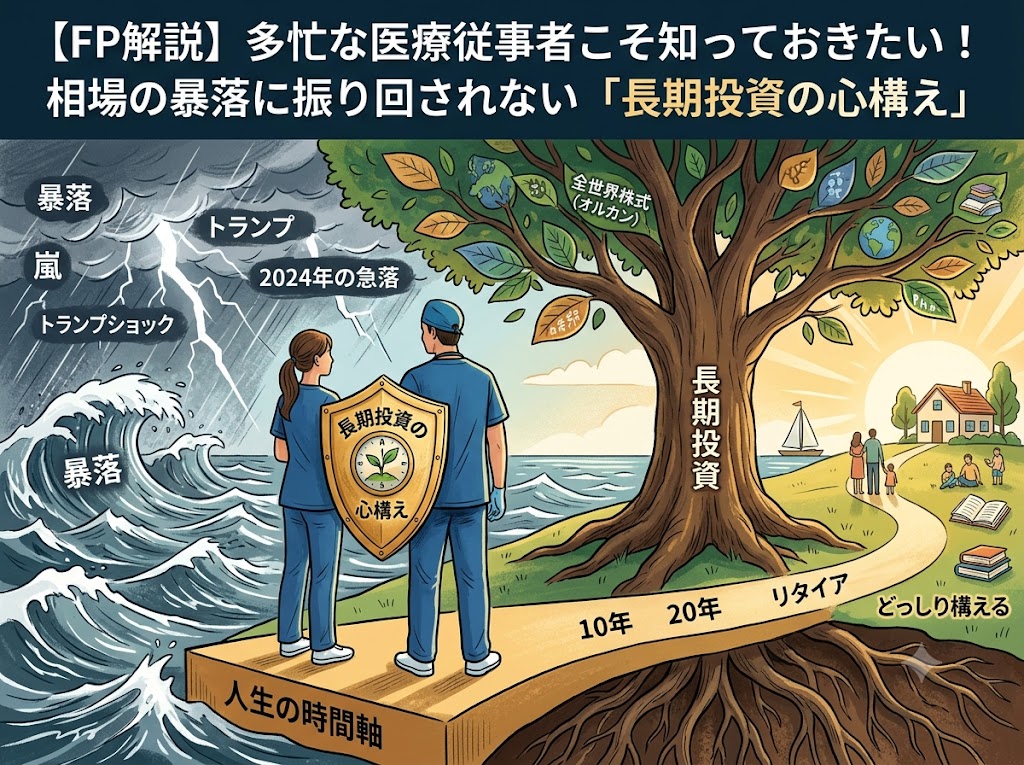
相場が荒れると、ついマーケットの動きに合わせて売買したくなるのが人間の心理です。しかし、短期の値動きに引きずられると投資の軸は簡単に揺らいでしまいます。相場に合わせて動くほど、判断はブレてしまうのです。そこで重要になるのが、売却の判断を「相場の側」ではなく「自分の人生の側」に置くという考え方です。今、投資に回しているそのお金は、明日の生活費に必要な資金でしょうか。それとも、10年後、20年後の人生を支えるための資金でしょうか。この問いに立ち返るだけで、目先の値動きに動じにくくなります。心構え2:暴落は「避けられない嵐」と心得る
「暴落しそうだから一度売却して、安くなったところで買い戻せばいいのでは」と考える方もいるかもしれません。しかし、行動経済学の視点や多くの研究結果が示す通り、売った後に安く買い戻せる確率は低く、これはプロの投資家にとっても至難の業です。暴落は避けるものではなく、長期投資という航海の中で必ず訪れる「天候の一部」として受け入れる姿勢が重要です。心構え3:短期の「ノイズ」と長期の「トレンド」を区別する
確実な資産形成は、ストイックなボディメイクのプロセスと非常に似ています。日々の食事や運動を徹底的に管理し継続する中で、数日間の体重の増減(ノイズ)に一喜一憂して急にメニューを変えれば、本来の成果は得られません。投資も同様に、短期的な値動きという「ノイズ」に惑わされず、長期的な「トレンド」を見据えて淡々と継続することが、最も確かな土台となります。心構え4:積立を自動化し、「見ない仕組み」をつくる
暴落時に最も危険なのは、忙しい合間にスマートフォンで相場をチェックし、感情的な判断をしてしまうことです。あらかじめ新NISAなどで毎月の積立額を自動設定しておけば、相場を見なくても淡々と買い付けが継続されます。多忙な医療従事者にとって、「見なくても回る仕組み」を作ることこそが最大の防御策になります。心構え5:生活防衛資金と投資資金を明確に分ける
暴落時に慌てて売却してしまう背景には、「そのお金が近い将来必要になるかもしれない」という不安が隠れていることが少なくありません。生活費の半年〜1年分程度を生活防衛資金として現金で確保しておけば、投資に回している資金は「当面使わないお金」だと割り切ることができ、暴落時の心理的な動揺を大きく減らせます。4. 医療従事者だからこそ「放置投資」との相性がいい理由
不規則なシフト勤務で相場をチェックする時間が取りにくいことは、実は長期投資においてはむしろ強みになります。新NISAの制度を活用し、毎月の積立設定を一度行ってしまえば、あとは基本的に「見ない」「触らない」だけで資産形成が進んでいきます。忙しさを言い訳にするのではなく、忙しさを味方につける発想の転換が、医療従事者の資産形成には向いています。放置投資と相性のよい新NISAの活用ポイント
- つみたて投資枠を使い、毎月の給与から自動で一定額を積み立てる
- 暴落時に相場を頻繁に確認しない(通知をオフにするなど物理的に距離を置く)
- 年に1〜2回など、決めたタイミングだけ資産状況を確認する
- 非課税期間が無期限である新NISAの特性を活かし、長期保有を前提に考える
5. 暴落時にやってはいけない3つの行動
- 感情的な全部売却:一時的な下落で積立資産をすべて売却すると、その後の回復局面の恩恵を受けられなくなります。
- 頻繁な相場チェック:短期的な値動きを見れば見るほど不安が増幅され、冷静な判断が難しくなります。
- 積立の一時停止:暴落局面こそ、同じ金額でより多くの口数を購入できるタイミングです。積立を止めてしまうのは長期投資の効果を弱める行動です。
よくある質問(FAQ)
Q1. 暴落時に積立投資をやめたほうがよいですか?
A. 基本的にはおすすめしません。暴落局面は同じ金額でより多くの口数を購入できるため、長期的にはむしろ有利に働く可能性があります。生活防衛資金が十分にある前提で、積立を継続することが一般的な考え方です。Q2. 相場が不安なときはどうすればよいですか?
A. 相場を頻繁にチェックしないことが有効です。積立設定を自動化し、確認するタイミングをあらかじめ年1〜2回などに決めておくと、感情に振り回されにくくなります。Q3. 医療従事者は長期投資に向いていますか?
A. 安定した収入があり、かつ忙しくて相場を頻繁に見る時間が取りにくいという特性は、「見ない・触らない」を前提とする長期の積立投資と相性がよいといえます。Q4. 生活防衛資金はどのくらい確保すればよいですか?
A. 一般的な目安として、生活費の半年〜1年分を現金で確保しておくと、暴落時や不測の事態でも投資資金に手をつけずに済みます。まとめ:どっしりと構えた資産形成を
日々の業務で常に高い緊張感に晒されている医療従事者の皆様にとって、相場の値動きを日々チェックして心をすり減らすことは、時間的にも精神的にも大きな損失です。だからこそ、「売却の判断は相場ではなく自分の人生の側に置く」という長期投資の哲学は、非常に理にかなっています。日々の相場変動は「よくあること」と割り切り、ご自身の10年後、20年後のライフプランを見据えて、ブレない資産形成を続けていきましょう。この記事を書いた人
